Hướng dẫn lập báo cáo tài chính cho doanh nghiệp theo Thông tư 133 trên HTKK chi tiết?
Để doanh nghiệp nhỏ và vừa thuận tiện nộp báo cáo tài chính năm 2025, bài viết dưới đây hướng dẫn chi tiết các bước lập báo cáo tài chính năm 2025 cho doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC trên phần mềm HTKK.
Dưới đây là các bước thực hiện:
Bước 1: Đăng nhập phần mềm HTKK 5.5.6 chọn file “Báo cáo tài chính” như hình.
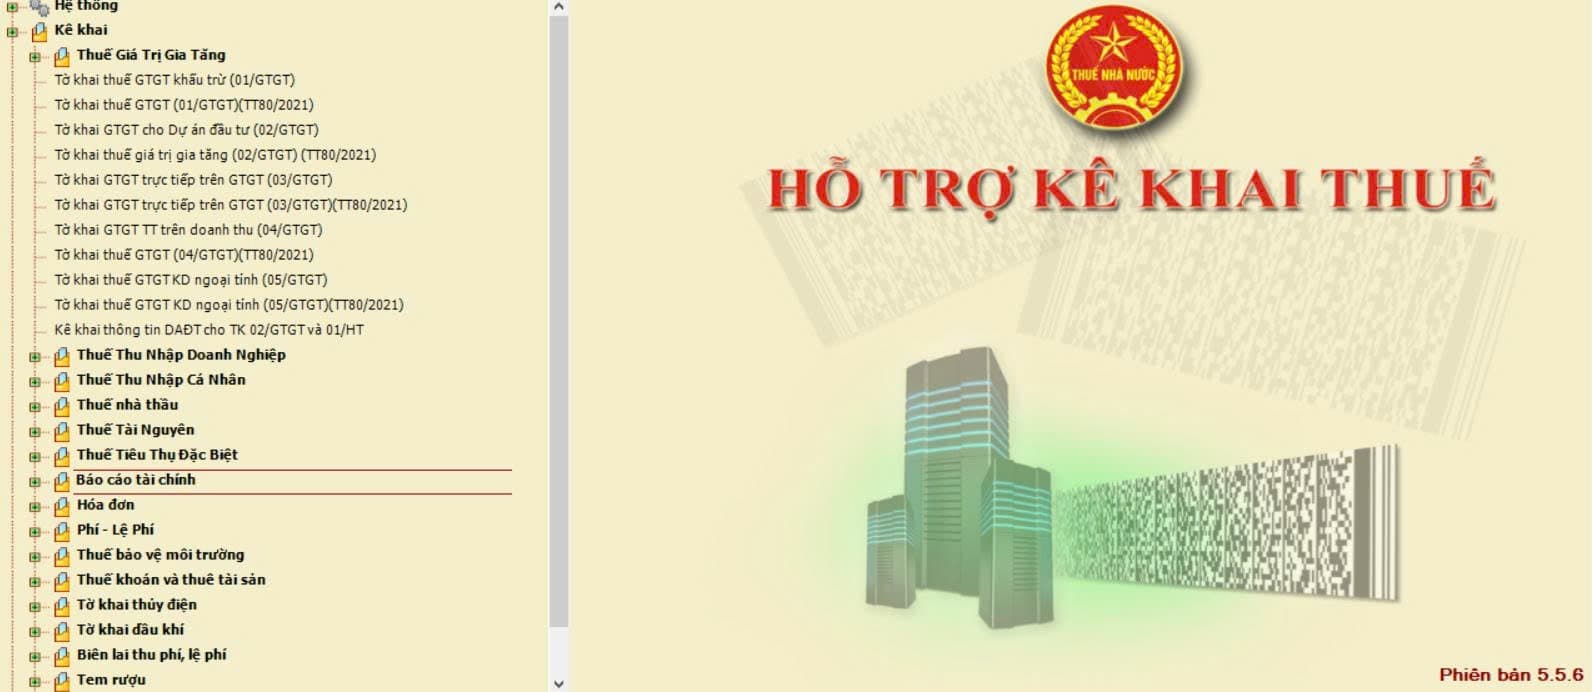
Chọn “Bộ báo cáo tài chính (B01a-DNN).
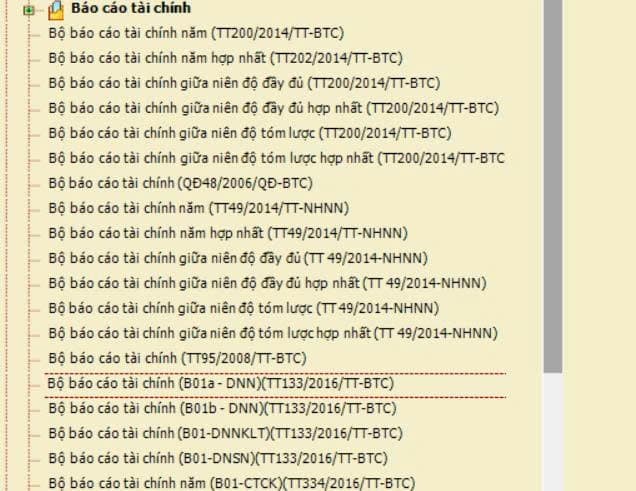
Bước 2: Sau khi nhấn chọn “Bộ báo cáo tài chính (B01a-DNN)”, màn hình sẽ hiện ra niên độ tài chính và thực hiện điền đầy đủ các trường như sau:
+ Năm: năm tài chính
+ Từ ngày… đến ngày
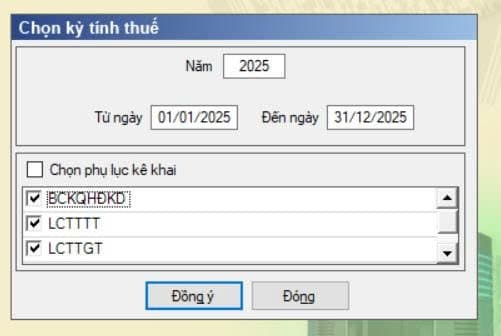
- Tiếp theo bạn ấn chọn “Doanh nghiệp đáp ứng giả định hoạt động liên tục”. Trường dưới cùng chọn “KQHĐKD”, “LCTTGT hoặc LCTTTT”
- Sau khi hoàn thành đầy đủ các trường bạn tích “Đồng ý” màn hình sẽ nhảy sang các báo cáo cần lập.
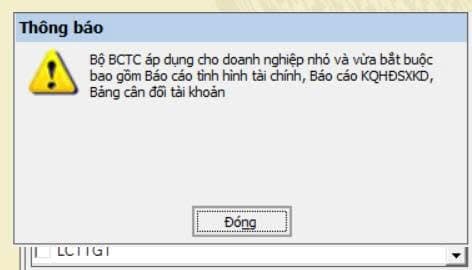
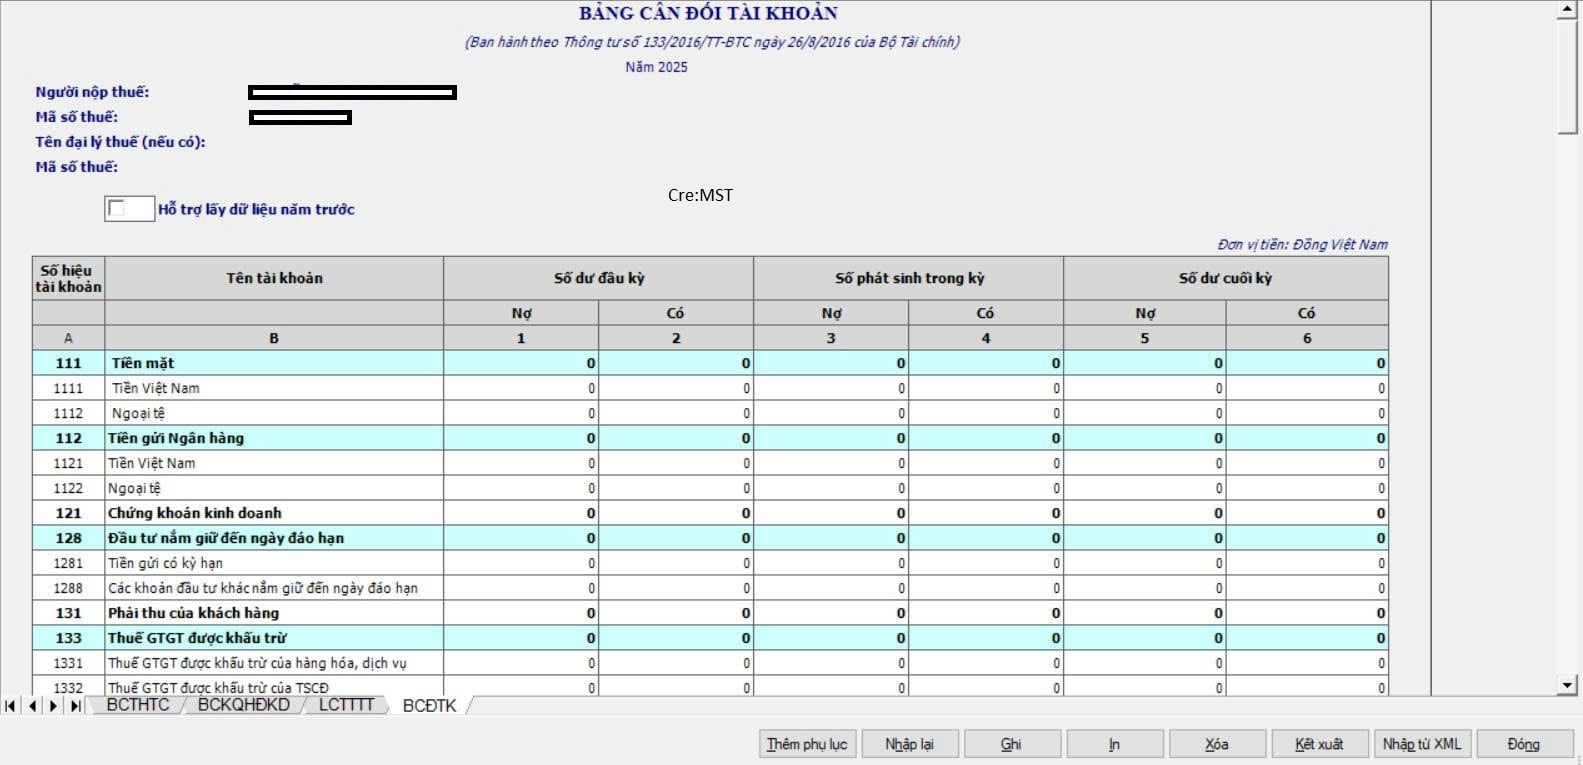
Bước 3: Tại màn hình Bảng cân đối kế toán
Tại đây, nhập các chỉ tiêu cần nhập các yêu lần lượt theo từng đầu mục
Sau đó, tiến hành chọn “Ghi” màn hình báo hiện thị đã ghi dữ liệu thành công.
Tiếp theo bạn chọn “Kết xuất XML”, rồi sau đó lưu lại để gửi cho cơ quan thuế (lưu ý là không được đổi định dạng tên file bạn nhé).
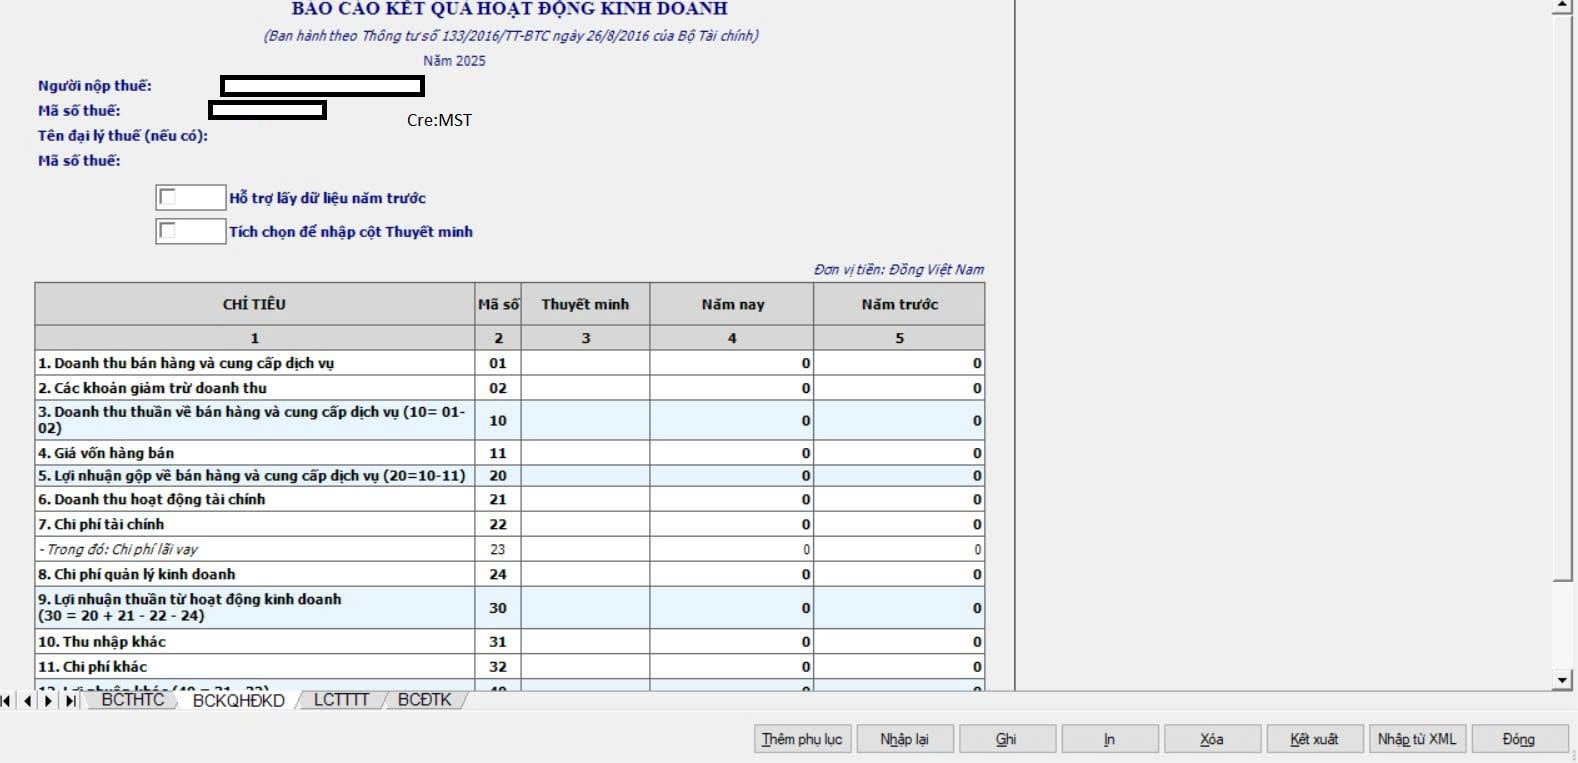
Bước 4: Báo cáo kết quả hoạt động kinh doanh
- Lập báo cáo kết quả kinh doanh bạn thực hiện điền đầy đủ các chỉ tiêu như sau:
+ Tại mã số 01, 21, 31, 32, 51: bạn phải điền kiểu số >=0
+ Tại mã số 02: điền kiểu số >=0. Sau đó kiểm tra chỉ tiêu [02] phải <= chỉ tiêu [01]. Nếu bạn không thực hiện thỏa mãn hệ thống sẽ cảnh báo vàng
+ Tại mã số 10: được hỗ trợ tính theo công thức chỉ tiêu [10] = chỉ tiêu [01] – chỉ tiêu [02], tại đây sẽ không cho bạn sửa và tổng có thể âm
+ Đối với mã số 11, 22: bạn sẽ nhập kiểu số âm dương
+ Mã số 20: Hỗ trợ tính theo công thức chỉ tiêu [20] = chỉ tiêu [10]-chỉ tiêu [11], ở đây bạn nhớ là không cho sửa và tổng có thể âm nhé.
+ Tại mã số 23: bạn phải nhập kiểu số âm dương, sau đó kiểm tra chỉ tiêu [23] <= chỉ tiêu [22], hệ thống sẽ cảnh báo đỏ nếu bạn nhậpkhông thỏa mãn
+ Mã số 24: Bạn sẽ nhập âm dương
+ Tại mã số 30: hỗ trợ tính theo công thức [30] = [20] + [21] – [22] – [24], không sửa và tổng có thể âm
+ Mã số 40: thực hiện hỗ trợ tính theo công thức [40] = [31] – [32], bạn nhớ là không cho sửa và tổng có thể âm nhé.
+ Mã số 50: Hỗ trợ tính theo công thức [50] = [30] + [40], bạn nhớ là không cho sửa và tổng có thể âm nhé.
+ Cuối cùng là mã số 60: tại đây hỗ trợ tính theo công thức [60] = [50] – [51], bạn nhớ là không cho sửa và tổng có thể âm nhé.
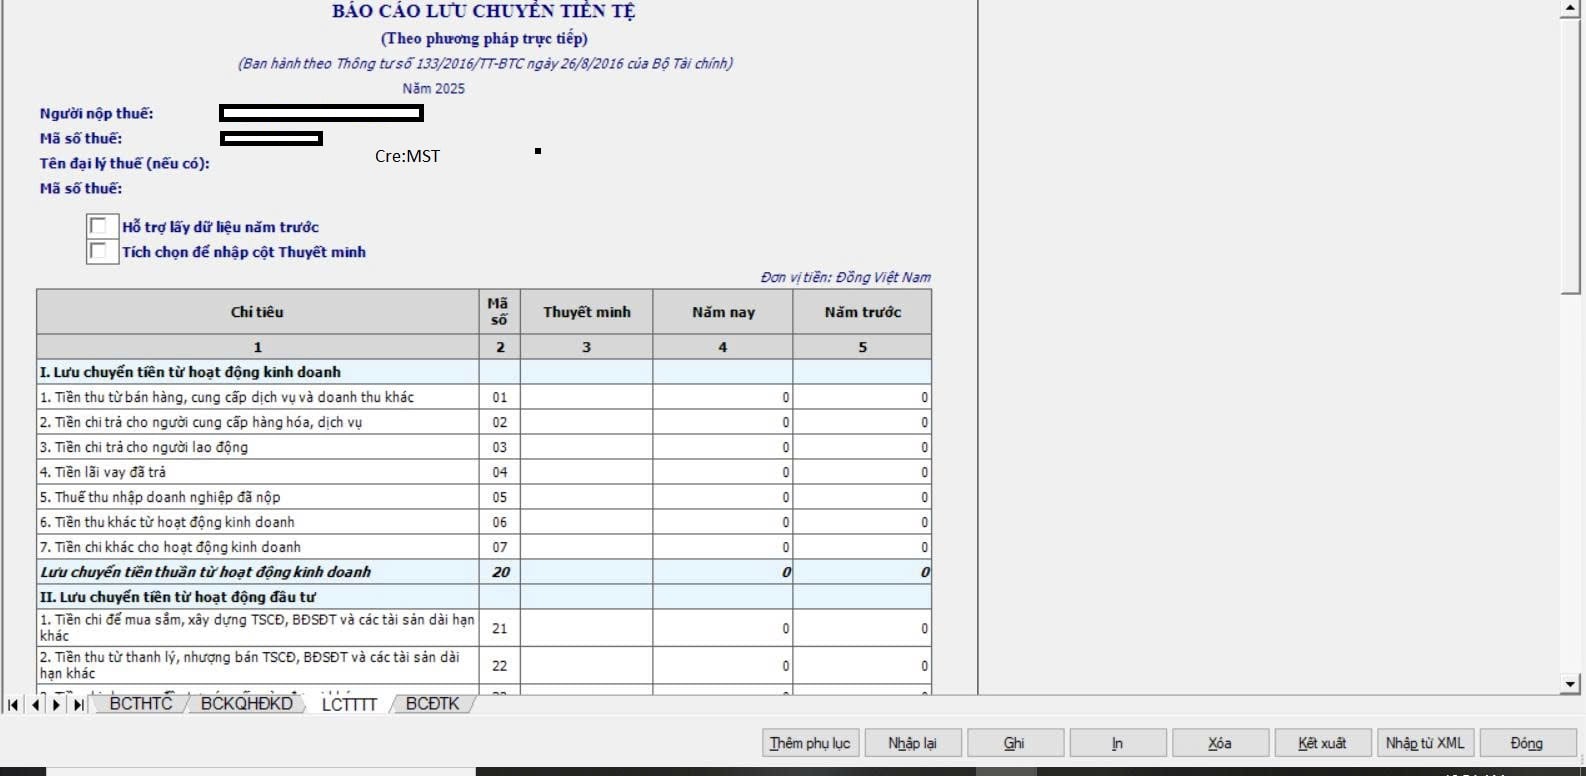
Bước 5: Lập báo cáo lưu chuyển tiền tệ
Thực hiện lập báo cáo lưu chuyển tiền tệ theo theo phương pháp trực tiếp. Theo đó, bạn sẽ tiến hành thực hiện nhập các chỉ tiêu như sau:
- Ở chi tiêu lưu chuyển tiền từ hoạt động kinh doanh: mã số 01, 06 nhập kiểu số >=0; mã số 02, 03, 04, 05, 07: Nhập <=0, hiển thị (…) và cuối cùng là mã số 20
- Đối với chỉ tiêu lưu chuyển tiền từ hoạt động đầu tư: mã số 21: bạn nhập <=0, hiển thị (…); mã số 22: bạn nhập âm dương; mã số 23: bạn hãy nhập kiểu số <=0; mã số 24, 25: Nhập kiểu số >=0 và cuối cùng là mã số 30: sẽ thực hiện hỗ trợ tính theo công [30] = [21]+[22]+[23]+[24]+[25] taiij đây sẽ không cho sửa và tổng có thể âm.
- Chỉ tiêu lưu chuyển tiền từ hoạt động đầu tư: Mã số 21, 23: Nhập <=0, hiển thị (…); mã số 22: nhập âm dươn; mã số 24, 25: Nhập kiểu số >=0; mã số 30: thực hiện hỗ trợ tính theo công thức [30] = [21]+[22]+[23]+[24]+[25] tại đây không cho sửa, tổng có thể âm.
- Cuối cùng là chỉ tiêu lưu chuyển tiền từ hoạt động tài chính: mã số 31, 33: nhập kiểu số >=0; ở 32, 34, 35: Nhập <=0, hiển thị (…); đối với mã số 40: hỗ trợ tính theo công thức [40]=[31]+[32]+[33]+[34]+[35] ở đây không cho sửa, tổng có thể âm; tại mã số 50: Hỗ trợ tính theo công thức [50]=[20]+[30]+[40] ở đây cũng không cho sửa và tổng có thể âm; còn mã số 60: nhập kiểu số >=0; mã số 61: Nhập âm dương và cuối cùng là mã số 70: tại đây jỗ trợ tính theo công thức [70] = [50]+[60]+[61] tất nhiên tại đây sẽ không cho sửa, đồnh thời có thể âm.
Bước 6: Lập thuyết minh báo cáo tài chính
Thuyết minh báo cáo tài chính sẽ không được thực hiện trên phần mềm hỗ trợ kê khai thuế mà sẽ được thực hiện qua file word hoặc excel.
Tại đây, doanh nghiệp sẽ tự thiết kế tuân thủ theo nguyên tắc trình bày về thuyết minh báo cáo tài chính.
Bước 7: Lập tờ khai mẫu 03/TNDN-Tờ khai quyết toán thuế TNDN
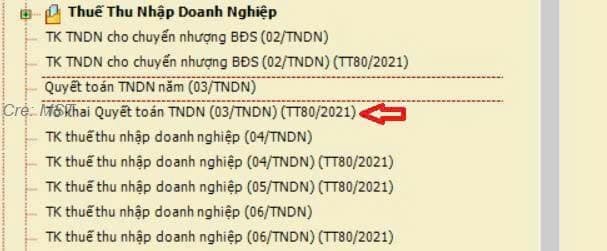
- Đăng nhập phần mềm HTKK, sau đó chọn “Thuế thu nhập doanh nghiệp”
- Sau đó, bạn chọn “Quyết toán TNDN năm (03/TNDN)"
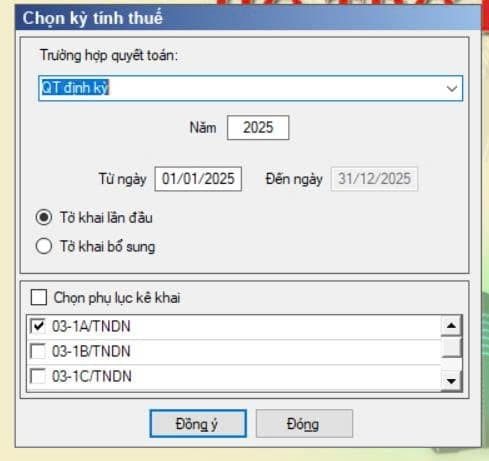
- Khi màn hình hiện thị “Chọn chu kỳ thuế”, bạn tiến hành nhập đầy đủ vào các trường sau đó nhấn đồng ý để hoàn tất.
- Sau khi nhấn đồng ý, màn hình sẽ hiện như dưới hình và bạn tiếp tục làm các sheet “03-1A/TNDN”, “GDLK-01”, “Tờ khai”. Sau đó, chọn “ghi”.
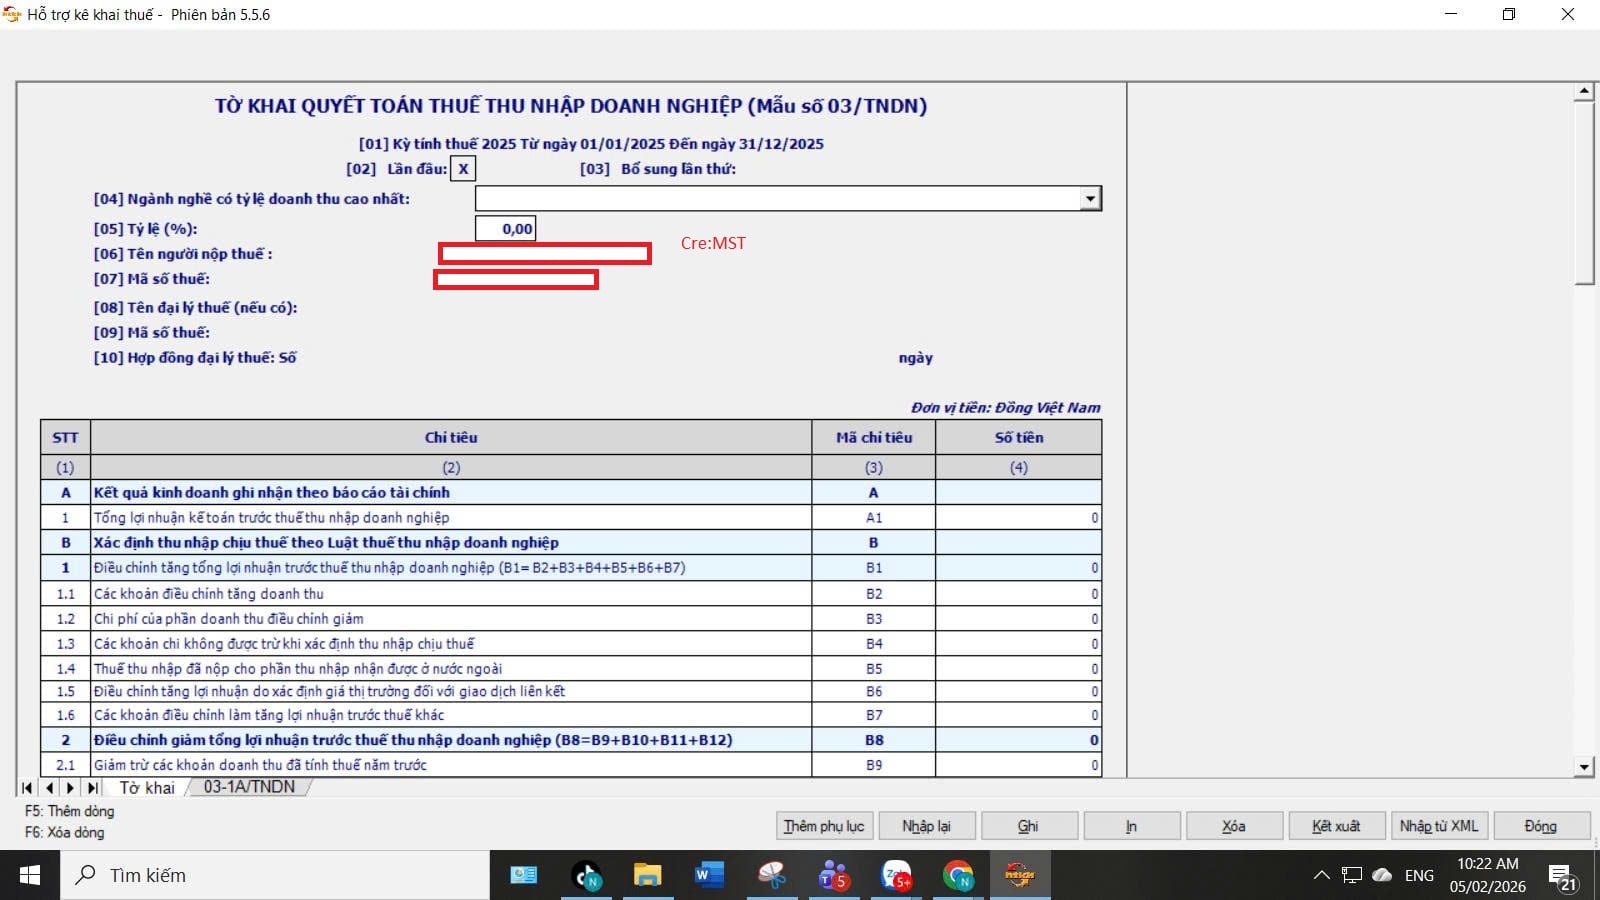
- Cuối cùng chọn Sau đó chọn “kết xuất XML” và lưu ra 1 vị trí nào đó trong máy tính. Chú ý: định dạng tên file không được thay đổi, phải để nguyên như khi kết xuất ra.
Trên đây là nội dung "Hướng dẫn lập báo cáo tài chính cho doanh nghiệp theo Thông tư 133 trên HTKK chi tiết?".
Hướng dẫn lập báo cáo tài chính cho doanh nghiệp theo Thông tư 133 trên HTKK chi tiết? (Hình từ Internet)
06 chính sách hỗ trợ doanh nghiệp nhỏ và vừa theo Nghị định 20/2026 phát triển kinh tế tư nhân?
Ngày 15/01/2026, Chính phủ ban hành Nghị định 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
Theo đó, dưới đây là 05 chính sách hỗ trợ doanh nghiệp nhỏ và vừa theo Nghị định 20/2026/NĐ-CP hướng dẫn Nghị quyết 198/2025/QH15 về phát triển kinh tế tư nhân cụ thể như sau:
(1) Hỗ trợ đầu tư kết cấu hạ tầng, sử dụng quỹ đất tại khu công nghiệp, vườn ươm công nghệ theo quy định tại khoản 1, 2, 3, 4, 5 Điều 7 Nghị quyết 198/2025/QH15
Theo Điều 4 Nghị định 20/2026/NĐ-CP quy định hỗ trợ đầu tư kết cấu hạ tầng, sử dụng quỹ đất tại khu công nghiệp, vườn ươm công nghệ như sau:
Ủy ban nhân dân cấp tỉnh thực hiện công bố công khai thông tin trên cổng thông tin, trang tin điện tử của cơ quan mình về nguyên tắc, tiêu chí, định mức hỗ trợ đầu tư, nội dung hỗ trợ; diện tích quỹ đất từng khu công nghiệp, vườn ươm công nghệ dành cho doanh nghiệp nhỏ và vừa.
Trường hợp khu công nghiệp được phân kỳ đầu tư theo các giai đoạn thì diện tích đất khu công nghiệp quy định tại khoản 4 Điều 7 Nghị quyết 198/2025/QH15 được xác định theo từng giai đoạn. Sau thời hạn 02 năm kể từ ngày hoàn thành đầu tư xây dựng hệ thống kết cấu hạ tầng của từng giai đoạn mà không có doanh nghiệp công nghệ cao thuộc doanh nghiệp nhỏ và vừa thì chủ đầu tư kinh doanh hạ tầng khu công nghiệp được quyền cho các doanh nghiệp khác thuê, thuê lại.
(2) Hoàn trả khoản hỗ trợ giảm tiền thuê lại đất tại khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ theo quy định tại khoản 6 Điều 7 Nghị quyết 198/2025/QH15
Theo Điều 5 Nghị định 20/2026/NĐ-CP quy định hoàn trả khoản hỗ trợ giảm tiền thuê lại đất tại khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ như sau:
Ủy ban nhân dân cấp tỉnh công khai thông tin trên cổng thông tin, trang thông tin điện tử của cơ quan mình về mức giảm tiền thuê lại đất theo quy định tại khoản 6 Điều 7 Nghị quyết 198/2025/QH15 dành cho doanh nghiệp nhỏ và vừa.
Đối tượng và điều kiện hoàn trả: Chủ đầu tư dự án đầu tư và kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp, vườn ươm công nghệ được hoàn trả khoản hỗ trợ đã giảm tiền thuê lại đất khi đáp ứng đầy đủ các điều kiện sau:
- Có quỹ đất dành cho doanh nghiệp quy định tại khoản 3 Điều 5 Nghị định 20/2026/NĐ-CP thuê lại đất theo quyết định của Ủy ban nhân dân cấp tỉnh;
- Đã ký hợp đồng cho thuê đất với doanh nghiệp quy định tại khoản 3 Điều này, trong đó bao gồm thông tin giá cho thuê lại đất đã được giảm theo quy định tại khoản 6 Điều 7 Nghị quyết 198/2025/QH15;
- Đã được doanh nghiệp quy định tại khoản 3 Điều 5 Nghị định 20/2026/NĐ-CP thanh toán tiền thuê lại đất theo hợp đồng trong năm đề nghị hoàn trả. Thời điểm chủ đầu tư đề nghị hoàn trả tiền thuê lại đất không quá 12 tháng kể từ thời điểm các bên thực hiện thanh toán tiền thuê lại đất theo hợp đồng cho thuê đất đã ký.
(3) Hỗ trợ thuê nhà, đất là tài sản công
Căn cứ theo Điều 6 Nghị định 20/2026/NĐ-CP quy định hỗ trợ thuê nhà, đất là tài sản công như sau:
Nhà nước hỗ trợ cho thuê nhà, đất là tài sản công quy định tại Điều 8 Nghị quyết 198/2025/QH15 được thực hiện thông qua việc thuê nhà, đất của tổ chức có chức năng quản lý, kinh doanh nhà địa phương theo Nghị định 108/2024/NĐ-CP. Các hình thức hỗ trợ:
- Được cho thuê nhà theo phương thức niêm yết giá theo quy định tại Điều 14 Nghị định 108/2024/NĐ-CP (được sửa đổi, bổ sung bởi Điều 1 Nghị định 286/2025/NĐ-CP);
- Được giảm tiền thuê nhà theo quy định tại khoản 2 Điều 16 Nghị định 108/2024/NĐ-CP (được sửa đổi, bổ sung bởi Điều 1 Nghị định 286/2025/NĐ-CP);
- Được giảm tiền thuê nhà theo quy định tại điểm b khoản 8 Điều 1 Nghị định 286/2025/NĐ-CP.
(4) Miễn thuế TNDN trong 03 năm đối với doanh nghiệp đăng ký kinh doanh lần đầu
Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP quy định miễn giảm thuế TNDN như sau:
Miễn, giảm thuế thu nhập doanh nghiệp
...
3. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu:
a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;
...
Theo đó, doanh nghiệp nhỏ và vừa được miễn thuế TNDN trong 03 năm đầu đối với thuế TNDN kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đồng thời, thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP cho thời gian còn lại.
(5) Hỗ trợ miễn phí các nền tảng số, phần mềm kế toán
Căn cứ tại Điều 10 Nghị định 20/2026/NĐ-CP quy định về hỗ trợ cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh như sau:
Hỗ trợ cung cấp miễn phí các nền tảng số, phần mềm kế toán dùng chung cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh
1. Nhà nước cung cấp miễn phí cho doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh nền tảng số tích hợp các giải pháp chuyển đổi số, trong đó có phần mềm kế toán có tính năng tích hợp được với phần mềm hóa đơn điện tử và dịch vụ chữ ký số mà doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, hộ kinh doanh và cá nhân kinh doanh sử dụng.
2. Bộ Tài chính chịu trách nhiệm tổ chức thuê, mua sắm sản phẩm, dịch vụ các nền tảng số, phần mềm kế toán bảo đảm công khai, minh bạch, phù hợp với khả năng cân đối của ngân sách nhà nước và đáp ứng quy định tại khoản 3 và khoản 4 Điều này để thực hiện quy định tại khoản 1 Điều này. Nội dung thuê, mua sắm sản phẩm, dịch vụ bao gồm cả dịch vụ quản lý, vận hành, sửa chữa, nâng cấp các nền tảng số, phần mềm kế toán đáp ứng yêu cầu quản lý và chuyên môn, nghiệp vụ về kế toán theo các chế độ kế toán được ban hành trong quá trình thuê, mua sắm sản phẩm, dịch vụ. Việc thuê, mua sắm sản phẩm, dịch vụ được thực hiện theo quy định của pháp luật về công nghệ thông tin, pháp luật về đấu thầu, pháp luật về ngân sách nhà nước và pháp luật khác có liên quan.
3. Nhà cung cấp sản phẩm, dịch vụ các nền tảng số, phần mềm kế toán không được có hành vi hạn chế cạnh tranh, hành vi cạnh tranh không lành mạnh theo quy định của pháp luật về cạnh tranh.
...
Như vậy, nhà nước sẽ cung cấp miễn phí cho doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh nền tảng số tích hợp các giải pháp chuyển đổi số, trong đó có phần mềm kế toán có tính năng tích hợp được với phần mềm hóa đơn điện tử và dịch vụ chữ ký số mà doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, hộ kinh doanh và cá nhân kinh doanh sử dụng.
(6) Hỗ trợ miễn phí dịch vụ đào tạo về quản trị doanh nghiệp, kế toán, thuế, nhân sự
Căn cứ Điều 11 Nghị định 20/2026/NĐ-CP quy định về hỗ trợ miễn phí dịch vụ đào tạo về quản trị doanh nghiệp, kế toán, thuế, nhân sự cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh như sau:
Hỗ trợ miễn phí dịch vụ đào tạo về quản trị doanh nghiệp, kế toán, thuế, nhân sự cho doanh nghiệp nhỏ, siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh
1. Ngân sách nhà nước hỗ trợ 100% tổng chi phí của khóa đào tạo quản trị doanh nghiệp (bao gồm cả quản trị kế toán, thuế, nhân sự) cho doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hộ kinh doanh, cá nhân kinh doanh.
2. Đối tượng hỗ trợ:
a) Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ;
b) Hộ kinh doanh được xác định theo quy định của pháp luật về đăng ký doanh nghiệp;
c) Cá nhân kinh doanh được xác định theo quy định tại khoản 3 Điều 3 Nghị quyết số 198/2025/QH15.
3. Nguyên tắc hỗ trợ: Thực hiện theo quy định tại Điều 5 Luật Hỗ trợ doanh nghiệp nhỏ và vừa, Điều 4 Nghị định số 80/2021/NĐ-CP ngày 26 tháng 8 năm 2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
4. Cơ quan hỗ trợ: Thực hiện theo quy định tại Nghị định số 80/2021/NĐ-CP, các văn bản hướng dẫn thi hành; Ủy ban nhân dân xã, phường, đặc khu thuộc cấp tỉnh và các đơn vị trực thuộc.
5. Việc tổ chức các khóa đào tạo thực hiện theo quy định tại khoản 1, khoản 2 và khoản 3 Điều 14 Nghị định số 80/2021/NĐ-CP và các văn bản hướng dẫn thi hành, ngoại trừ quy định về mức hỗ trợ tối đa 70% tổng chi phí của khóa đào tạo quy định tại điểm a khoản 1 và điểm a khoản 3 Điều 14 Nghị định số 80/2021/NĐ-CP. Mức hỗ trợ cho doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hộ kinh doanh và cá nhân kinh doanh được áp dụng theo quy định tại khoản 1 Điều này.
6. Quy trình hỗ trợ cho doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, hộ kinh doanh, cá nhân kinh doanh thực hiện theo quy định tại khoản 1, khoản 2, khoản 4 và khoản 5 Điều 32 Nghị định số 80/2021/NĐ-CP và các văn bản hướng dẫn thi hành. Tờ khai đề xuất nhu cầu hỗ trợ của hộ kinh doanh, cá nhân kinh doanh thực hiện theo mẫu quy định tại Phụ lục III ban hành kèm theo Nghị định này.
Như vậy, doanh nghiệp nhỏ và doanh nghiệp siêu nhỏ là nhóm doanh nghiệp được Ngân sách nhà nước tài trợ 100% chi phí đào tạo kế toán, thuế.
Công thức tính thuế TNDN mới nhất hiện nay là gì?
Từ ngày 01/10/2025 Luật Thuế thu nhập doanh nghiệp 2025 chính thức có hiệu lực thi hành theo đó công thức tính thuế TNDN mới nhất hiện nay được áp dụng sẽ là công thức tính thuế theo quy định của Luật Thuế thu nhập doanh nghiệp 2025.
Theo đó, căn cứ theo quy định tại Điều 6 Luật Thuế thu nhập doanh nghiệp 2025 thì công thức tính thuế TNDN sẽ tính theo công thức sau:
Thuế thu nhập doanh nghiệp phải nộp | = | Thu nhập tính thuế | x | Thuế suất |
Trong đó,
- Căn cứ theo quy định tại Điều 7 Luật Thuế thu nhập doanh nghiệp 2025 thì thu nhập tính thuế thu nhập doanh nghiệp tính theo công thức sau:
Thu nhập tính thuế | = | Thu nhập chịu thuế | - | Thu nhập được miễn thuế | + | Các khoản lỗ được kết chuyển theo quy định |
Thu nhập chịu thuế thu nhập doanh nghiệp được tính theo công thức sau:
Thu nhập chịu thuế | = | Doanh thu | - | Các khoản chi được trừ | + | Các khoản thu nhập khác (kể cả thu nhập nhận được ở ngoài Việt Nam) |
- Căn cứ theo quy định tại Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 thì thuế suất thuế TNDN hiện nay cụ thể như sau:
- Mức thuế suất 20% sẽ áp dụng cho các doanh nghiệp có doanh thu trên 50 tỷ và không thuộc nhóm doanh nghiệp có hoạt động tìm kiếm, thăm dò, khai thác dầu, khí và tài nguyên quý hiếm khác tại Việt Nam.
- Mức thuế suất 15% được áp dụng cho doanh nghiệp có doanh thu dưới 3 tỷ
- Mức thuế suất 17% được áp dụng cho doanh nghiệp có doanh thu từ 3 tỷ cho đến dưới 50 tỷ.
- Đối với các doanh nghiệp có hoạt động tìm kiếm, thăm dò, khai thác dầu, khí và tài nguyên quý hiếm khác tại Việt Nam mức thuế suất thuế cụ thể như sau:
+ Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50% tùy thuộc vào vị trí, điều kiện khai thác và trữ lượng mỏ.
+ Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50% và sẽ được áp dụng mức thuế suất 40% nếu các mỏ có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];