Tải về Itax Viewer phiên bản 2.8.6 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện?
Itax Viewer là phần mềm đọc hồ sơ thuế điện tử. Dưới đây là hướng dẫn các bước lấy link và tải về ứng dụng Itax Viewer phiên bản 2 8 6 mới nhất hiện nay:
>>> Tải về ứng dụng Itax Viewer phiên bản 2 8 6 mới nhất hiện nay:
>> TẠI ĐÂY <<
Bước 1: Truy cập vào trang web để tải ứng dụng Itax Viewer:
https://thuedientu.gdt.gov.vn/etaxnnt/Request#
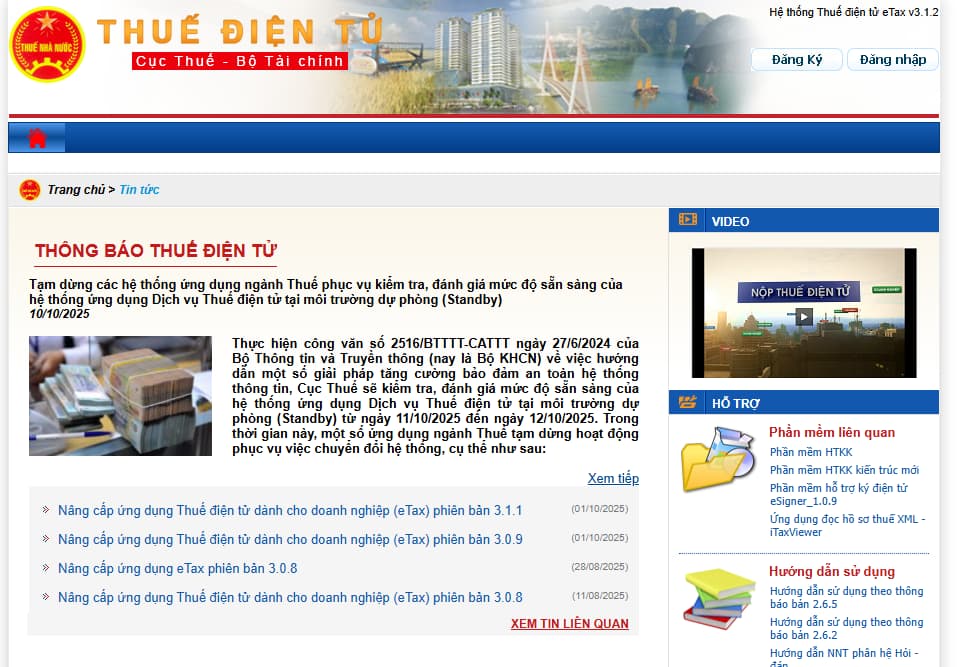
Bước 2: Tại khung "Hỗ trợ" ở góc phải màn hình, ngay vị trí "Phần mềm liên quan", nhấn vào "Ứng dụng hỗ trợ đọc hồ sơ thuế XML - Itax viewer".
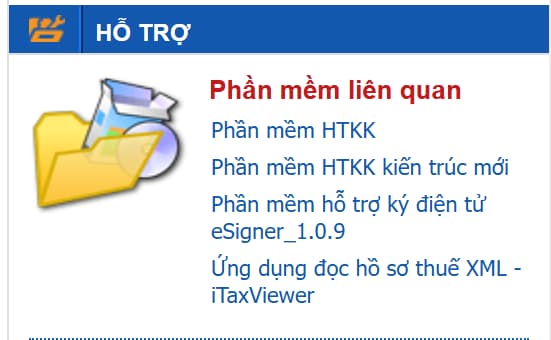
Lúc này, hệ thống sẽ tự động tải xuống file ứng dụng Itax viewer phiên bản 2 8 6 Bạn tiến hành giải nén và tải về ứng dụng trên.
Thông tin trên mang tính tham khảo.
Trên đây là nội dung Tải về Itax Viewer phiên bản 2 8 6 chi tiết, dễ thực hiện?

Tải về Itax Viewer phiên bản 2.8.6 phần mềm đọc hồ sơ thuế XML chi tiết, dễ thực hiện? (Hình từ Internet)
Hệ thống thuế điện tử gặp sự cố vào ngày cuối hạn nộp hồ sơ xử lý thế nào để được tính đúng hạn?
Căn cứ theo khoản 3 Điều 12 Thông tư 89/2026/TT-BTC hướng dẫn xử lý khi hệ thống thuế điện tử gặp sự cố như sau:
Xử lý sự cố trong quá trình thực hiện giao dịch thuế điện tử
1. Trường hợp hệ thống hạ tầng kỹ thuật của người nộp thuế gặp sự cố:
a) Người nộp thuế phải tự khắc phục sự cố để thực hiện giao dịch thuế điện tử;
b) Trường hợp đến hạn nộp hồ sơ thuế, nộp thuế mà hệ thống hạ tầng kỹ thuật của người nộp thuế chưa khắc phục được sự cố thì người nộp thuế thực hiện như sau:
b.1) Nộp hồ sơ bản giấy tại bộ phận một cửa hoặc qua đường bưu chính theo quy định tại Nghị định số 118/2025/NĐ-CP của Chính phủ về thực hiện thủ tục hành chính theo cơ chế một cửa, một cửa liên thông tại Bộ phận Một cửa và Cổng Dịch vụ công quốc gia được sửa đổi, bổ sung tại Nghị định số 367/2025/NĐ-CP;
b.2) Nộp thuế trực tiếp tại tổ chức cung ứng dịch vụ thanh toán hoặc Kho bạc Nhà nước theo quy định của pháp luật.
...
3. Trường hợp Hệ thống thông tin quản lý thuế gặp sự cố trong ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế:
a) Cục Thuế có trách nhiệm thông báo kịp thời thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động theo mẫu số 02/TB-TĐT Phụ lục III ban hành kèm theo Thông tư này trên Trang thông tin điện tử Cục Thuế (www.gdt.gov.vn) và Hệ thống thông tin quản lý thuế;
b) Người nộp thuế được nộp hồ sơ thuế, chứng từ nộp ngân sách nhà nước điện tử trong ngày tiếp theo liền kề ngày Hệ thống thông tin quản lý thuế tiếp tục hoạt động, trừ trường hợp người nộp thuế đã thực hiện theo quy định tại điểm b khoản 1 Điều này. Hồ sơ thuế, chứng từ nộp ngân sách nhà nước điện tử nộp trong thời gian này là đúng hạn;
c) Trường hợp Hệ thống thông tin quản lý thuế gặp sự cố sau giờ hành chính của ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế, nếu người nộp thuế thực hiện theo quy định tại điểm b.1 và điểm b.2 khoản 1 Điều này vào ngày làm việc tiếp theo liền kề ngày Hệ thống thông tin quản lý thuế gặp sự cố thì hồ sơ thuế, chứng từ nộp ngân sách nhà nước được xác định là đúng hạn.
...
Như vậy, trường hợp Hệ thống thuế điện tử gặp sự cố vào ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế, người nộp thuế thực hiện như sau:
- Cục Thuế có trách nhiệm thông báo kịp thời thời điểm hệ thống gặp sự cố và thời điểm hệ thống hoạt động trở lại trên Trang thông tin điện tử của Cục Thuế và Hệ thống thông tin quản lý thuế.
- Người nộp thuế được nộp hồ sơ thuế, chứng từ nộp ngân sách nhà nước điện tử vào ngày tiếp theo liền kề ngày Hệ thống thông tin quản lý thuế hoạt động trở lại. Hồ sơ, chứng từ được nộp trong thời gian này được xác định là đúng hạn.
- Trường hợp hệ thống gặp sự cố sau giờ hành chính của ngày cuối cùng của thời hạn nộp, người nộp thuế có thể nộp hồ sơ bản giấy tại bộ phận một cửa hoặc qua đường bưu chính, đồng thời nộp thuế trực tiếp tại tổ chức cung ứng dịch vụ thanh toán hoặc Kho bạc Nhà nước vào ngày làm việc tiếp theo liền kề ngày hệ thống gặp sự cố. Các hồ sơ, chứng từ này cũng được xác định là đúng hạn.
Điều kiện để được thực hiện giao dịch thuế điện tử là gì?
Căn cứ khoản 1 Điều 8 Thông tư 89/2026/TT-BTC quy định điều kiện để được thực hiện giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch điện tử trong quản lý thuế
1. Người nộp thuế thực hiện giao dịch thuế điện tử với cơ quan thuế phải đáp ứng các điều kiện sau:
a) Có tài khoản giao dịch thuế điện tử là tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử hoặc tài khoản giao dịch thuế điện tử do Hệ thống thông tin quản lý thuế cấp đối với các trường hợp không bắt buộc hoặc không thuộc đối tượng được cấp tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử;
b) Có khả năng truy cập và sử dụng mạng Internet;
c) Có chữ ký điện tử theo quy định tại Điều 10 Thông tư này, trừ trường hợp được áp đụng các hình thức xác nhận điện tử khác.
Trường hợp người nộp thuế thực hiện nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt bằng phương thức điện từ (sau đây gọi chung là nộp thuế điện tử) theo quy định tại điểm d khoản 2 Điều này thì thực hiện theo quy định của cơ quan nhà nước có thẩm quyền, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức dịch vụ khác.
2. Hệ thống thông tin điện tử phục vụ giao dịch thuế điện tử:
...
Như vậy, theo quy định điều kiện để được thực hiện giao dịch thuế điện tử bao gồm:
(1) Có tài khoản giao dịch thuế điện tử
(2) Phải có khả năng truy cập và sử dụng mạng Internet
(3) Có chữ ký điện tử theo Điều 10 Thông tư 89/2026/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];