
Hướng dẫn điền Đơn đề nghị giao đất, thuê đất mới nhất theo Nghị định 151?
Mẫu đơn đề nghị giao đất, thuê đất là Mẫu số 01 tại Phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP.
Mẫu đơn đề nghị giao đất, thuê đất có dạng như sau:
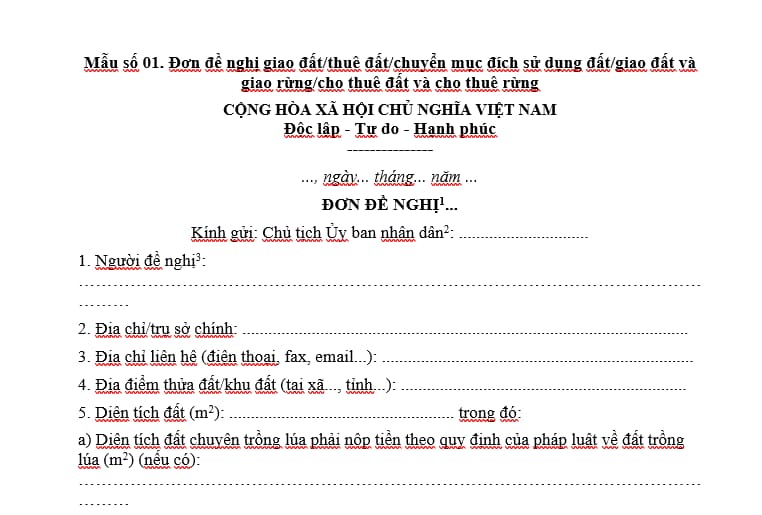
Tải về mẫu đơn đề nghị giao đất, thuê đất ban hành kèm theo Nghị định 151/2025/NĐ-CP
Hướng dẫn cách điền:
(1) Giao đất/thuê đất/cho phép chuyển mục đích sử dụng đất/giao đất và giao rừng/thuê đất và thuê rừng.
(2) Chủ tịch UBND cấp có thẩm quyền giao đất/cho thuê đất/cho phép chuyển mục đích sử dụng đất/giao đất và giao rừng/cho thuê đất và cho thuê rừng.
(3) Đối với cá nhân, người đại diện thì ghi rõ họ tên và thông tin về số, ngày/tháng/năm, Cơ quan cấp Căn cước công dân hoặc số định danh hoặc Hộ chiếu...; đối với tổ chức thì ghi rõ thông tin như trong Quyết định thành lập Cơ quan, tổ chức sự nghiệp văn bản công nhận tổ chức tôn giáo/đăng ký kinh doanh/Giấy chứng nhận đầu tư đối với doanh nghiệp/tổ chức kinh tế...
(4) Trường hợp đã được cấp giấy chứng nhận đầu tư/Quyết định, chấp thuận chủ trương đầu tư/quyết định dự án... thì ghi rõ mục đích sử dụng đất để thực hiện dự án đầu tư theo giấy tờ đã cấp. Trường hợp đề nghị giao đất xây dựng công trình ngầm thì ghi rõ diện tích đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm quy định tại Điều 216 Luật Đất đai 2024.
(5) Thực hiện trong trường hợp hồ sơ giao đất/thuê đất/chuyển mục đích sử dụng đất/giao đất và giao rừng/thuê đất và thuê rừng do người đề nghị lập phải có theo quy định.
(6) Ghi rõ họ và tên cá nhân, cá nhân đại diện cho người sử dụng đất quy định tại Điều 4 Luật Đất đai 2024.
Hướng dẫn điền Đơn đề nghị giao đất, thuê đất mới nhất theo Nghị định 151? (Hình từ Internet)
Đối tượng nào miễn thuế sử dụng đất nông nghiệp dự kiến từ ngày 01/01/2026 đến hết năm 2030?
Căn cứ tại Điều 2 Dự thảo Nghị định Tải về quy định chi tiết và hướng dẫn thi hành Nghị quyết 216/2025/QH15 về việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến đối tượng được miễn thuế sử dụng đất nông nghiệp như sau:
(1) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
(2) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo.
- Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Quyết định của Thủ tướng Chính phủ.
- Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định để xác định hộ nghèo.
(3) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây:
- Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
- Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
- Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023.
(4) Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
Người nộp thuế phải nộp tiền thuê đất khi gia hạn sử dụng đất không?
Căn cứ khoản 2 Điều 156 Luật Đất đai 2024 quy định về nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất như sau:
Nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất
1. Việc miễn, giảm tiền sử dụng đất, tiền thuê đất được thực hiện trong các trường hợp sau đây:
a) Sử dụng đất vào mục đích sản xuất, kinh doanh thuộc lĩnh vực ưu đãi đầu tư hoặc tại địa bàn ưu đãi đầu tư theo quy định của pháp luật về đầu tư và pháp luật có liên quan, trừ trường hợp sử dụng đất xây dựng nhà ở thương mại, sử dụng đất thương mại, dịch vụ;
b) Sử dụng đất để thực hiện chính sách nhà ở, đất ở đối với người có công với cách mạng, thương binh hoặc bệnh binh không có khả năng lao động, hộ gia đình liệt sĩ không còn lao động chính, người nghèo; sử dụng đất để thực hiện dự án đầu tư xây dựng nhà ở xã hội, nhà lưu trú công nhân trong khu công nghiệp, nhà ở cho lực lượng vũ trang nhân dân, cải tạo, xây dựng lại nhà chung cư theo quy định của pháp luật về nhà ở; đất ở cho người phải di dời khi Nhà nước thu hồi đất do có nguy cơ đe dọa tính mạng con người; đất ở cho các đối tượng quy định tại điểm a và điểm b khoản 3 Điều 124 của Luật này đang công tác tại các xã biên giới, hải đảo hoặc huyện đảo không có đơn vị hành chính cấp xã thuộc vùng có điều kiện kinh tế - xã hội khó khăn, vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn.
c) Đồng bào dân tộc thiểu số sử dụng đất được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định của Chính phủ;
...
2. Khi được gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất mà người sử dụng đất thuộc đối tượng nộp tiền sử dụng đất, tiền thuê đất thì phải nộp tiền sử dụng đất, tiền thuê đất đối với thời gian được gia hạn, được điều chỉnh.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên thì khi được gia hạn sử dụng đất mà người sử dụng đất thuộc đối tượng nộp tiền sử dụng đất, tiền thuê đất thì phải nộp tiền sử dụng đất, tiền thuê đất đối với thời gian được gia hạn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




























