Tải file Mẫu đơn đề nghị giao đất, thuê đất ban hành kèm theo Nghị định 151?
Chính phủ đã ban hành Nghị định 151/2025/NĐ-CP về việc quy định về phân định thẩm quyền của của chính quyền địa phương 2 cấp, phân quyền, phân cấp trong lĩnh vực đất đai.
Mẫu đơn đề nghị giao đất, thuê đất là Mẫu số 01 tại Phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP.
Mẫu đơn đề nghị giao đất, thuê đất có dạng như sau:
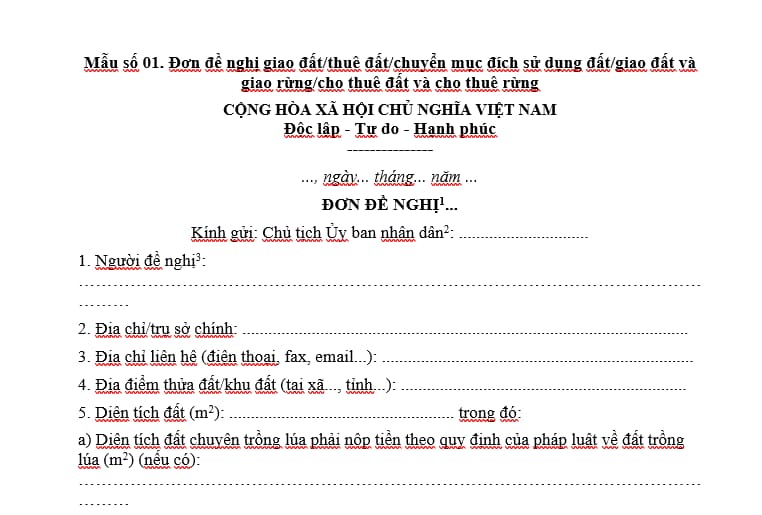
Tải về mẫu đơn đề nghị giao đất, thuê đất ban hành kèm theo Nghị định 151/2025/NĐ-CP
Tải file Mẫu đơn đề nghị giao đất, thuê đất ban hành kèm theo Nghị định 151? (Hình từ Internet)
Người nộp thuế được miễn giảm thuế sử dụng đất nông nghiệp trong trường hợp nào?
Căn cứ Điều 19, Điều 20, Điều 21, Điều 22, Điều 23 Luật Thuế sử dụng đất nông nghiệp 1993 quy định các trường hợp nào được miễn giảm thuế sử dụng đất nông nghiệp bao gồm:
(1) Miễn thuế cho đất đồi, núi trọc dùng vào sản xuất nông, lâm nghiệp, đất trồng rừng phòng hộ và rừng đặc dụng.
(2) Miễn thuế cho đất khai hoang không thuộc quy định tại Mục (1) dùng vào sản xuất:
- Trồng cây hàng năm: 5 năm; riêng đối với đất khai hoang ở miền núi, đầm lầy và lấn biển: 7 năm;
- Trồng cây lâu năm: miễn thuế trong thời gian xây dựng cơ bản và cộng thêm 3 năm từ khi có thu hoạch.
Riêng đối với đất ở miền núi, đầm lầy và lấn biển được cộng thêm 6 năm.
- Đối với cây lấy gỗ và các loại cây lâu năm thu hoạch một lần thì chỉ nộp thuế khi khai thác theo quy định tại khoản 4 Điều 9 Luật Thuế sử dụng đất nông nghiệp 1993.
(3) Miễn thuế cho đất trồng cây lâu năm chuyển sang trồng lại mới và đất trồng cây hàng năm chuyển sang trồng cây lâu năm, cây ăn quả: trong thời gian xây dựng cơ bản và cộng thêm 3 năm từ khi có thu hoạch.
(4) Hộ di chuyển đến vùng kinh tế mới khai hoang để sản xuất nông nghiệp được miễn thuế trong thời hạn theo quy định tại Điều 19 Luật Thuế sử dụng đất nông nghiệp 1993 và cộng thêm 2 năm.
Nếu đất được giao là đất đang sản xuất nông nghiệp, thì được miễn thuế trong thời hạn 3 năm kể từ ngày nhận đất.
(5) Trong trường hợp thiên tai, địch hoạ làm thiệt hại mùa màng, thuế sử dụng đất nông nghiệp được giảm hoặc miễn cho từng hộ nộp thuế theo từng vụ sản xuất như sau:
- Thiệt hại từ 10% đến dưới 20%, giảm thuế tương ứng theo mức thiệt hại;
- Thiệt hại từ 20% đến dưới 30%, giảm thuế 60%;
- Thiệt hại từ 30% đến dưới 40%, giảm thuế 80%;
- Thiệt hại từ 40% trở lên, miễn thuế 100%.
(6) Miễn thuế hoặc giảm thuế cho các hộ nông dân sản xuất ở vùng cao, miền núi, biên giới và hải đảo mà sản xuất và đời sống còn nhiều khó khăn;
(7) Miễn thuế hoặc giảm thuế cho các hộ nông dân là dân tộc thiểu số mà sản xuất và đời sống còn nhiều khó khăn;
(8) Miễn thuế cho các hộ nông dân là người tàn tật, già yếu không nơi nương tựa.
(9) Miễn thuế cho hộ nộp thuế có thương binh hạng 1/4 và 2/4, bệnh binh hạng 1/3 và 2/3;
(10) Miễn thuế hoặc giảm thuế cho hộ nộp thuế là gia đình liệt sỹ;
(11) Giảm thuế cho hộ nộp thuế có thương binh, bệnh binh không thuộc diện miễn thuế theo quy định tại Mục (9) mà đời sống có nhiều khó khăn.
Có được gia hạn nộp tiền thuê đất năm 2025 như thế nào?
Căn cứ tại khoản 4 Điều 4 Nghị định 82/2025/NĐ-CP quy định về gia hạn nộp tiền thuê đất trong năm 2025 như sau:
Gia hạn thời hạn nộp thuế và tiền thuê đất
...
4. Gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2025 (số phải nộp kỳ thứ nhất năm 2025) của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng quy định tại Điều 3 Nghị định này đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hàng năm. Thời gian gia hạn là 06 tháng kể từ ngày 31 tháng 5 năm 2025.
Quy định này áp dụng cho cả trường hợp doanh nghiệp, tổ chức, hộ gia đình, cá nhân có nhiều Quyết định, Hợp đồng thuê đất trực tiếp của nhà nước và có nhiều hoạt động sản xuất, kinh doanh khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định này
...
Theo quy định trên, doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động kinh doanh thuộc đối tượng được gia hạn theo quy định tại Điều 3 Nghị định 82/2025/NĐ-CP sẽ được gia hạn đối với 50% số tiền thuê đất phát sinh phải nộp năm 2025 đối với đất được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hằng năm.
Như vậy, theo quy định trên tiền thuê đất trong năm 2025 sẽ được gia hạn trong vòng 6 tháng kể từ ngày 31 tháng 5 năm 2025. Thời hạn nộp tiền thuê đất chậm nhất là vào ngày 31/11/2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];