
Hướng dẫn chọn Phụ lục giảm thuế GTGT 2024 trên HTKK kê khai thuế GTGT quý 3/2024?
Mới: Tải file phần mềm HTKK 5.3.6 chính thức có hướng dẫn cài đặt phần mềm HTKK?
Bước 1: Cập nhật nâng cấp phần mềm HTKK phiên bản 5.2.3 => Chọn kê khai thuế giá trị gia tăng.
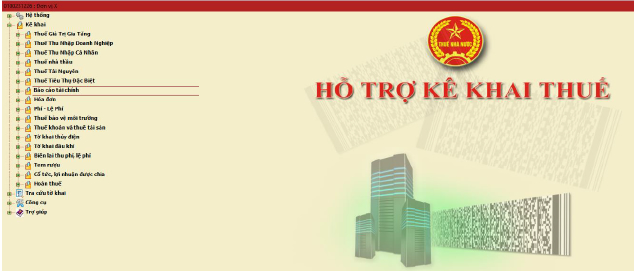
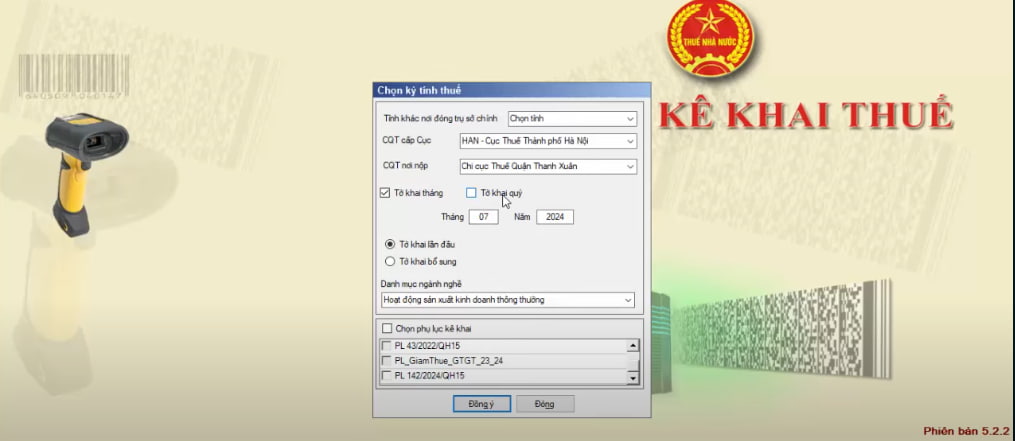
Bước 2: Chọn Tờ khai tháng hoặc Quý => Phụ lục kê khai giảm thuế GTGT sẽ chọn PL 142/2024/QH15.
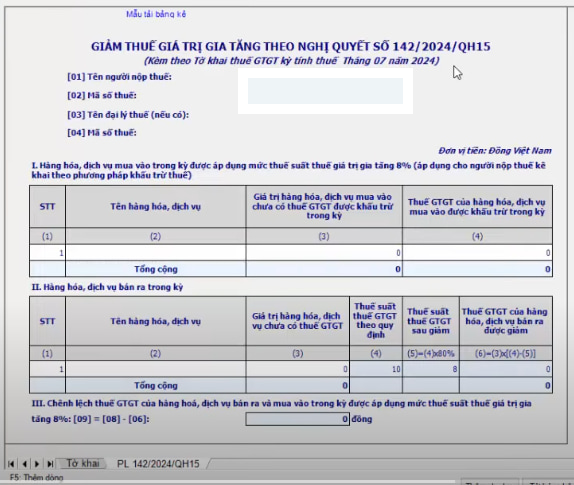
Bước 3: Hệ thống sẽ chuyển sang bảng kê hàng hóa, dịch vụ được giảm thuế GTGT theo mẫu Phụ lục giảm thuế GTGT theo Nghị quyết 142/2024/QH15.
Lưu ý:
(1) Trong kỳ tính thuế, người nộp thuế chỉ có hàng hóa, dịch vụ mua vào và không có bán ra thì không phải thực hiện phụ lục giảm thuế GTGT theo Nghị quyết 142/2024/QH15.
Nếu chỉ có hàng hóa, dịch vụ mua vào được giảm thuế mà không có hóa đơn bán ra được giảm thuế thì không phải làm phụ lục giảm thuế vì không có dữ liệu để kê khai lên Mục II trên phụ lục, khi chọn phụ lục mà để trống cột 2, cột 3 tại Mục II thì phần mềm báo lỗi sẽ không kết xuất được tờ khai.
(2) Phải kê khai cả hóa đơn mua vào và hóa đơn bán ra có thuế suất thuế GTGT 8%.
(3) Nếu hóa đơn bán ra và hóa đơn mua vào có cùng nhóm hàng hóa, cùng tên, cùng loại thì gộp chung lại thành 1 mã, cộng tổng tiền và thuế điền vào PL 142/2024.
(4) Nếu có hóa đơn bán ra nhưng không có hóa đơn đầu vào 8% thì bỏ trống mục I khi kê khai Phụ lục giảm thuế GTGT.
Xem thêm: Một số lưu ý khi kê khai thuế GTGT Quý 3/2024 trên HTKK 5.2.3
Xem thêm: Hướng dẫn kê khai bổ sung điều chỉnh thuế GTGT trên phần mềm HTKK
Hướng dẫn chọn Phụ lục giảm thuế GTGT 2024 trên HTKK kê khai thuế GTGT quý 3/2024?
Trình tự thực hiện và thời gian giảm thuế GTGT 2024 như thế nào?
Về trình tự, thủ tục thực hiện:
Căn cứ tại khoản 3 Điều 1 Nghị định 72/2024/NĐ-CP quy định trình tự, thủ tục thực hiện giảm thuế GTGT như sau:
- Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp khấu trừ:
+ Khi lập hoá đơn GTGT cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế GTGT, tại dòng thuế suất thuế GTGT ghi “8%”; tiền thuế GTGT; tổng số tiền người mua phải thanh toán.
+ Căn cứ hóa đơn GTGT, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế GTGT đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế GTGT đầu vào theo số thuế đã giảm ghi trên hóa đơn GTGT.
+ Trường hợp khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn GTGT phải ghi rõ thuế suất của từng hàng hóa, dịch vụ.
- Đối với cơ sở kinh doanh tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu:
+ Khi lập hoá đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế GTGT, tại cột “Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm.
+ Tại dòng “Cộng tiền hàng hóa, dịch vụ” ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế GTGT theo Nghị quyết số 142/2024/QH15”.
+ Trường hợp khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm.
Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế GTGT chưa được giảm thuế GTGT thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
Về thời gian giảm thuế GTGT:
Theo quy định tại Điều 2 Nghị định 72/2024/NĐ-CP như sau:
Hiệu lực thi hành và tổ chức thực hiện
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2024 đến hết ngày 31 tháng 12 năm 2024.
2. Các bộ theo chức năng, nhiệm vụ và Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương chỉ đạo các cơ quan liên quan triển khai tuyên truyền, hướng dẫn, kiểm tra, giám sát để người tiêu dùng hiểu và được thụ hưởng lợi ích từ việc giảm thuế giá trị gia tăng quy định tại Điều 1 Nghị định này, trong đó tập trung các giải pháp ổn định cung cầu hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng nhằm giữ bình ổn mặt bằng giá cả thị trường (giá chưa có thuế giá trị gia tăng) từ ngày 01 tháng 7 năm 2024 đến hết ngày 31 tháng 12 năm 2024.
Theo đó, thời gian giảm thuế GTGT từ 01/7/2024 đến hết ngày 31/12/2024.
Sau thời gian này các đối tượng được giảm thuế GTGT sẽ quay về mức thuế suất cũ theo Luật Thuế giá trị gia tăng 2008 nếu không có văn bản chỉ đạo tiếp theo.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































