
Hộ kinh doanh có doanh thu 500 triệu trở xuống cần phải làm gì?
Căn cứ Điều 8 Nghị định 68/2026/NĐ-CP quy định trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng trở xuống thì hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Thuế cơ sở 7 TPHCM đã công bố thông tin những việc hộ kinh doanh có doanh thu 500 triệu trở xuống (hay hộ kinh doanh nhóm 1) cần làm bao gồm:
Công việc 1: Ghi chép doanh thu
Ghi chép doanh thu thực tế theo Mẫu số S1a-HKD
>> Tải về Mẫu số S1a-HKD (bản word)
>> Tải về Mẫu số S1a-HKD (bản excel)
Công việc 2: Thông báo số tài khoản ngân hàng/ví điện tử
Thông báo số TK ngân hàng/ví điện tử sử dụng cho hoạt động kinh doanh qua eTax Mobile hoặc Cổng dichvucong.gdt.gov.vn cho Cơ quan thuế (CQT).
Lưu ý: Hộ kinh doanh (HKD) cần có tài khoản đăng nhập thành công eTax Mobile (trên điện thoại thông minh) hoặc Cổng dichvucong.gdt.gov.vn.
Dưới đây là các bước Thông báo số TK ngân hàng/ví điện tử trên Cổng dichvucong.gdt.gov.vn
Bước 1: Đầu tiên, người nộp thuế đăng nhập https://dichvucong.gdt.gov.vn/ Bước 2: Sau khi đăng nhập thì chọn vào mục Hộ, cá nhân kinh doanh Bước 3: Sau đó, chọn vào mục “Trải nghiệm ngay” và chọn Mục “Thông báo số tài khoản/số hiệu ví điện tử” Bước 4: Người nộp thuế chọn “Kê khai trực tuyến” và bấm “Tiếp tục” Bước 5: Hệ thống chuyển qua giao diện mới, người nộp thuế chọn “Tiếp tục” Bước 6: Người nộp thuế chọn “Tiếp tục” Bước 7: Người nộp thuế chọn Mã địa điểm kinh doanh, Tên địa điểm kinh doanh, cập nhật thông tin số tài khoản, tên tài khoản, ngân hàng và lựa chọn khai lần đầu (hoặc thay đổi thông tin), sau đó bấm “Tiếp tục”. Bước 8: Người nộp thuế tiến hành kiểm tra thông tin Mẫu Thông báo số tài khoản/ số hiệu ví điện tử; trường hợp đúng thì người nộp thuế Gõ mã captcha và bấm “Tiếp tục” . Bước 9: Người nộp thuế bấm “Tiếp tục”. Do môi trường trải nghiệm nên Mã OTP mặc định. Trường hợp cập nhật thành công thì hệ thống sẽ Thông báo số tài khoản/số hiệu ví điện tử thành công |
Hạn nộp thông báo số tài khoản:
- Đối với HKD, cá nhân kinh doanh (CNKD) đã kê khai, nộp thuế trong năm 2025 --> Gửi thông báo STK (theo Mẫu số 01/BK-STK) chậm nhất là ngày 20/4/2026.
- Đối với HKD, CNKD mới ra kinh doanh năm 2026
+ Mới ra kinh doanh 6 tháng đầu năm: Gửi thông báo số TK (Mẫu 01/BK-STK) kèm theo Thông báo doanh thu 6 tháng đầu năm (Mẫu 01/TKN-CNKD) chậm nhất ngày 31/7/2026.
+ Mới ra kinh doanh 6 tháng cuối năm: Gửi thông báo số TK (Mẫu 01/BK-STK) kèm theo Thông báo doanh thu 6 tháng cuối năm (Mẫu 01/TKN-CNKD) chậm nhất ngày 31/01/2027.
>> Tải về Mẫu số 01/BK-STK
>>Tải về Mẫu 01/TKN-CNKD
Công việc 3: Gửi thông báo doanh thu thực tế
Gửi thông báo doanh thu thực tế cho CQT: Đối với HKD, CNKD đã kê khai, nộp thuế trong năm 2025 --> Gửi thông báo doanh thu thực tế trong năm 2026 (theo Mẫu số 01/TKN-CNKD Tải về) chậm nhất là ngày 31/01/2027.
Lưu ý về các loại thuế khác
HKD phát sinh các loại thuế khác (TTĐB, Tài nguyên, BVMT,...) sử dụng thêm sổ kế toán theo dõi nghĩa vụ thuế khác (Mẫu số S3a-HKD Tải về), kê khai nghĩa vụ các loại thuế khác trên Mẫu 01/TKN-CNKD Tải về.
(*) Trên đây là nội dung hộ kinh doanh có doanh thu 500 triệu trở xuống cần phải làm gì?
Hộ kinh doanh có doanh thu 500 triệu trở xuống cần phải làm gì? (Hình từ Internet)
Hướng dẫn cách điền mẫu 01/TKN-CNKD mẫu thông báo doanh thu hộ kinh doanh dưới 500 triệu?
Mẫu 01/TKN-CNKD Tải về là mẫu thông báo doanh thu cho hộ kinh doanh dưới 500 triệu ban hành kèm theo Thông tư 18/2026/TT-BT có dạng như sau:
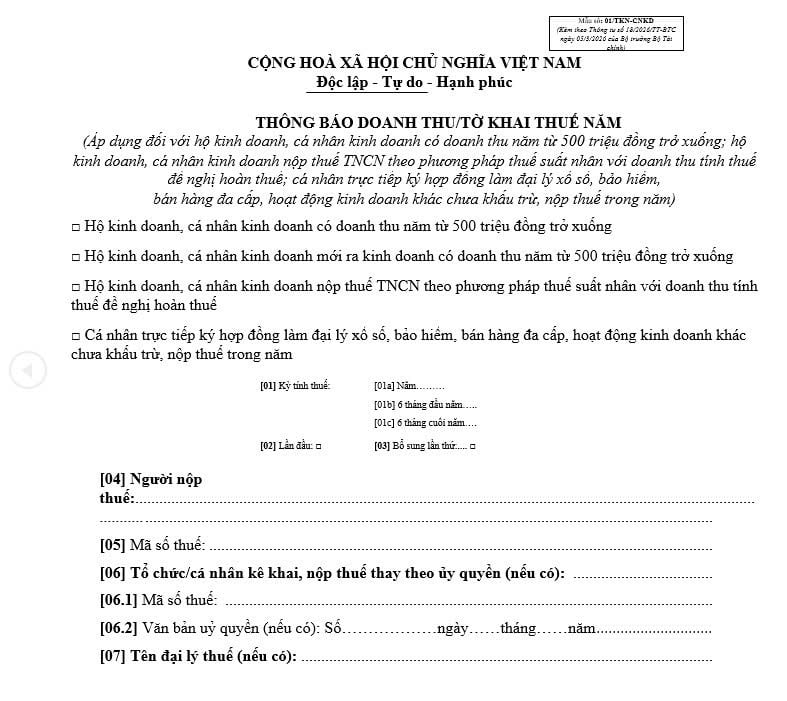
Dưới đây là hướng dẫn cách điền mẫu 01/TKN-CNKD mẫu thông báo doanh thu cho hộ kinh doanh dưới 500 triệu:
Tích vào một trong 4 ô vuông đầu tiên, thuộc đối tượng nào thì tích vào ô đó. Chỉ tiêu thông tin chung [01] Kỳ tính thuế: chọn kỳ khai. [01a]: ghi năm [01b]: ghi 6 tháng đầu năm [01c]: ghi 6 tháng cuối năm [02] Lần đầu: tích nếu đây là lần nộp đầu tiên của kỳ đó. [03] Bổ sung lần thứ...: ghi số lần bổ sung nếu đây là hồ sơ khai bổ sung. [04] Người nộp thuế: ghi họ tên cá nhân hoặc tên hộ kinh doanh. [05] Mã số thuế: ghi mã số thuế của người nộp thuế. [06] Tổ chức/cá nhân kê khai, nộp thuế thay theo ủy quyền (nếu có): ghi tên đơn vị hoặc cá nhân được ủy quyền khai, nộp thay. [06.1] Mã số thuế: ghi mã số thuế của bên khai thay. [06.2] Văn bản ủy quyền (nếu có): ghi số, ngày, tháng, năm của giấy ủy quyền. [07] Tên đại lý thuế (nếu có): ghi tên đại lý thuế nếu nộp qua đại lý. [07.1] Mã số thuế: ghi mã số thuế của đại lý thuế. Phần A. Xác định nghĩa vụ thuế GTGT, TNCN Phần này dùng để ghi doanh thu và số thuế theo từng nhóm hoạt động kinh doanh mà mẫu đã chia sẵn. Các nhóm hoạt động, mã chỉ tiêu và các cột đều thể hiện ngay trên mẫu. Các cột trên bảng A Cột (1) Doanh thu trong năm: ghi doanh thu thực tế của hoạt động đó trong năm. Cột (2) Số thuế GTGT phải nộp: ghi số thuế giá trị gia tăng phải nộp của hoạt động đó nếu có. Cột (3) Doanh thu: ghi doanh thu dùng để tính thuế TNCN. Cột (4) Doanh thu được trừ để xác định doanh thu tính thuế: ghi phần doanh thu được trừ theo quy định. Cột (5) Số thuế TNCN phải nộp: ghi số thuế thu nhập cá nhân phải nộp. Cột (6), (7): ghi số tiền người nộp thuế tự nộp tiếp vào ngân sách nhà nước đối với GTGT và TNCN. Cột (8), (9): ghi số tiền do tổ chức khấu trừ, nộp thay đối với GTGT và TNCN. Cột (11), (12): ghi số thuế phải nộp thêm. Cột (13), (14): ghi số thuế nộp thừa. Các tên cột này có sẵn trên biểu mẫu. Từng dòng trong phần A [08]: ghi số liệu của hoạt động sản xuất, kinh doanh hàng hóa, cung cấp dịch vụ có địa điểm kinh doanh cố định. [08a]: ghi phần phân phối, cung cấp hàng hóa. [08b]: ghi phần dịch vụ, xây dựng không bao thầu nguyên vật liệu. [08c]: ghi phần cho thuê tài sản trừ bất động sản. [08d]: ghi phần sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu. [08e]: ghi phần cung cấp sản phẩm, dịch vụ nội dung thông tin số, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số. [08g]: ghi hoạt động kinh doanh khác. Các dòng này nằm nguyên trên mẫu. [09]: ghi số liệu của hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác. [09a]: phân phối, cung cấp hàng hóa trên nền tảng. [09b]: dịch vụ, xây dựng không bao thầu nguyên vật liệu trên nền tảng. [09c]: cho thuê tài sản trừ bất động sản trên nền tảng. [09d]: sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu trên nền tảng. [09e]: cung cấp sản phẩm, dịch vụ nội dung số trên nền tảng. [09g]: hoạt động kinh doanh khác trên nền tảng. [10]: ghi số liệu đối với hoạt động đại lý xổ số, bảo hiểm, bán hàng đa cấp. [11] Tổng cộng: cộng toàn bộ số liệu của phần A. [12] Số thuế được miễn: ghi số thuế thuộc diện được miễn. [13] Số thuế còn phải nộp: ghi số thuế còn phải nộp sau khi đối trừ. Phần B. Kê khai thuế tiêu thụ đặc biệt Phần này chỉ ghi khi có hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt. Nếu không có thì để trống. Tên phần và các chỉ tiêu [14] đến [17] đều có sẵn trên mẫu. [14a], [14b]...: ghi từng hàng hóa, dịch vụ chịu thuế TTĐB. [15] Tổng cộng: cộng số thuế TTĐB phải nộp. [16] Số thuế được miễn: ghi phần được miễn nếu có. [17] Số thuế còn phải nộp: ghi phần còn phải nộp. Phần C. Kê khai thuế tài nguyên, bảo vệ môi trường, phí bảo vệ môi trường Phần này chỉ ghi nếu có phát sinh các loại thuế, phí tương ứng. Nếu không phát sinh thì để trống. I. Khai thuế tài nguyên [18a], [18b]...: ghi từng loại tài nguyên phát sinh nghĩa vụ thuế. [19] Tổng cộng: tổng số thuế tài nguyên. [20] Số thuế được miễn. [21] Số thuế còn phải nộp. II. Khai thuế bảo vệ môi trường [22a], [22b]...: ghi từng hàng hóa chịu thuế bảo vệ môi trường. [23] Tổng cộng. [24] Số thuế được miễn. [25] Số thuế còn phải nộp. III. Khai phí bảo vệ môi trường đối với khai thác khoáng sản [26a], [26b]...: ghi từng loại khoáng sản. [27] Tổng cộng. [28] Số phí được miễn. [29] Số phí còn phải nộp. Phần ghi chú cuối mẫu cũng nêu chỉ tiêu [3.1], [3.2] tại khoản III mục C bao gồm khoáng sản và đất đá bóc, đất đá thải nếu có. Phần D. Hỗ trợ thông tin nộp thuế Phần này là phần hỗ trợ thông tin nộp ngân sách. [30]: số thứ tự. [31]: nội dung khoản nộp NSNN. [32]: số tiền. [33]: chương. [34]: tiểu mục. [35]: địa bàn hành chính. [36]: cơ quan thu. [37]: cơ quan thuế. [38]: hạn nộp thuế. [39] Tổng cộng: cộng toàn bộ số tiền ở phần này. Phần E. Đề nghị xử lý khoản nộp thừa Phần này chỉ ghi khi có nộp thừa và muốn hoàn hoặc bù trừ. [40] Đề nghị hoàn trả: ghi nội dung đề nghị hoàn. [40.1]: số thuế GTGT đề nghị hoàn. [40.2]: số thuế TNCN đề nghị hoàn. [40.3]: tổng cộng. [41] Hình thức hoàn trả: chọn cách nhận hoàn. [42] Chuyển khoản: tích nếu nhận qua tài khoản. [42.1]: tên chủ tài khoản. [42.2]: số tài khoản. [42.3]: tên ngân hàng/KBNN. [43] Tiền mặt: tích nếu nhận bằng tiền mặt. [43.1]: tên người nhận tiền. [43.2]: số CCCD/số định danh cá nhân/số hộ chiếu. [43.3]: ngày cấp. [43.4]: nơi cấp. [43.5]: nơi nhận tiền hoàn thuế. Bảng bù trừ khoản nộp thừa với khoản nợ Bảng này dùng khi đề nghị bù trừ với khoản đang nợ hoặc khoản phải nộp phát sinh. Các cột [44] đến [56] có sẵn trên mẫu. [44]: số thứ tự. [45]: mã số thuế. [46]: tên người nộp thuế. [47]: số định danh khoản phải nộp (ID) nếu có. [48]: nội dung khoản nợ/phát sinh. [49]: chương. [50]: tiểu mục. [51]: cơ quan thu. [52]: địa bàn hành chính. [53]: hạn nộp. [54]: số tiền còn phải nộp. [55]: số tiền đề nghị bù trừ với số tiền nộp thừa. [56]: số tiền còn phải nộp sau bù trừ ([56] = [54] - [55]) |
Ghi chú:
- Đối với trường hợp hộ kinh doanh, cá nhân kinh doanh thông báo doanh thu năm từ 500 triệu đồng trở xuống thì chỉ thực hiện thông báo doanh thu; không thực hiện khai số thuế GTGT, thuế TNCN phải nộp.
- Chỉ tiêu [3.1], [3.2]…tại khoản III, mục C: bao gồm khoáng sản và đất đá bóc, đất đá thải (nếu có).
- Hệ số K tính phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định tại Nghị định 27/2023/NĐ-CP và các văn bản sửa đổi bổ sung (nếu có)
Quy định về mã số hộ kinh doanh hiện nay như thế nào?
Căn cứ tại Điều 91 Nghị định 168/2025/NĐ-CP quy định về mã số hộ kinh doanh như sau:
- Mã số hộ kinh doanh là dãy số được xác định là mã số thuế do Hệ thống ứng dụng đăng ký thuế truyền sang Hệ thống thông tin về đăng ký hộ kinh doanh để cấp cho hộ kinh doanh khi đăng ký hộ kinh doanh. Mã số hộ kinh doanh được ghi trên Giấy chứng nhận đăng ký hộ kinh doanh.
- Việc truyền nhận thông tin về mã số hộ kinh doanh được thực hiện theo quy trình sau:
+ Khi hồ sơ đăng ký hộ kinh doanh đủ điều kiện để được cấp Giấy chứng nhận đăng ký hộ kinh doanh, Hệ thống thông tin về đăng ký hộ kinh doanh truyền thông tin đăng ký hộ kinh doanh sang Hệ thống ứng dụng đăng ký thuế;
+ Hệ thống ứng dụng đăng ký thuế nhận thông tin đăng ký hộ kinh doanh từ Hệ thống thông tin về đăng ký hộ kinh doanh truyền sang và tự động kiểm tra sự phù hợp của thông tin theo quy định của pháp luật về đăng ký thuế.
Trường hợp thông tin phù hợp theo quy định của pháp luật về đăng ký thuế, Hệ thống ứng dụng đăng ký thuế truyền thông tin về mã số hộ kinh doanh và Cơ quan thuế quản lý trực tiếp hộ kinh doanh sang Hệ thống thông tin về đăng ký hộ kinh doanh đối với trường hợp thành lập hộ kinh doanh.
Trường hợp thông tin không phù hợp theo quy định của pháp luật về đăng ký thuế, Hệ thống ứng dụng đăng ký thuế tự động phản hồi về việc thông tin không phù hợp và truyền sang Hệ thống thông tin về đăng ký hộ kinh doanh để Cơ quan đăng ký kinh doanh cấp xã thông báo cho hộ kinh doanh;
+ Trên cơ sở thông tin do Hệ thống ứng dụng đăng ký thuế cung cấp, Cơ quan đăng ký kinh doanh cấp xã cấp Giấy chứng nhận đăng ký hộ kinh doanh; thông báo về Cơ quan thuế quản lý trực tiếp đối với trường hợp thành lập hộ kinh doanh.
- Cơ quan quản lý nhà nước thống nhất sử dụng mã số hộ kinh doanh để thực hiện công tác quản lý nhà nước và trao đổi thông tin về hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];































