Thế nào là hóa đơn điện tử?
Tại khoản 2 Điều 3 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 2 Điều 1 Nghị định 70/2025/NĐ-CP quy định về hóa đơn, chứng từ quy định về khái niệm hóa đơn điện tử cụ thể như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
...
2. Hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập bằng phương tiện điện tử để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về kế toán, pháp luật về thuế, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế, trong đó:
a) Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ gửi cho người mua.
Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn.
b) Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.
c) Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế (sau đây gọi là hóa đơn điện tử khởi tạo từ máy tính tiền) là hóa đơn có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng được quy định tại Điều 12 Nghị định này.
d) Máy tính tiền là hệ thống tính tiền bao gồm một thiết bị điện tử đồng bộ hoặc một hệ thống gồm nhiều thiết bị điện tử được kết hợp với nhau bằng giải pháp công nghệ thông tin có chức năng chung như: tính tiền, lưu trữ các giao dịch bán hàng, số liệu bán hàng.
Theo đó, hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử, được tổ chức, cá nhân lập khi bán hàng hóa, cung cấp dịch vụ, nhằm ghi nhận thông tin giao dịch theo quy định của pháp luật về thuế và kế toán. Hóa đơn điện tử có thể:
- Có mã của cơ quan thuế
Là hóa đơn do người bán lập và được cơ quan thuế cấp mã trước khi gửi cho người mua. Mã gồm:
+ Số giao dịch: dãy số duy nhất do hệ thống thuế tạo ra.
+ Chuỗi ký tự mã hóa: tạo ra từ thông tin hóa đơn của người bán.
- Không có mã của cơ quan thuế
Là hóa đơn điện tử do tổ chức bán hàng gửi cho người mua mà không cần cơ quan thuế cấp mã.
- Hóa đơn điện tử từ máy tính tiền
Là hóa đơn được tạo ra từ hệ thống tính tiền có kết nối chuyển dữ liệu cho cơ quan thuế. Có thể:
+ Có mã của cơ quan thuế, hoặc
+ Có dữ liệu điện tử để người mua tra cứu, kê khai. Dữ liệu phải đúng định dạng quy định tại Điều 12 Nghị định 123/2020/NĐ-CP.
- Máy tính tiền
Là thiết bị hoặc hệ thống thiết bị điện tử tích hợp công nghệ thông tin, có chức năng tính tiền, lưu trữ và quản lý các giao dịch bán hàng.
>> Cập nhật mới: Hiện nay Nghị định 123/2020/NĐ-CP đã hết hiệu lực và đã được thay thế bằng Nghị định 254/2026/NĐ-CP.
Theo đó, tại khoản 1, 2, 3, 4, Điều 3 Nghị định 254/2026/NĐ-CP định nghĩa về hóa đơn điện tử hiện nay như sau:
- Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi người bán gửi cho người mua.
Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn điện tử.
- Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu điện tử với cơ quan thuế (sau đây gọi là hóa đơn điện tử từ máy tính tiền) là hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng chuẩn dữ liệu.
- Máy tính tiền là hệ thống tính tiền bao gồm một thiết bị điện tử đồng bộ hoặc một hệ thống gồm nhiều thiết bị điện tử được kết hợp với nhau bằng giải pháp công nghệ thông tin có chức năng chung như: tính tiền, lưu trữ các giao dịch bán hàng, số liệu bán hàng.
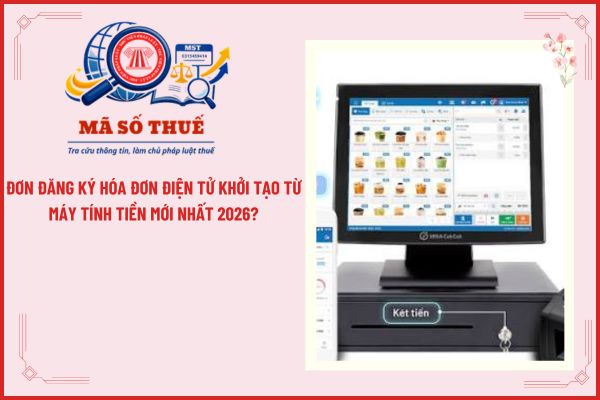
Đơn đăng ký hóa đơn điện tử khởi tạo từ máy tính tiền mới nhất 2026? (Hình từ Internet)
Đơn đăng ký hóa đơn điện tử khởi tạo từ máy tính tiền mới nhất 2026?
Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục IA ban hành kèm theo Nghị định 123/2020/NĐ-CP được sửa đổi, bổ sung tại khoản 2 Điều 2 Nghị định 70/2025/NĐ-CP (có hiệu lực từ 01/06/2025).
Tải về Mẫu số 01/ĐKTĐ-HĐĐT
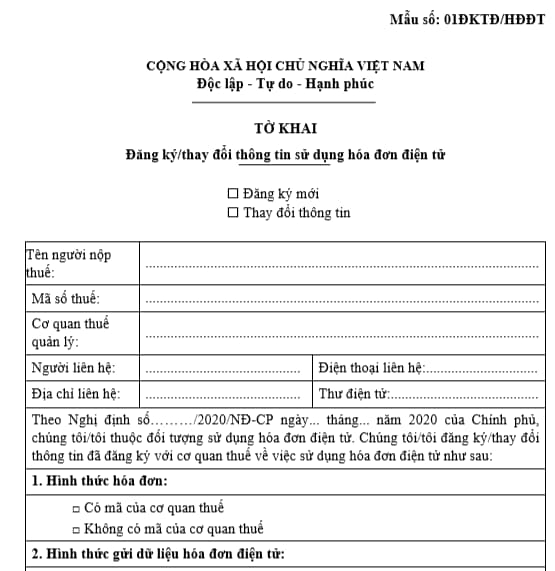
- Trường hợp người nộp thuế lần đầu sử dụng hóa đơn điện tử và thuộc đối tượng áp dụng hóa đơn điện tử có mã của cơ quan thuế khởi tạo từ máy tính tiền thì phải thực hiện đăng ký qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Trường hợp người nộp thuế đã thực hiện đăng ký sử dụng hóa đơn điện tử thành công và muốn đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế khởi tạo từ máy tính tiền thì thực hiện thay đổi thông tin đăng ký sử dụng hóa đơn điện tử qua tổ chức cung cấp dịch vụ hoặc trên trang https://hoadondientu.gdt.gov.vn.
>> Cập nhật mới: Hiện nay Nghị định 123/2020/NĐ-CP đã hết hiệu lực. Thay vào đó, theo Phụ lục III ban hành kèm Thông tư 91/2026/TT-BTC quy định Mẫu đăng ký thay đổi thông tin sử dụng hóa đơn điện tử hiện nay là Mẫu 01/TKTĐ-HĐĐT.
Theo đó, Mẫu 01/TKTĐ-HĐĐT có dạng như sau:
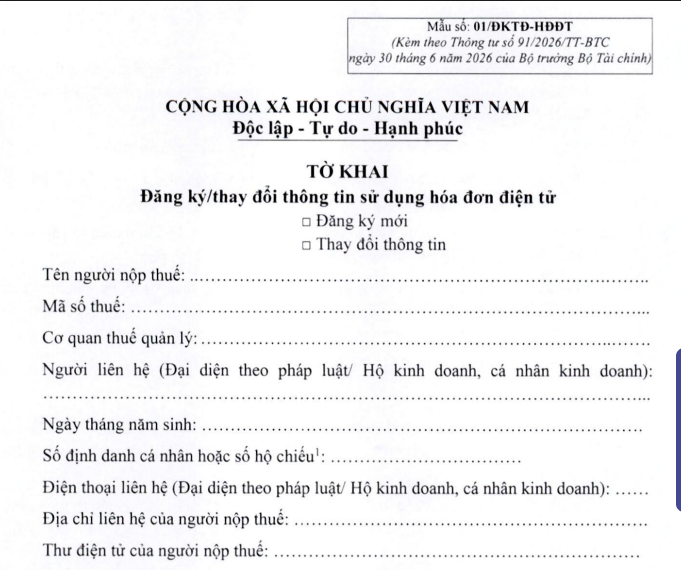 >>> TẢI VỀ: Mẫu 01/TKTĐ-HĐĐT
Trường hợp nào được miễn nộp phí dịch vụ sử dụng hóa đơn điện tử?
Căn cứ theo Điều 14 Nghị định 123/2020/NĐ-CP có nội dung bị thay thế bởi khoản 3 Điều 2 Nghị định 70/2025/NĐ-CP quy định về các trường hợp được miễn nộp phí dịch vụ sử dụng hóa đơn điện tử, bao gồm:
- Trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ trong thời gian 12 tháng kể từ khi bắt đầu sử dụng hóa đơn điện tử gồm:
+ Doanh nghiệp nhỏ và vừa, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thực hiện theo Danh mục địa bàn ưu đãi đầu tư ban hành kèm theo Nghị định 118/2015/NĐ-CP.
+ Doanh nghiệp nhỏ và vừa khác theo đề nghị của Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương gửi Bộ Tài chính trừ doanh nghiệp hoạt động tại các khu kinh tế, khu công nghiệp, khu công nghệ cao.
Tổng cục Thuế thực hiện hoặc ủy thác cho tổ chức cung cấp dịch vụ về hóa đơn điện tử thực hiện cung cấp hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ cho các đối tượng nêu trên.
- Các doanh nghiệp, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp quy định tại khoản 1 Điều 14 Nghị định 123/2020/NĐ-CP khi sử dụng hóa đơn điện tử có mã của cơ quan thuế, sử dụng hóa đơn điện tử không có mã của cơ quan thuế thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử thực hiện trả tiền dịch vụ theo Hợp đồng ký giữa các bên.
>> Cập nhật mới: Theo Điều 11 Nghị định 254/2026/NĐ-CP có quy định về trường hợp được miễn phí sử dụng hóa đơn điện tử hiện nay cụ thể như sau:
(1) Doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thuộc trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ trong thời gian 12 tháng kể từ khi sử dụng hóa đơn điện tử. Địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thực hiện theo Danh mục địa bàn ưu đãi đầu tư theo quy định pháp luật về đầu tư.
Cục Thuế thực hiện hoặc ủy thác cho tổ chức cung cấp dịch vụ về hóa đơn điện tử thực hiện cung cấp hóa đơn điện tử được miễn phí dịch vụ cho đối tượng nêu trên.
(2) Cơ quan thuế hoặc cơ quan được giao nhiệm vụ tổ chức, xử lý tài sản công theo quy định pháp luật về quản lý, sử dụng tài sản công lập hóa đơn điện tử thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ hóa đơn điện tử miễn phí dịch vụ.
(3) Các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp quy định tại khoản 1 Điều 11 Nghị định 254/2026/NĐ-CP khi sử dụng hóa đơn điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử thực hiện trả tiền dịch vụ theo hợp đồng ký giữa các bên.
(4) Doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 1 Điều 11 Nghị định 254/2026/NĐ-CP được đăng ký, thay đổi thông tin đăng ký sử dụng hóa đơn điện tử qua Hệ thống thông tin quản lý thuế theo quy định của Bộ trưởng Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];