Điều kiện hoạt động sản xuất vàng trang sức là gì?
Căn cứ theo khoản 1 Điều 5 Nghị định 24/2012/NĐ-CP quy định về điều kiện hoạt động sản xuất vàng trang sức, mỹ nghệ như sau:
Điều kiện hoạt động sản xuất vàng trang sức, mỹ nghệ
1. Doanh nghiệp sản xuất vàng trang sức, mỹ nghệ được Ngân hàng Nhà nước cấp Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức, mỹ nghệ khi đáp ứng đủ các điều kiện sau đây:
a) Là doanh nghiệp được thành lập theo quy định của pháp luật, có đăng ký sản xuất vàng trang sức, mỹ nghệ trong Giấy chứng nhận đăng ký doanh nghiệp.
b) Có địa điểm, cơ sở vật chất và các trang thiết bị cần thiết phục vụ cho hoạt động sản xuất vàng trang sức, mỹ nghệ.
2. Ngân hàng Nhà nước quy định thủ tục và hồ sơ Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức, mỹ nghệ.
Như vậy, điều kiện hoạt động sản xuất vàng trang sức cụ thể là:
- Là doanh nghiệp được thành lập theo quy định của pháp luật, có đăng ký sản xuất vàng trang sức, mỹ nghệ trong Giấy chứng nhận đăng ký doanh nghiệp.
- Có địa điểm, cơ sở vật chất và các trang thiết bị cần thiết phục vụ cho hoạt động sản xuất vàng trang sức, mỹ nghệ.
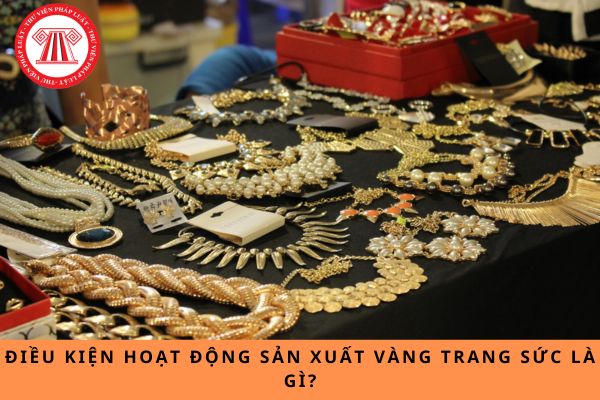
Điều kiện hoạt động sản xuất vàng trang sức là gì? Vàng trang sức có chịu thuế GTGT không? (Hình từ Internet)
Hồ sơ đề nghị cấp Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức gồm những gì?
Theo quy định tại Điều 8 Thông tư 16/2012/TT-NHNN (được sửa đổi bởi khoản 1 Điều 1 Thông tư 03/2017/TT-NHNN) và khoản 5 Điều 1 Thông tư 24/2022/TT-NHNN hồ sơ đề nghị cấp Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức gồm:
(1) Đơn đề nghị cấp Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức, mỹ nghệ (theo mẫu tại Phụ lục 1 Thông tư 16/2012/TT-NHNN).
(2) Văn bản hoặc tài liệu chứng minh quyền sở hữu hoặc quyền sử dụng địa điểm sản xuất; bản kê khai về cơ sở vật chất và trang thiết bị phục vụ hoạt động sản xuất vàng trang sức, mỹ nghệ.
Trách nhiệm của doanh nghiệp hoạt động sản xuất vàng trang sức là gì?
Theo quy định tại Điều 6 Nghị định 24/2012/NĐ-CP trách nhiệm của doanh nghiệp hoạt động sản xuất vàng trang sức cụ thể là:
(1) Thực hiện đóng mã ký hiệu và hàm lượng vàng trên sản phẩm, công bố tiêu chuẩn áp dụng, khối lượng của sản phẩm theo quy định pháp luật và chịu trách nhiệm trước pháp luật về tiêu chuẩn công bố áp dụng và khối lượng sản phẩm đã công bố do doanh nghiệp sản xuất.
(2) Chịu trách nhiệm trước pháp luật về tiêu chuẩn công bố áp dụng và khối lượng sản phẩm do doanh nghiệp thuê gia công.
(3) Chấp hành các quy định của pháp luật về chế độ kế toán, lập và sử dụng hóa đơn, chứng từ.
(4) Có phương án bảo đảm an toàn trong hoạt động sản xuất kinh doanh, bảo vệ môi trường và phòng chống cháy nổ.
(5) Bảo đảm duy trì các điều kiện hoạt động sản xuất vàng trang sức cụ thể:
- Là doanh nghiệp được thành lập theo quy định của pháp luật, có đăng ký sản xuất vàng trang sức, mỹ nghệ trong Giấy chứng nhận đăng ký doanh nghiệp.
- Có địa điểm, cơ sở vật chất và các trang thiết bị cần thiết phục vụ cho hoạt động sản xuất vàng trang sức, mỹ nghệ..
(6) Tuân thủ các quy định tại Nghị định 24/2012/NĐ-CP và các quy định của pháp luật khác có liên quan.
Vàng trang sức có chịu thuế giá trị gia tăng không?
Căn cứ theo khoản 22 Điều 5 Luật Thuế Giá trị gia tăng 2008 được bổ sung bởi khoản 1 Điều 3 Luật sửa đổi các Luật về thuế 2014 quy định về đối tượng không chịu thuế không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
...
18. Vũ khí, khí tài chuyên dùng phục vụ quốc phòng, an ninh.
19. Hàng hóa nhập khẩu trong trường hợp viện trợ nhân đạo, viện trợ không hoàn lại; quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội – nghề nghiệp, tổ chức xã hội, tổ chức xã hội – nghề nghiệp, đơn vị vũ trang nhân dân; quà biếu, quà tặng cho cá nhân tại Việt Nam theo mức quy định của Chính phủ; đồ dùng của tổ chức, cá nhân nước ngoài theo tiêu chuẩn miễn trừ ngoại giao; hàng mang theo người trong tiêu chuẩn hành lý miễn thuế.
Hàng hóa, dịch vụ bán cho tổ chức, cá nhân nước ngoài, tổ chức quốc tế để viện trợ nhân đạo, viên trợ không hoàn lại cho Việt Nam.
20. Hàng hóa chuyển khẩu, quá cảnh qua lãnh thổ Việt Nam; hàng tạm nhập khẩu, tái xuất khẩu; hàng tạm xuất khẩu, tái nhập khẩu; nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu theo hợp đồng sản xuất; gia công xuất khẩu ký kết với bên nước ngoài; hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau.
21. Chuyển giao công nghệ theo quy định của Luật chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật sở hữu trí tuệ; phần mềm máy tính.
22. Vàng nhập khẩu dạng thỏi, miếng chưa được chế tác thành sản phẩm mỹ nghệ, đồ trang sức hay sản phẩm khác.
...
Từ quy định nêu trên, vàng nhập khẩu dạng thỏi, miếng chưa được chế tác thành sản phẩm mỹ nghệ, đồ trang sức hay sản phẩm khác không chịu thuế GTGT.
Các sản phẩm vàng đã qua gia công, chế tác thành phẩm, trang sức vẫn phải chịu thuế GTGT.
Như vậy, vàng trang sức vẫn phải chịu thuế giá trị gia tăng theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];