
Điều chỉnh giá xăng dầu 11 3 2026 tăng thêm bao nhiêu?
>> Tải về Lịch nộp thuế 2026 >> Tải về Bảng tính thuế TNCN 2026 |
Ngày 10/3/2026, Bộ Công thương đã ban hành Công văn 1545/BCT-TTTN năm 2026 về thông báo giá bán xăng dầu.
Tải về Công văn 1545/BCT-TTTN năm 2026.
Theo đó, Công văn 1545/BCT-TTTN năm 2026 thì giá cơ sở các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường tại kỳ điều hành 23h45 ngày 10/3/2026 cụ thể như sau:
Mặt hàng | Giá (đơn vị: đồng/lít, kg) | So với kỳ trước |
Xăng RON 95-III | 29.120 | + 2.080 |
Xăng E5 RON 92 | 26.570 | + 1.344 |
Dầu diesel 0.05S | 30.710 | + 480 |
Dầu hỏa | 32.380 | - 2.710 |
Dầu madút 180CST3.5S | 24.700 | + 3.380 |
Như vậy, giá xăng dầu 11 3 2026 so với kỳ điều chỉnh xăng dầu 7/3/2026 cụ thể như sau:
- Xăng E5RON92: mức tăng 1.344đ/lít (tăng 5,33%)
- Xăng RON95-III: mức tăng 2.080đ/lít (tăng 7,66%)
- Dầu điêzen 0.05S: mức tăng 480đ/lít (tăng 1,58%)
- Dầu hỏa: mức giảm 2.710đ/lít (giảm 7,71%)
- Dầu madút 180CST 3,5S: mức tăng 3.380đ/kg (tăng 15,85%)
Trên đây là thông tin về điều chỉnh giá xăng dầu 11 3 2026 tăng thêm bao nhiêu.
Xem thêm:
>> Giảm các loại thuế đối với xăng dầu về 0% đến hết tháng 6/2026 theo đề xuất dự thảo Nghị quyết?
Điều chỉnh giá xăng dầu 11/3/2026 tăng thêm bao nhiêu? (Hình từ Internet)
Chính phủ cho phép điều chỉnh giá xăng dầu khi giá cơ sở tăng bao nhiêu %?
Theo Mục IV Nghị quyết 36/NQ-CP năm 2026 có nêu một số giả pháp cấp bách ứng phó trong xung đột Trung Đông có nội dung như sau:
Về một số giải pháp cấp bách ứng phó trong xung đội tại Trung Đông đang diễn ra
1. Đồng ý áp dụng quy định tại khoản 8 Điều 59 Luật Dầu khí năm 2022, theo đó yêu cầu các Chủ dầu bán phần dầu thô thuộc sở hữu của mình tại thị trường Việt Nam đối với các loại dầu thô/condensate (chưa ký kết hợp đồng xuất bán) phù hợp với nhu cầu và công nghệ chế biến của các nhà máy lọc dầu trong nước. Ủy quyền cho Bộ trưởng Bộ Tài chính chỉ đạo Hội đồng thành viên Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PVN) (thay Chính phủ) quyết định các nội dung cụ thể, bảo đảm linh hoạt, hiệu quả, đúng quy định pháp luật về dầu khí.
2. Cho phép PVN và các đơn vị thành viên của PVN đang hoạt động trong lĩnh vực chế biến, kinh doanh dầu thô (Công ty Cổ phần Lọc hóa dầu Bình Sơn, Tổng Công ty Dầu Việt Nam) được thực hiện mua bán, xuất nhập khẩu dầu thô, nguyên liệu sản xuất xăng dầu.
3. Ủy quyền cho Bộ Công Thương và Bộ Tài chính chịu trách nhiệm quản lý nhà nước và đại diện quyền sở hữu phần vốn, chỉ đạo PVN và các tập đoàn trong điều kiện khủng hoảng; các Bộ phải chịu trách nhiệm quản lý nhà nước theo thẩm quyền và quyết.
4. Bộ Công Thương theo thẩm quyền rà soát kỹ, chủ động có biện pháp bảo đảm nguồn cung xăng dầu đáp ứng yêu cầu sản xuất kinh doanh và tiêu dùng trong nước; không để xảy ra thiếu hụt xăng dầu; kịp thời báo cáo, đề xuất, kiến nghị đối với vấn đề vượt thẩm quyền.
5. Bộ Công Thương chủ trì, phối hợp với Bộ Tài chính theo thẩm quyền chỉ đạo Tập đoàn Điện lực Việt Nam, PVN và các đơn vị liên quan thống nhất nguyên tắc ưu tiên sử dụng tối đa khí nội địa cho phát điện và có cơ chế hoán đổi trong việc sử dụng nguồn khí nội địa thay cho LNG nhập khẩu, bảo đảm đúng quy định pháp luật về điện lực và các quy định liên quan, giảm thiểu rủi ro thiếu hụt nguồn cung nhiên liệu cho sản xuất điện, gia tăng sản lượng khai thác condensate/dầu thô (lên theo khí), đảm bảo an ninh năng lượng quốc gia.
6. Đồng ý Bộ Công Thương chủ trì, phối hợp Bộ Tài chính áp dụng ngay sau khi Nghị quyết này của Chính phủ được ban hành việc điều chỉnh giá xăng dầu khi giá cơ sở xăng dầu của một trong các mặt hàng xăng dầu được tiêu dùng phổ biến trên thị trường trong ngày tăng từ 7% so với giá cơ sở xăng dầu công bố kỷ điều hành trước liền kề. Việc điều hành giá xăng dầu và công bố giá cơ sở xăng dầu được Bộ Công Thương chủ trì, phối hợp với Bộ Tài chính thực hiện sau ngày giá cơ sở xăng dầu tăng từ 7%.
Khi giá cơ sở xăng dầu tăng dưới 7% so với giá cơ sở công bố kỳ điều hành trước liền kề thi việc điều hành giá xăng dầu sẽ tiếp tục được thực hiện theo quy định tại khoản 11 Điều 1 Nghị định 80/2023/NĐ-CP (ngày Thứ 5 hàng tuần).
Trên cơ sở số liệu về các yếu tố cấu thành giá cơ sở xăng dầu theo quy định và ý kiến tham gia điều hành giá xăng dầu của Bộ Tài chính gửi bằng văn bản trước 12 giờ của ngày điều hành giá xăng dầu, Bộ Công Thương công bố giá cơ sở và giá bán xăng dầu,
...
Như vậy, tại Nghị quyết 36/NQ-CP năm 2026, Chính phủ đã Đồng ý cho Bộ Công Thương chủ trì, phối hợp Bộ Tài chính được ban hành việc điều chỉnh giá xăng dầu khi giá cơ sở xăng dầu của một trong các mặt hàng xăng dầu được tiêu dùng phổ biến trên thị trường trong ngày tăng từ 7% so với giá cơ sở xăng dầu công bố kỷ điều hành trước liền kề.
Việc điều hành giá xăng dầu và công bố giá cơ sở xăng dầu được Bộ Công Thương chủ trì, phối hợp với Bộ Tài chính thực hiện sau ngày giá cơ sở xăng dầu tăng từ 7%.
Giảm thuế nhập khẩu xăng dầu xuống 0% đến khi nào?
Ngày 09/03/2026, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, tại Điều 1 Nghị định 72/2026/NĐ-CP quy định sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP cụ thể như sau:
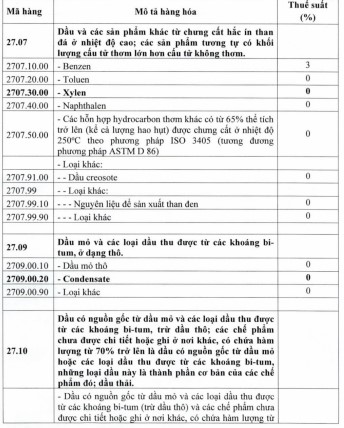
Tải về Biểu thuế nhập khẩu ưu đãi đối với xăng dầu ban hành kèm theo Nghị định 72/2026/NĐ-CP
Đồng thời tại Điều 2 Nghị định 72/2026/NĐ-CP quy định về hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực kể từ ngày ký đến ngày 30 tháng 4 năm 2026. Sau ngày Nghị định này hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định tại Phụ lục ban hành kèm theo Nghị định này được thực hiện theo quy định tại Nghị định số 26/2023/NĐ-CP, trừ trường hợp quy định tại khoản 2 Điều này.
2. Trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế -xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định này.
3. Các Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Chủ tịch Ủy ban nhân dân các tỉnh, thành phố trực thuộc trung ương và các tổ chức, cá nhân có liên quan chịu trách nhiệm thi hành Nghị định này.
Như vậy, theo quy định trên, việc giảm thuế nhập khẩu xăng dầu theo quy định tại Nghị định 72/2026/NĐ-CP sẽ có hiệu lực từ 09/03/2026 đến hết ngày 30/04/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
































