Cục Thuế ra mắt Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã?
Ngày 21/11/2025, Cục Thuế vừa ra mắt Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã.
Nhằm tăng cường hiệu quả phối hợp quản lý thuế tại địa phương và đáp ứng yêu cầu đổi mới mô hình chính quyền địa phương hai cấp từ năm 2025, Cục Thuế đã biên soạn và ban hành “Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã” - tài liệu hướng dẫn chuyên môn thiết thực cho đội ngũ công chức xã trong thực thi nhiệm vụ.
Theo đó, nội dung Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã bao gồm:
- Phần 1: Những vấn đề chung về công tác thu NSNN tại cấp xã
- Phần 2: Nhóm người nộp thuế tại cấp xã
- Phần 3: Quản lý người nộp thuế tại cấp xã
+ Các quy trình nghiệp vụ thuế thực hiện ở cấp xã theo mô hình chính quyền địa phương 2 cấp
+ Phối hợp thực hiện công tác chống thất thu thuế
+ Phối hợp tuyên truyền, phổ biến pháp luật về thuế
- Phần 4: Giới thiệu ứng dụng - eTax Mobile
- Phần 5: Hướng dẫn thực hiện một số thủ tục thuế cơ bản
- Phần 6: Hỏi đáp một số tình huống
Quét mã QR dưới đây để xem toàn văn Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã và Video giới thiệu:
Công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn gì?
Theo Điều 112 Luật Quản lý thuế 2019 quy định Nhiệm vụ, quyền hạn của thủ trưởng cơ quan quản lý thuế:
Nhiệm vụ, quyền hạn của thủ trưởng cơ quan quản lý thuế ra quyết định kiểm tra thuế và công chức quản lý thuế trong việc kiểm tra thuế
1. Thủ trưởng cơ quan quản lý thuế ra quyết định kiểm tra thuế có nhiệm vụ, quyền hạn sau đây:
a) Chỉ đạo thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
b) Áp dụng biện pháp quy định tại Điều 122 của Luật này;
c) Gia hạn thời hạn kiểm tra;
d) Quyết định xử lý về thuế, xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị người có thẩm quyền kết luận, ban hành quyết định xử phạt vi phạm hành chính về quản lý thuế;
đ) Giải quyết khiếu nại, tố cáo theo thẩm quyền.
2. Công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn sau đây:
a) Thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
b) Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nội dung kiểm tra thuế;
c) Lập biên bản kiểm tra thuế; báo cáo kết quả kiểm tra với người đã ra quyết định kiểm tra thuế và chịu trách nhiệm về tính chính xác, trung thực, khách quan của biên bản, báo cáo đó;
d) Xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị với người có thẩm quyền ra kết luận, quyết định xử lý vi phạm về thuế.
Như vậy, theo quy định công chức quản lý thuế khi thực hiện kiểm tra thuế có nhiệm vụ, quyền hạn gồm:
- Thực hiện đúng nội dung, thời hạn ghi trong quyết định kiểm tra thuế;
- Yêu cầu người nộp thuế cung cấp thông tin, tài liệu liên quan đến nội dung kiểm tra thuế;
- Lập biên bản kiểm tra thuế; báo cáo kết quả kiểm tra với người đã ra quyết định kiểm tra thuế và chịu trách nhiệm về tính chính xác, trung thực, khách quan của biên bản, báo cáo đó;
- Xử phạt vi phạm hành chính theo thẩm quyền hoặc kiến nghị với người có thẩm quyền ra kết luận, quyết định xử lý vi phạm về thuế.
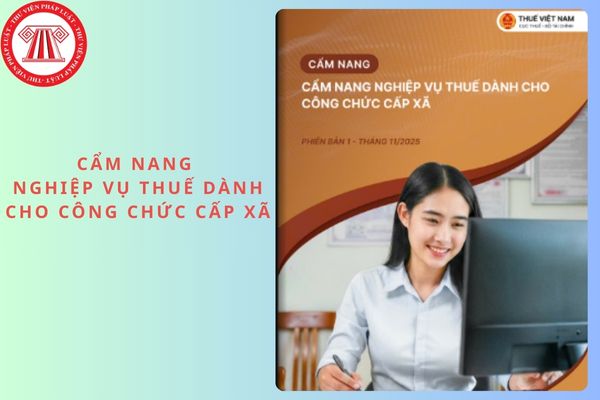
Cục Thuế ra mắt Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã? (Hình từ Internet)
Danh mục mã Chương thuộc cấp xã hiện nay như thế nào?
Căn cứ mã Chương thuộc cấp xã tại Phụ lục I ban hành kèm theo Thông tư 324/2016/TT-BTC được bổ sung bởi Khoản 2 Điều 3 Thông tư 41/2025/TT-BTC quy định như sau:
- Bổ sung mã Chương 830 “Văn phòng Hội đồng nhân dân và Ủy ban nhân dân”.
- Bổ sung mã Chương 831 “Phòng Kinh tế (đối với xã, đặc khu) hoặc Phòng Kinh tế, Hạ tầng và Đô thị (đối với phường và đặc khu Phú Quốc)”.
- Bổ sung mã Chương 832 “Phòng Văn hóa - Xã hội”.
- Bổ sung mã Chương 833 “Trung tâm Phục vụ hành chính công”.
Đồng thời, căn cứ mục 1 Công văn 9682/BTC-KBNN năm 2025 hướng dẫn như sau:
Danh mục mã Chương thuộc cấp xã
Từ ngày 01/7/2025, các cơ quan, tổ chức, đơn vị thuộc cấp xã sử dụng các mã Chương tại Phụ lục kèm theo.
Dẫn chiếu đến Phụ lục kèm theo Công văn 9682/BTC-KBNN năm 2025, sau đây là Danh mục mã Chương thuộc cấp xã mới nhất hiện nay:
Mã số | Tên | Ghi chú |
810 | Ban quân sự xã | |
811 | Đoàn thanh niên cộng sản Hồ Chí Minh xã | |
812 | Hội Liên hiệp phụ nữ xã | |
813 | Hội Nông dân xã | |
814 | Hội Cựu chiến binh xã | |
815 | Công đoàn xã, phường, đặc khu | |
816 | Hội người mù | |
817 | Hội Đông Y | |
818 | Hội Nạn nhân chất độc da cam/ dioxin | |
819 | Đảng ủy xã | |
820 | Ủy ban mặt trận Tổ quốc xã | |
821 | Đơn vị văn hóa, khoa học, thông tin | Bao gồm: Trung tâm Văn hóa hoặc Trung tâm Văn hóa, Thể thao, Nhà Thiếu nhi... hoặc đơn vị sự nghiệp công lập cung ứng các dịch vụ sự nghiệp công cơ bản |
822 | Đơn vị giáo dục, đào tạo | Bao gồm: Trường mầm non, nhà trẻ, Tiểu học, Trung học cơ sở, Trường dân tộc nội trú. |
823 | Trạm Y tế xã | |
824 | Hội Chữ thập đỏ xã | |
825 | Hội Người cao tuổi xã | |
826 | Hội Khuyến học xã | |
827 | Hội Cựu thanh niên xung phong | |
828 | Hội bảo trợ người tàn tật và trẻ mồ côi | |
829 | Ban Quản lý dự án | Bao gồm: Đơn vị quản lý dự án, phát triển quỹ đất, giải phóng mặt bằng, quản lý chợ, bến xe. |
830 | Văn phòng Hội đồng nhân dân và Ủy ban nhân dân | |
831 | Phòng Kinh tế (đối với xã, đặc khu) hoặc Phòng Kinh tế, Hạ tầng và Đô thị (đối với phường và đặc khu Phú Quốc) | |
832 | Phòng Văn hóa - Xã hội | |
833 | Trung tâm Phục vụ hành chính công | |
854 | Kinh tế hỗn hợp ngoài quốc doanh | |
855 | Doanh nghiệp tư nhân | |
856 | Hợp tác xã | |
857 | Hộ gia đình, cá nhân | |
858 | Các đơn vị kinh tế hỗn hợp có vốn nhà nước trên 50% đến dưới 100% vốn điều lệ | |
859 | Các đơn vị có vốn nhà nước chiếm từ 50% vốn điều lệ trở xuống | |
860 | Các quan hệ khác của ngân sách | |
989 | Các đơn vị khác |
|

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];