Công văn 17986/BTC-CT Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã?
Ngày 19/11/2025, Bộ Tài chính đã ban hành Công văn 17986/BTC-CT năm 2025 về việc phổ biến Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã.
Tải Công văn 17986/BTC-CT năm 2025 tại đây: Tải về
Theo đó, Công văn 17986/BTC-CT năm 2025 có nội dung như sau:
Căn cứ Luật Tổ chức chính quyền địa phương 2025; Luật Quản lý thuế 2019; Nghị định 126/2020/NĐ-CP; Nghị định 91/2022/NĐ-CP; Nghị định 122/2025/NĐ-CP; Nghị định 125/2025/NĐ-CP; trên cơ sở định hướng tăng cường phối hợp giữa cơ quan Thuế và chính quyền cấp xã trong công tác công tác quản lý thu ngân sách nhà nước (NSNN) trên địa bàn.
Để bảo đảm thống nhất trong thực hiện nhiệm vụ, Bộ Tài chính đã chỉ đạo xây dựng “Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã” nhằm hỗ trợ công chức cấp xã trong công tác phối hợp với cơ quan Thuế trong các nội dung: quản lý người nộp thuế trên địa bàn; xác minh, rà soát hộ kinh doanh; hỗ trợ kê khai, nộp thuế; tuyên truyền chính sách thuế và ứng dụng công nghệ số kê khai và nộp thuế.
Cẩm nang được biên soạn ngắn gọn, dễ tiếp cận, kèm biểu mẫu và tỉnh huống thực tế: Bản điện tử Cẩm nang được đăng tải trên chuyên mục Sổ tay thuế tại Công thông tin điện tử ngành Thuế và trên các nền tảng thông tin tuyên truyền của ngành, có tích hợp chức năng phản hồi nhằm tăng cường tương tác hai chiều, phục vụ giải đáp vướng mắc trong quá trình sử dụng.
Để phát huy hiệu quả của Cẩm nang, lan tỏa đến đúng đối tượng sử dụng, Bộ Tài chính đề nghị UBND các tỉnh, thành phố quan tâm chỉ đạo:
(1) Phổ biến rộng rãi nội dung Cẩm nang và các tài liệu liên quan đến các Phòng, ban chuyên môn, Ủy ban nhân dân cấp xã và cán bộ đầu mối trực tiếp tham gia phối hợp trong công tác quản lý thuế tại địa bàn. Khuyến nghị đăng tải Cẩm nang trên cổng thông tin điện tử của địa phương, đảm bảo cán bộ có thể dễ dàng tra cứu, sử dụng. Triển khai các giải pháp tuyên truyền các tài liệu nêu trên.
(2) Lồng ghép nội dung Cẩm nang vào chương trình tập huấn bồi dưỡng nghiệp vụ cho công chức cấp xã, nhằm đảm bảo thống nhất cách thức phối hợp và thực hiện đúng quy định.
(3) Chỉ đạo đầu mối phối hợp với Thuế tỉnh, thành phố để thường xuyên rà soát, phản hồi vướng mắc phát sinh trong quá trình sử dụng Cẩm nang để tiến hành cập nhật nội dung.
Bộ Tài chính gửi kèm bộ Cẩm nang gồm:
- Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã;
- Infographic Cẩm nang:
- Slide đào tạo, tập huấn Cẩm nang:
- Video giới thiệu Cẩm nang theo đường link.
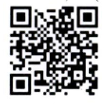
(Quét mã QR ở bên dưới để xem toàn văn nội dung "Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã" và truy cập đường link để xem video giới thiệu https://drive.google.com/file/d/1Ej6Q9lvK23SqZjlmGJv9tsKlqWx-LzCS/view)
Trên đây là nội dung Công văn 17986/BTC-CT phổ biến Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã?
>>> Tra cứu MST doanh nghiệp: Tại đây
>>> Tra cứu MST cá nhân: Tại đây
>>> Cục Thuế ra mắt Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã?
Công văn 17986/BTC-CT phổ biến Cẩm nang nghiệp vụ thuế dành cho công chức cấp xã? (Hình từ Internet)
Luật Quản lý thuế quy định nhiệm vụ, quyền hạn của tổ chức, cá nhân khác ra sao?
Căn cứ Điều 29 Luật Quản lý thuế 2019 quy định Nhiệm vụ, quyền hạn của tổ chức, cá nhân khác như sau:
(1) Cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế theo đề nghị của cơ quan quản lý thuế.
(2) Phối hợp với cơ quan quản lý thuế trong việc thực hiện các quyết định xử phạt vi phạm hành chính về quản lý thuế.
(3) Tố giác hành vi vi phạm pháp luật về thuế đến cơ quan quản lý thuế hoặc cơ quan nhà nước có thẩm quyền.
(4) Yêu cầu người bán hàng, người cung cấp dịch vụ phải giao hóa đơn, chứng từ bán hàng hóa, dịch vụ đúng số lượng, chủng loại, giá trị thực thanh toán khi mua hàng hóa, dịch vụ.
Các tiêu chuẩn khi xây dựng lực lượng quản lý thuế là gì?
Căn cứ Điều 10 Luật Quản lý thuế 2019 quy định về xây dựng lực lượng quản lý thuế như sau:
Xây dựng lực lượng quản lý thuế
1. Lực lượng quản lý thuế được xây dựng trong sạch, vững mạnh; được trang bị và làm chủ kỹ thuật hiện đại, hoạt động hiệu lực và hiệu quả.
2. Công chức quản lý thuế là người có đủ điều kiện được tuyển dụng, bổ nhiệm vào ngạch, chức vụ, chức danh trong cơ quan quản lý thuế; được đào tạo, bồi dưỡng và quản lý, sử dụng theo quy định của pháp luật về cán bộ, công chức.
3. Chế độ phục vụ, chức danh, tiêu chuẩn, lương, chế độ đãi ngộ khác, cấp hiệu, trang phục của công chức quản lý thuế được thực hiện theo quy định của pháp luật.
4. Cơ quan quản lý thuế có trách nhiệm đào tạo, xây dựng đội ngũ công chức quản lý thuế để thực hiện chức năng quản lý thuế theo quy định của pháp luật.
Theo đó, 04 tiêu chuẩn khi xây dựng lực lượng quản lý thuế là:
(1) Lực lượng quản lý thuế được xây dựng trong sạch, vững mạnh; được trang bị và làm chủ kỹ thuật hiện đại, hoạt động hiệu lực và hiệu quả.
(2) Công chức quản lý thuế là người có đủ điều kiện được tuyển dụng, bổ nhiệm vào ngạch, chức vụ, chức danh trong cơ quan quản lý thuế; được đào tạo, bồi dưỡng và quản lý, sử dụng theo quy định của pháp luật về cán bộ, công chức.
(3) Chế độ phục vụ, chức danh, tiêu chuẩn, lương, chế độ đãi ngộ khác, cấp hiệu, trang phục của công chức quản lý thuế được thực hiện theo quy định của pháp luật.
(4) Cơ quan quản lý thuế có trách nhiệm đào tạo, xây dựng đội ngũ công chức quản lý thuế để thực hiện chức năng quản lý thuế theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];