
Công văn 4812/CT-QLTT giới thiệu điểm mới Thông tư 94/2026 về quản lý tuân thủ, quản lý rủi ro về thuế?
Ngày 14/07/2026, Cục Thuế đã có Công văn 4812/CT-QLTT năm 2026 về việc giới thiệu một số điểm mới và triển khai thực hiện Thông tư 94/2026/TT-BTC.
>> Tải về Công văn 4812/CT-QLTT năm 2026
Ngày 01/7/2026, Bộ trưởng Bộ Tài chính đã ban hành Thông tư 94/2026/TT-BTC quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế, có hiệu lực thi hành kể từ ngày 01/7/2026. Cục Thuế giới thiệu một số điểm mới của Thông tư 94/2026/TT-BTC và đề nghị cơ quan thuế khẩn trương nghiên cứu, thực hiện, tuyên truyền, phổ biến nội dung của Thông tư 94/2026/TT-BTC nêu trên tới công chức và người nộp thuế để triển khai thi hành.
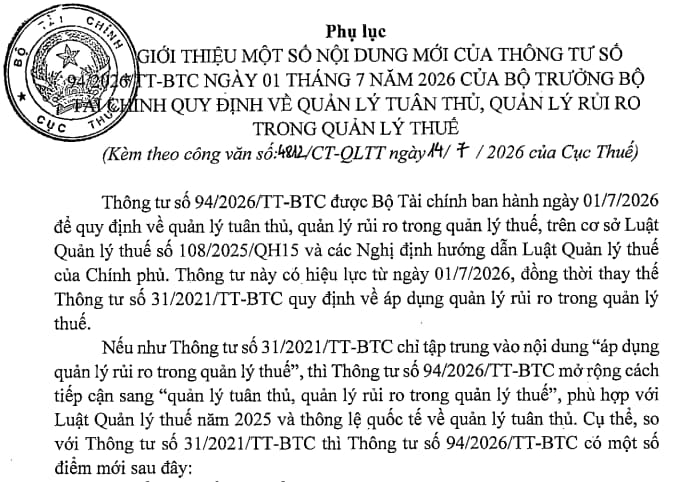
>> Tải về Phụ lục Công văn 4812/CT-QLTT giới thiệu một số điểm mới Thông tư 94/2026
>> Tổng hợp điểm mới Thông tư 94 về quản lý tuân thủ, quản lý rủi ro về thuế theo Công văn 4812?

Công văn 4812/CT-QLTT giới thiệu điểm mới Thông tư 94/2026 về quản lý tuân thủ, quản lý rủi ro về thuế? (Hình từ Internet)
Các biện pháp nâng cao tuân thủ pháp luật thuế của người nộp thuế theo Thông tư 94?
Theo Điều 11 Thông tư 94/2026/TT-BTC quy định các biện pháp nâng cao tuân thủ pháp luật thuế của người nộp thuế như sau:
Căn cứ kết quả phân loại mức độ tuân thủ pháp luật thuế của người nộp thuế được quy định tại Điều 10 Thông tư 94/2026/TT-BTC, cơ quan thuế thực hiện phân tích bản chất hành vi, quy mô của mỗi mức độ tuân thủ pháp luật thuế của người nộp thuế, xây dựng kế hoạch nâng cao tuân thủ pháp luật thuế với các biện pháp xử lý phù hợp với mỗi vấn đề tuân thủ như sau:
(1) Đối với trường hợp tuân thủ tốt
- Được đưa vào danh sách để xem xét, lựa chọn tuyên dương, khen thưởng theo quy định đối với người nộp thuế chấp hành tốt pháp luật thuế.
- Được áp dụng chế độ ưu tiên trong quản lý thuế khi khi đáp ứng đầy đủ các điều kiện theo quy định tại Điều 48 Nghị định 252/2026/NĐ-CP.
(2) Đối với các trường hợp cần nâng cao tuân thủ:
- Phối hợp với các cơ quan nhà nước, tổ chức liên quan, các đại lý thuế để triển khai các biện pháp nâng cao tuân thủ, các biện pháp hỗ trợ, hướng dẫn người nộp thuế thực hiện các thủ tục về thuế; tổ chức các chương trình tiếp xúc với người nộp thuế, hội nghị đối thoại, hội thảo giúp người nộp thuế thực hiện đúng, đủ nghĩa vụ thuế;
- Nghiên cứu đề xuất, sửa đổi bổ sung chính sách, đơn giản hóa các thủ tục hành chính, triển khai các biện pháp hỗ trợ, đẩy mạnh ứng dụng công nghệ thông tin, tạo điều kiện thuận lợi cho người nộp thuế trong việc kê khai, nộp thuế tiết kiệm thời gian và chi phí tuân thủ cho người nộp thuế;
- Thực hiện phân loại rủi ro và áp dụng các biện pháp quản lý thuế tương ứng với các mức rủi ro người nộp thuế quy định tại các Điều 13, 14, 15, 16, 17, 18, 19 và 20 Thông tư 94/2026/TT-BTC.
Cơ quan thuế kiểm tra thuế tại trụ sở người nộp thuế trong trường hợp nào?
Căn cứ tại khoản 3 Điều 22 Luật Quản lý thuế 2025 quy định kiểm tra thuế như sau:
Kiểm tra thuế
....
3. Kiểm tra thuế tại trụ sở của người nộp thuế:
a) Cơ quan thuế kiểm tra thuế trong các trường hợp sau: trường hợp hồ sơ thuộc diện kiểm tra trước hoàn thuế; trường hợp hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế; trường hợp có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề; trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền; người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh; trường hợp quy định tại điểm b khoản 2 Điều này; trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao;
b) Cơ quan hải quan kiểm tra thuế tại trụ sở người nộp thuế trong các trường hợp quy định tại điểm a khoản này; kiểm tra sau thông quan thực hiện theo quy định của pháp luật về hải quan; kiểm tra các điều kiện áp dụng chính sách thuế theo quy định của pháp luật có liên quan.
Trong quá trình kiểm tra, cơ quan hải quan thực hiện kiểm tra thực tế đối với hàng hóa xuất khẩu, hàng hóa nhập khẩu trong trường hợp cần thiết và còn đủ điều kiện;
c) Đối với các trường hợp được lựa chọn theo kế hoạch, chuyên đề và các trường hợp chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh cơ quan thuế thực hiện kiểm tra tại trụ sở của người nộp thuế không quá 01 lần trong 01 năm. Quy định này không áp dụng đối với các trường hợp kiểm tra lại quy định tại điểm a khoản 6 Điều này;
......
Theo đó, cơ quan thuế kiểm tra thuế tại trụ sở của người nộp thuế trong các trường hợp sau:
- Hồ sơ thuộc diện kiểm tra trước hoàn thuế;
- Hồ sơ thuộc diện kiểm tra sau hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc quản lý rủi ro trong quản lý thuế và trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế;
- Có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế; trường hợp được lựa chọn theo kế hoạch, chuyên đề;
- Trường hợp theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền;
- Người nộp thuế có rủi ro cao thuộc các trường hợp: chia, tách, sáp nhập, hợp nhất, chuyển đổi loại hình doanh nghiệp, phá sản, giải thể, chấm dứt hoạt động, cổ phần hóa, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh;
- Trường hợp quy định tại điểm b khoản 2 Điều 22 Luật Quản lý thuế 2025;
- Trường hợp kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế; trường hợp hồ sơ miễn thuế, giảm thuế, không thu thuế của người nộp thuế có rủi ro cao.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

























