
Công văn 5555/CT-CS Cục Thuế hướng dẫn quét QR tem điện tử thuốc lá?
Ngày 04/08/2026, Cục Thuế đã có Công văn 5555/CT-CS năm 2026 hướng dẫn quét QR tem điện tử thuốc lá.
>> Tải về Công văn 5555/CT-CS năm 2026
Căn cứ quy định tại điểm d khoản 3 Điều 1 và khoản 1 Điều 3 Thông tư 31/2025/TT-BTC ngày 31/5/2025 của Bộ trưởng Bộ Tài chính (sửa đổi, bổ sung điểm c khoản 2 Điều 6 của Thông tư 23/2021/TT-BTC) quy định về trách nhiệm của tổ chức, cá nhân trong quản lý, sử dụng tem điện tử thuốc lá, tem điện tử rượu sản xuất để tiêu thụ trong nước và về điều khoản thi hành;
Căn cứ quy định tại điểm d khoản 2 Điều 6 Thông tư 93/2026/TT-BTC ngày 01/7/2026 của Bộ trưởng Bộ Tài chính quy định về trách nhiệm của doanh nghiệp, tổ chức, cá nhân trong quản lý, sử dụng tem điện tử rượu, tem điện tử thuốc lá sản xuất để tiêu thụ trong nước.
Căn cứ quy định và hướng dẫn nêu trên:
Từ ngày 01/01/2026 đến trước ngày 01/7/2026, khi tổ chức, cá nhân xuất tem cho bộ phận sản xuất thì tổ chức, cá nhân phải quét mã QR gắn trên thùng tem hoặc block tem hoặc con tem, đồng thời nhập các dữ liệu: tên hàng hóa, thời gian sản xuất, đơn vị đo lường (lít đối với rượu, điếu đối với thuốc lá), đơn giá bán sản phẩm, để đảm bảo kết nối thông tin về dữ liệu tem điện tử được truyền về Hệ thống quản lý tem điện tử.
Từ ngày 01/7/2026, khi doanh nghiệp, tổ chức, cá nhân xuất tem điện tử cho bộ phận sản xuất thì doanh nghiệp, tổ chức, cá nhân phải quét mã QR gắn trên thùng tem điện tử hoặc block tem điện tử hoặc tem điện tử, đồng thời nhập các dữ liệu: tên hàng hóa, thời gian sản xuất (theo ngày/tháng/năm hoặc tháng/năm), đơn vị đo lường (lít/chai đối với rượu, điếu/bao đối với thuốc lá), đơn giá bán sản phẩm (hoặc đơn giá bán sản phẩm tạm tính trong trường hợp chưa xác định được đơn giá), để đảm bảo kết nối thông tin về dữ liệu tem điện tử được truyền đến Hệ thống thông tin quản lý thuế.
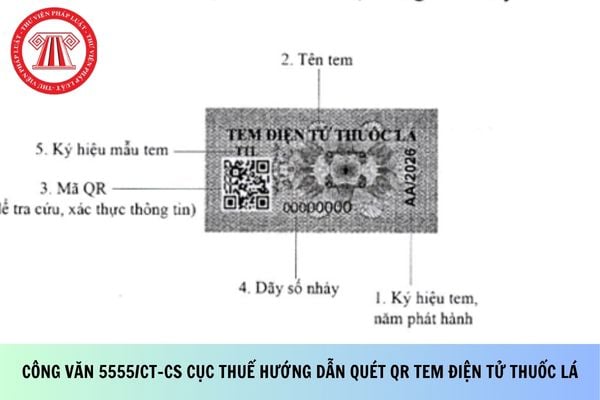
Công văn 5555/CT-CS Cục Thuế hướng dẫn quét QR tem điện tử thuốc lá? (Hình từ Internet)
Giá bán tem được xác định theo nguyên tắc như thế nào?
Căn cứ Điều 7 Thông tư 93/2026/TT-BTC quy định giá bán tem như sau:
Kinh phí in tem điện tử
1. Cơ quan hải quan thực hiện bán tem điện tử rượu, tem điện tử thuốc lá nhập khẩu cho các doanh nghiệp nhập khẩu sản phẩm rượu, thuốc lá. Cơ quan thuế thực hiện bán tem điện tử rượu, tem điện tử thuốc lá sản xuất để tiêu thụ trong nước cho các tổ chức, cá nhân sản xuất rượu, doanh nghiệp có Giấy phép sản xuất sản phẩm thuốc lá.
2. Giá bán tem điện tử được xác định theo nguyên tắc bảo đảm bù đắp toàn bộ các chi phí, gồm chi phí in tem điện tử và nộp thuế theo quy định; không bao gồm chi phí đầu tư ứng dụng công nghệ thông tin, công nghệ quản lý để tiếp nhận, tra cứu dữ liệu, quản lý tem điện tử, các chi phí này do ngân sách nhà nước bảo đảm theo quy định của pháp luật hiện hành.
3. Cục trưởng Cục Thuế, Cục trưởng Cục Hải quan quyết định giá bán tem điện tử đảm bảo nguyên tắc nêu trên và phù hợp với thực tế thực hiện theo từng thời kỳ, từng đợt in phát hành tem điện tử đáp ứng kế hoạch, đăng ký nhu cầu sử dụng của doanh nghiệp, tổ chức, cá nhân được phép sử dụng tem điện tử theo quy định.
4. Cục Thuế, Cục Hải quan được ngân sách nhà nước bố trí kinh phí để in tem điện tử. Số tiền thu được từ bán tem điện tử sau khi nộp thuế theo quy định được nộp toàn bộ vào ngân sách nhà nước.
Như vậy, giá bán tem được xác định theo nguyên tắc bảo đảm bù đắp toàn bộ các chi phí, gồm chi phí in tem và nộp thuế theo quy định; không bao gồm chi phí đầu tư ứng dụng công nghệ thông tin, công nghệ quản lý để tiếp nhận, tra cứu dữ liệu, quản lý tem điện tử, các chi phí này do ngân sách Nhà nước bảo đảm theo quy định của pháp luật hiện hành.
Đồng thời, Cục trưởng Cục Thuế, Cục trưởng Cục Hải quan quyết định giá bán tem đảm bảo nguyên tắc nêu trên và phù hợp với thực tế thực hiện theo từng thời kỳ, từng đợt in phát hành tem đáp ứng kế hoạch, đăng ký nhu cầu sử dụng của doanh nghiệp, tổ chức, cá nhân được phép sử dụng tem theo quy định.
Có bắt buộc phải dán tem điện tử đối với sản phẩm thuốc lá nhập khẩu không?
Căn cứ theo khoản 3 Điều 3 Thông tư 93/2026/TT-BTC quy định về nguyên tắc dán tem điện tử như sau:
Tem điện tử và dán tem điện tử
...
3. Nguyên tắc dán tem điện tử
a) Sản phẩm thuốc lá nhập khẩu và sản phẩm thuốc lá sản xuất để tiêu thụ trong nước thuộc trường hợp phải dán tem theo quy định tại Nghị định số 67/2013/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Phòng, chống tác hại của thuốc lá về kinh doanh thuốc lá được sửa đổi, bổ sung bởi Nghị định số 106/2017/NĐ-CP, Nghị định số 08/2018/NĐ-CР và Nghị định số 17/2020/NĐ-CP phải dán tem điện tử theo quy định tại Thông tư này.
Sản phẩm thuốc lá phải được đóng vào thành bao (bao gồm cả gói hoặc hộp), sau đây gọi chung là bao thuốc lá. Mỗi bao thuốc lá được dán một (01) tem điện tử. Trường hợp bao thuốc lá có sử dụng màng bóng kính bọc bên ngoài thì tem điện tử phải được dán vào bao thuốc lá trước khi bọc màng bóng kính phủ bên ngoài. Tem điện tử được dán tại vị trí đảm bảo nguyên tắc khi mở bao thuốc lá tem sẽ rách.
...
c) Việc dán tem điện tử phải bảo đảm các thông tin nhận diện trên tem không bị che khuất, tẩy xóa, làm biến dạng hoặc làm mất khả năng tra cứu, xác thực thông tin tem trong điều kiện lưu thông, bảo quản, vận chuyển thông thường của sản phẩm.
...
Như vậy, sản phẩm thuốc lá nhập khẩu bắt buộc phải được dán tem điện tử theo quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];























