Công văn 489/CNTT-QLVH thay đổi mã đơn vị hải quan từ ngày 01/06/2026?
Ngày 19/05/2026, Ban Công nghệ thông tin và Thống kê Hải quan ban hành Công văn 489/CNTT-QLVH năm 2026 về việc cập nhật thay đổi mã đơn vị hải quan từ ngày 01/06/2026.
>>Tải về Công văn 489/CNTT-QLVH năm 2026
Theo đó, Ban CNTT & Thống kê Hải quan gửi các Chi cục Hải quan khu vực (CCHQKV) một số nội dung sau:
(1) Đối với các Đội Hải quan sáp nhập vào các Chi cục Hải quan khu vực khác:
- Điều chỉnh mã Đội Hải quan sang mã CCHQKV quản lý. Chi tiết tại Phụ lục 01 kèm theo.
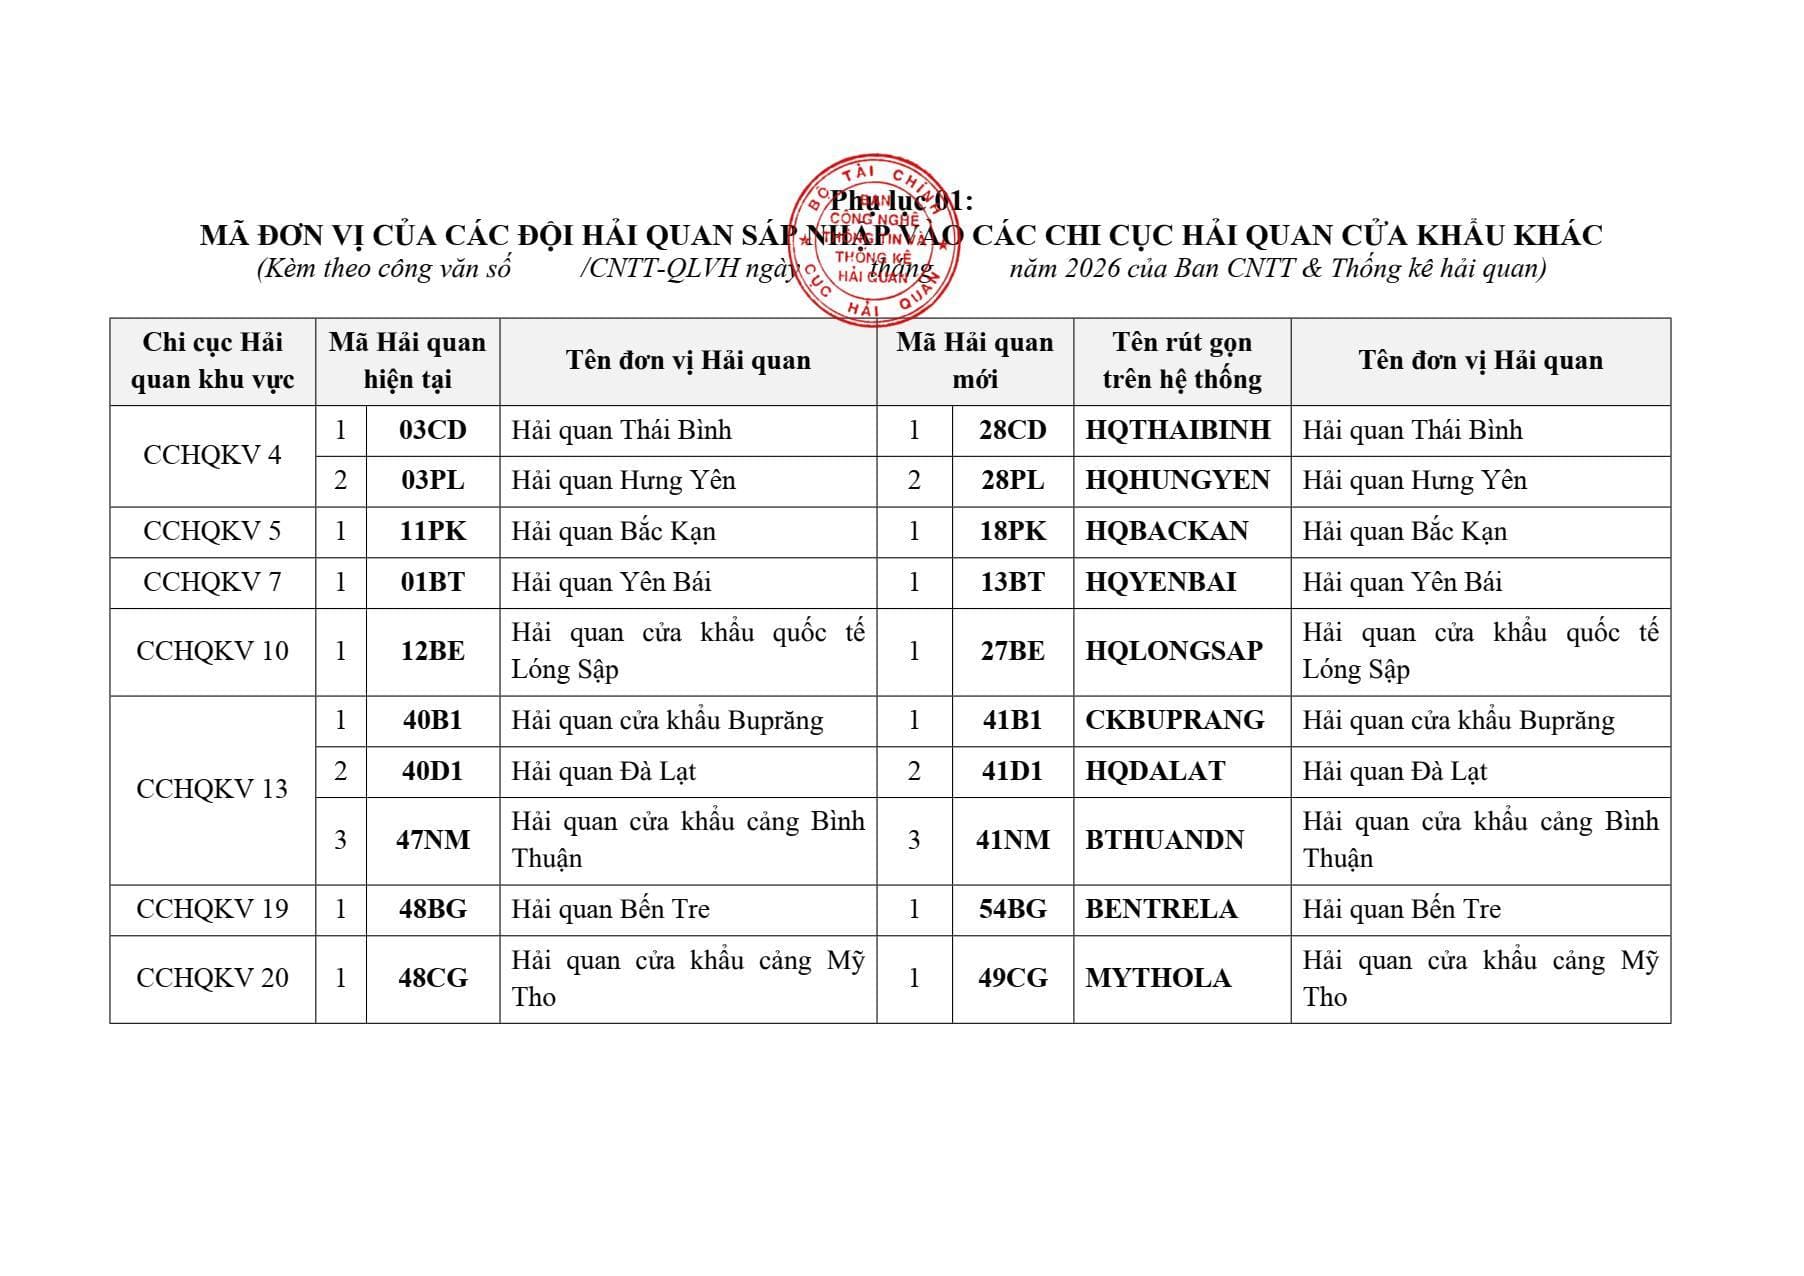
- Thời gian hiệu lực: mã hải quan mới chính thức được sử dụng để đăng ký tờ khai kể từ ngày 01/06/2026.
Ví dụ: CCHQ Yên Bái thuộc Cục HQ Hà Nội (cũ) có mã là 01BT, hiện tại chuyển sang CCHQKVVII có mã hải quan mới là 13BT.
(2) Đối với các Đội Hải quan có nhiều hơn 01 mã hải quan:
- Gộp mã của các Đội Hải quan có nhiều mã về 01 mã hải quan duy nhất. Chi tiết tại Phụ lục 02 kèm theo.
- Thời gian hiệu lực: từ ngày 01/06/2026.
Ví dụ: CCHQ KCX Linh Trung (HCM) (cũ) bao gồm 02 đội thủ tục với mã 02F1 và 02F2. Từ 01/6/2026 gộp thành 01 mã là 02F1.
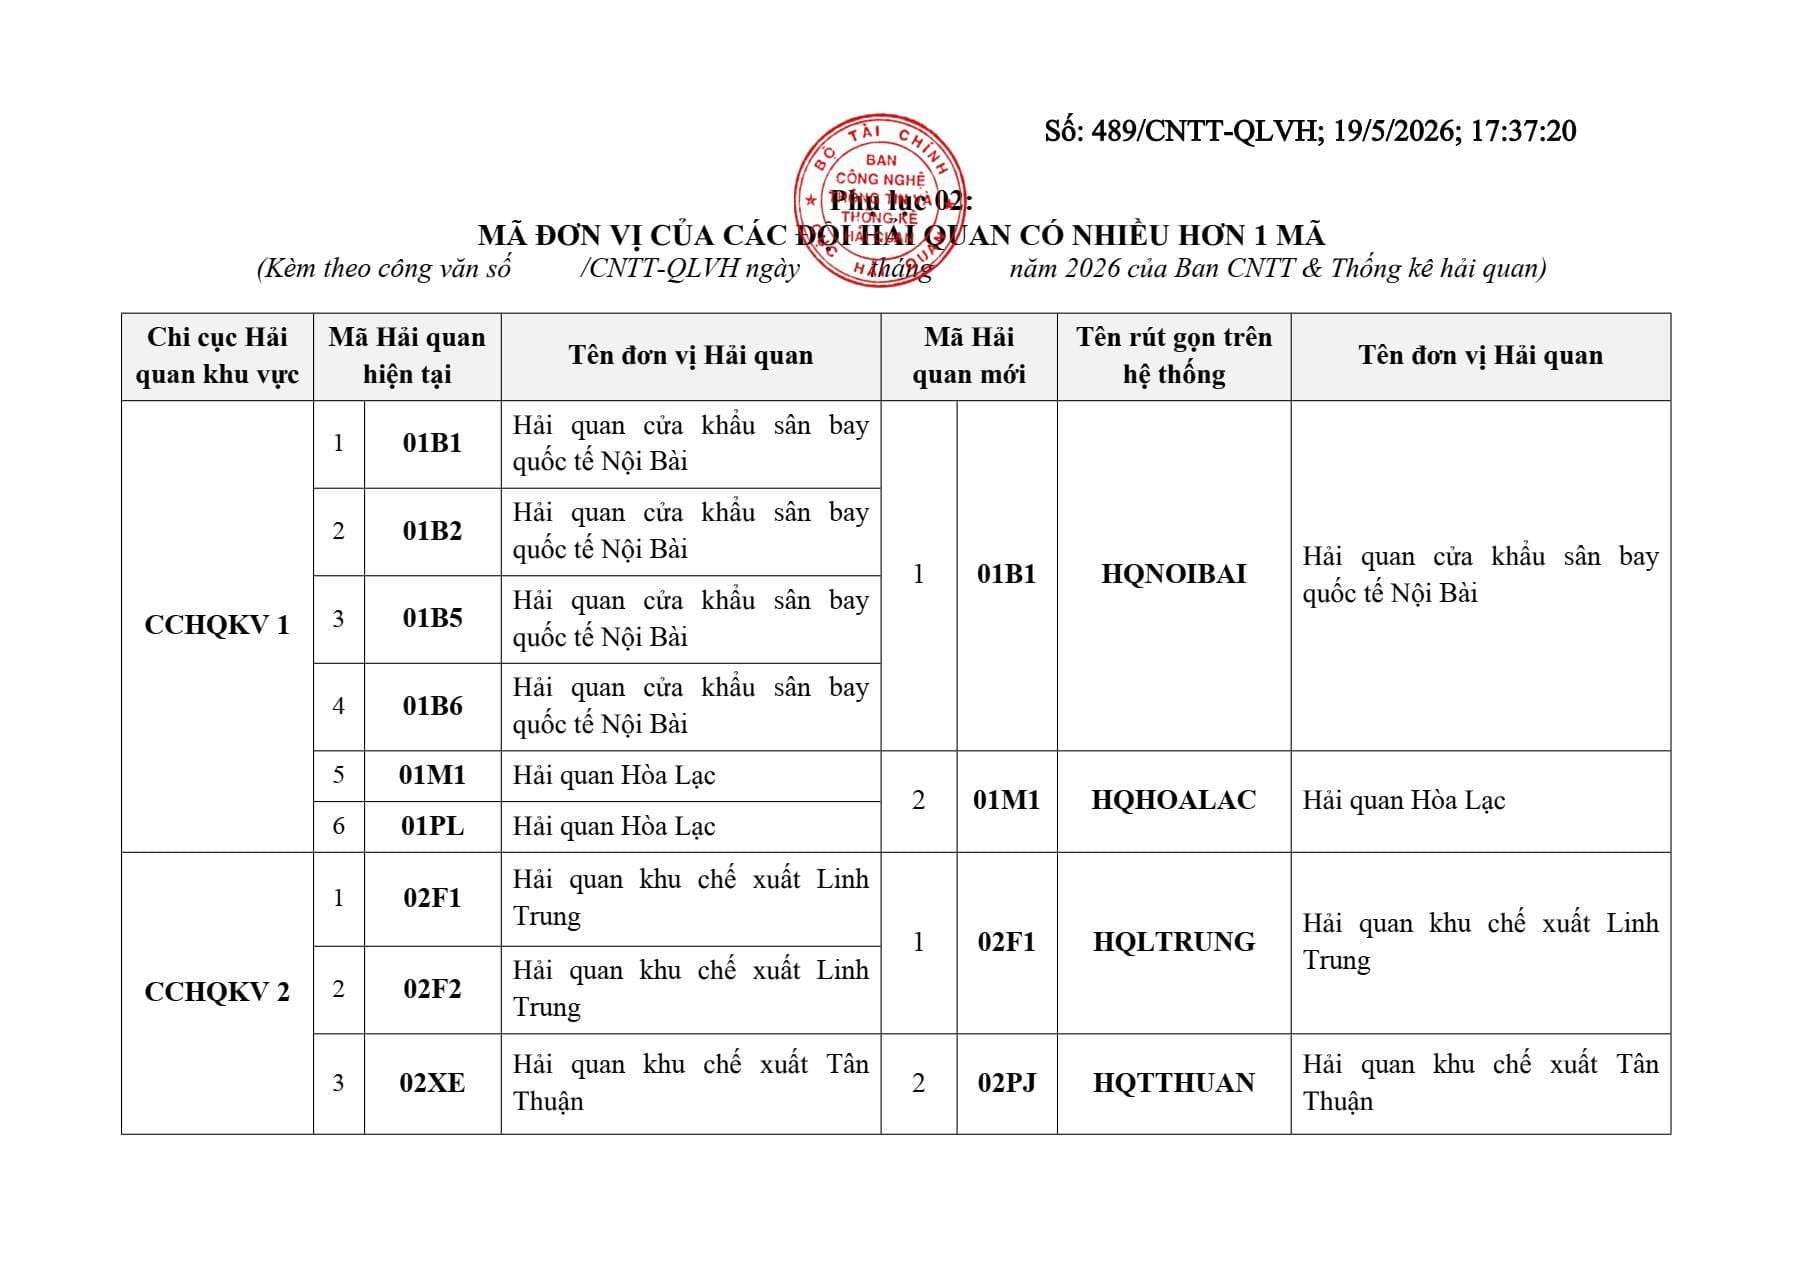
>>Tải về Phụ lục 2 Công văn 489/CNTT-QLVH năm 2026
(3) Việc duy trì mã hải quan cũ:
Tất cả các mã hải quan cũ (bao gồm cả các đơn vị hải quan sáp nhập, đơn vị hải quan có nhiều hơn 01 mã trước đây) tiếp tục được duy trì trên hệ thống CNTT (song song với bộ mã mới) để các CCHQKV tiếp tục theo dõi, xử lý. thanh khoản các tờ khai còn chưa hoàn thành xử lý, tờ khai còn tồn, treo trên hệ thống: đặc biệt với các tờ khai có thời hạn quản lý kéo dài.
Tuy nhiên, khi vận hành song song 02 bộ mã hải quan (bao gồm cả mã đơn vị hải quan và mã địa điểm), hệ thống VNACCS/VCIS không phân biệt trường hợp khai đăng ký tờ khai mới hoặc khai báo sửa đổi bổ sung... Do đó, sẽ có rủi ro doanh nghiệp đăng ký nhầm tờ khai mới vào mã hải quan cũ.
Vì vậy, Ban CNTT & Thống kê hải quan để nghị các CCHQKV chịu trách nhiệm kiểm tra kỹ nội dung khai báo của doanh nghiệp. Trường hợp đăng ký nhầm vào mã hải quan cũ (bao gồm cả mã đơn vị hải quan và mã địa điểm). CCHQKV hướng dẫn doanh nghiệp thực hiện theo hướng dẫn nghiệp vụ của Ban Giám sát quản lý về hải quan. Sau khi hoàn thành xử lý các tờ khai cũ còn tồn trên hệ thống, các CCHQKV gửi văn bản về Ban CNTT & Thống kê hải quan để tiến hành đóng mã hải quan cũ trên hệ thống.
(4) Triển khai thực hiện:
- Các CCHQKV tại Phụ lục 1: liên hệ Ban CNTT & Thống kê hải quan để nhận thông tin tài khoản quản trị đối với các mã hải quan mới để thực hiện đăng ký, phân quyền người sử dụng hải quan theo mã Hải quan mới trên các hệ thống CNTT trong phạm vi đơn vị;
- Ban CNTT & Thống kê hải quan đề nghị các CCHQKV thực hiện thiết lập, đăng ký: gửi các thông tin thay đổi về mã tài khoản kho bạc, mã bộ phận xử lý tờ khai để phục vụ phân công tự động, các thông tin khác... về Ban CNTT & Thống kê hải quan chậm nhất trong ngày 25/5/2026 để cấu hình hệ thống. Đồng thời các CCHQKV thực hiện thông báo, tuyên truyền, hướng dẫn doanh nghiệp thực hiện kể từ ngày 01/6/2026.
Công văn 489/CNTT-QLVH thay đổi mã đơn vị hải quan từ ngày 01/06/2026? (Hình từ Internet)
Những trường hợp người khai hải quan được thực hiện khai bổ sung sau thông quan?
Căn cứ khoản 1 Điều 20 Thông tư 38/2015/TT-BTC (đã sửa đổi, bổ sung bởi khoản 9 Điều 1 Thông tư 39/2018/TT-BTC) được sửa đổi, bổ sung bởi khoản 8 Điều 1 Thông tư 121/2025/TT-BTC quy định như sau
Trừ các chỉ tiêu thông tin trên tờ khai hải quan không được khai bổ sung quy định tại mục 3 Phụ lục II ban hành kèm Thông tư 38/2015/TT-BTC, người khai hải quan được khai bổ sung các chỉ tiêu thông tin trên tờ khai hải quan và nộp bổ sung hồ sơ trong các trường hợp sau:
- Khai bổ sung trong thông quan:
+ Người khai hải quan, người nộp thuế được khai bổ sung hồ sơ hải quan trước thời điểm cơ quan hải quan thông báo kết quả phân luồng tờ khai hải quan cho người khai hải quan;
+ Người khai hải quan, người nộp thuế phát hiện sai sót trong việc khai hải quan sau thời điểm cơ quan hải quan thông báo kết quả phân luồng nhưng trước khi thông quan thì được khai bổ sung hồ sơ hải quan và bị xử lý theo quy định của pháp luật;
- Khai bổ sung sau khi hàng hóa đã được thông quan:
Trừ nội dung khai bổ sung liên quan đến giấy phép xuất khẩu, nhập khẩu; kiểm tra chuyên ngành về chất lượng hàng hóa, y tế, văn hóa, kiểm dịch động vật, thực vật, an toàn thực phẩm, người khai hải quan thực hiện khai bổ sung sau thông quan trong các trường hợp sau:
+ Người khai hải quan, người nộp thuế xác định có sai sót trong việc khai hải quan thì được khai bổ sung hồ sơ hải quan trong thời hạn 60 ngày kể từ ngày thông quan nhưng trước thời điểm cơ quan hải quan quyết định kiểm tra sau thông quan;
+ Quá thời hạn 60 ngày kể từ ngày thông quan hoặc sau khi cơ quan hải quan quyết định kiểm tra sau thông quan, người khai hải quan, người nộp thuế mới phát hiện sai sót trong việc khai hải quan thì thực hiện khai bổ sung và bị xử lý theo quy định của pháp luật (nếu có).
- Người khai hải quan, người nộp thuế thực hiện khai bổ sung hồ sơ hải quan theo yêu cầu của cơ quan hải quan khi cơ quan hải quan phát hiện sai sót, không phù hợp giữa thực tế hàng hóa, hồ sơ hải quan với thông tin khai báo và bị xử lý theo quy định của pháp luật (nếu có).
Người khai hải quan bao gồm những ai?
Căn cứ Điều 5 Nghị định 08/2015/NĐ-CP được sửa đổi bởi điểm a, điểm b khoản 2 Điều 1 Nghị định 167/2025/NĐ-CP quy định như sau:
Người khai hải quan
Người khai hải quan gồm:
1. Chủ hàng hóa xuất khẩu, nhập khẩu. Trường hợp chủ hàng hóa là thương nhân nước ngoài không hiện diện tại Việt Nam thì phải thực hiện thủ tục hải quan thông qua đại lý làm thủ tục hải quan.
2. Chủ phương tiện, người điều khiển phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh hoặc người được chủ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh ủy quyền.
3. Người được chủ hàng hóa ủy quyền đối với các loại hàng hóa sau đây:
a) Quà biếu, quà tặng của cá nhân;
b) Tài sản di chuyển của cá nhân;
c) Hàng hóa của cá nhân được hưởng quyền ưu đãi miễn trừ;
d) Hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
đ) Hàng hóa tạm nhập tái xuất để thay thế, sửa chữa tàu biển, tàu bay nước ngoài;
e) Hàng hóa nhập khẩu để thực hiện dự án đầu tư miễn thuế.
4. Người thực hiện dịch vụ quá cảnh hàng hóa, trung chuyển hàng hóa.
5. Đại lý làm thủ tục hải quan.
6. Doanh nghiệp cung ứng dịch vụ bưu chính quốc tế, dịch vụ chuyển phát nhanh quốc tế trừ trường hợp chủ hàng có yêu cầu khác.
Như vậy, người khai hải quan bao gồm là:
(1) Chủ hàng hóa xuất khẩu, nhập khẩu. Trường hợp chủ hàng hóa là thương nhân nước ngoài không hiện diện tại Việt Nam thì phải thực hiện thủ tục hải quan thông qua đại lý làm thủ tục hải quan.
(2) Chủ phương tiện, người điều khiển phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh hoặc người được chủ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh ủy quyền.
(3) Người được chủ hàng hóa ủy quyền đối với các loại hàng hóa sau đây:
- Quà biếu, quà tặng của cá nhân;
- Tài sản di chuyển của cá nhân;
- Hàng hóa của cá nhân được hưởng quyền ưu đãi miễn trừ;
- Hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
- Hàng hóa tạm nhập tái xuất để thay thế, sửa chữa tàu biển, tàu bay nước ngoài;
- Hàng hóa nhập khẩu để thực hiện dự án đầu tư miễn thuế
(4) Người thực hiện dịch vụ quá cảnh hàng hóa, trung chuyển hàng hóa
(5) Đại lý làm thủ tục hải quan.
(6) Doanh nghiệp cung ứng dịch vụ bưu chính quốc tế, dịch vụ chuyển phát nhanh quốc tế trừ trường hợp chủ hàng có yêu cầu khác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];