
Có cần kê chi tiết từng hóa đơn vào Phụ lục giảm thuế PL142/2024/QH15 trên HTKK không?
Căn cứ tại khoản 6 Điều 1 Nghị định 72/2024/NĐ-CP quy định như sau:
Giảm thuế giá trị gia tăng
...
6. Cơ sở kinh doanh quy định tại Điều này thực hiện kê khai các hàng hóa, dịch vụ được giảm thuế giá trị gia tăng theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định này cùng với Tờ khai thuế giá trị gia tăng.
Tại Mẫu phụ lục giảm thuế GTGT PL 142/2024/QH15 trên phần mềm HTKK thực hiện theo Mẫu số 01 tại Phụ lục IV ban hành kèm theo Nghị định 72/2024/NĐ-CP cùng với Tờ khai thuế giá trị gia tăng.
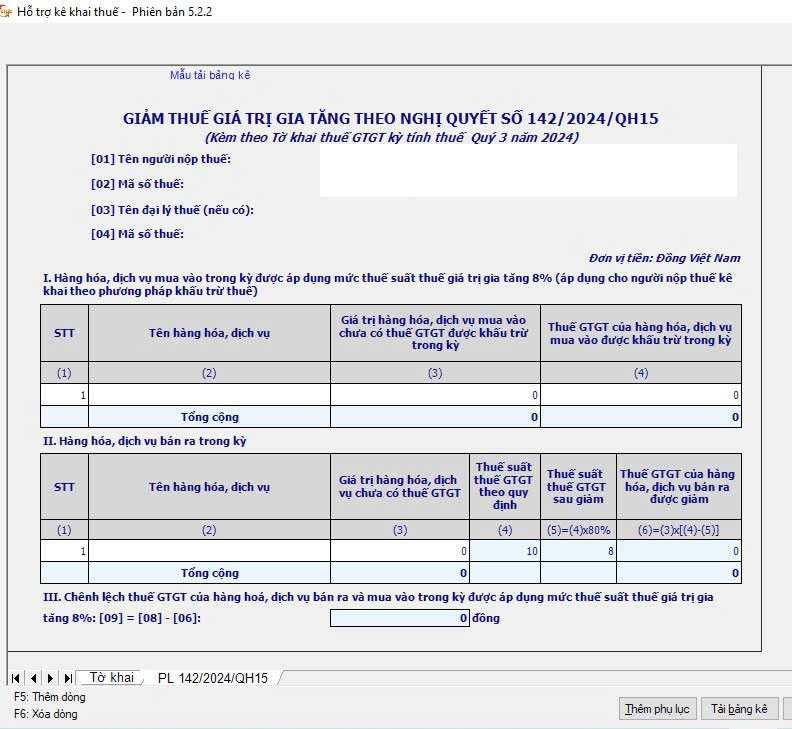
Theo đó, đối với những doanh nghiệp vừa có phát sinh hóa đơn đầu ra được giảm thuế GTGT, vừa có phát sinh đầu vào được giảm thuế GTGT thì phải kê khai các mặt hàng mua vào và bán ra được giảm thuế GTGT vào phụ lục “PL 142/2024/QH15”, tuy nhiên không cần kê khai chi tiết theo từng hóa đơn hoặc từng lần bán, nếu mặt hàng được giảm thuế đó được xuất bán nhiều lần trong kỳ kê khai thì tổng hợp, tổng cộng tất cả các lần bán trong kỳ đó lại để kê khai vào 1 dòng trên phụ lục.
Ngoài ra, đối với những doanh nghiệp chỉ có phát sinh hóa đơn đầu ra được giảm thuế GTGT, nhưng không phát sinh đầu vào được giảm thuế GTGT thì phải kê khai các mặt hàng bán ra được giảm thuế GTGT đó vào phụ lục “PL 142/2024/QH15”
- Đối với những doanh nghiệp không phát sinh hóa đơn đầu ra, cũng không phát sinh hóa đơn đầu vào được giảm thuế GTGT (Do không mua, bán các mặt hàng được giảm thuế GTGT) thì sẽ không phải làm phụ lục “PL 142/2024/QH15”
- Đối với những doanh nghiệp chỉ phát sinh hóa đơn đầu vào được giảm thuế GTGT mà không phát sinh hóa đơn đầu ra được giảm thuế thì sẽ không phải kê khai phụ lục “PL 142/2024/QH15”
Có cần kê khai chi tiết hóa đơn vào Phụ lục giảm thuế PL142/2024/QH15 trên HTKK không?
Cách lập bảng kê hàng hóa, dịch vụ 8% tải lên phần mềm HTKK?
Ngoài cách kê khai trực tiếp trên phần mềm HTKK (xem tại đây) người nộp thuế có thể lập bảng kê Excel chi tiết mặt hàng của hóa đơn rồi lại tải lên phần mềm HTKK.
Bước 1:
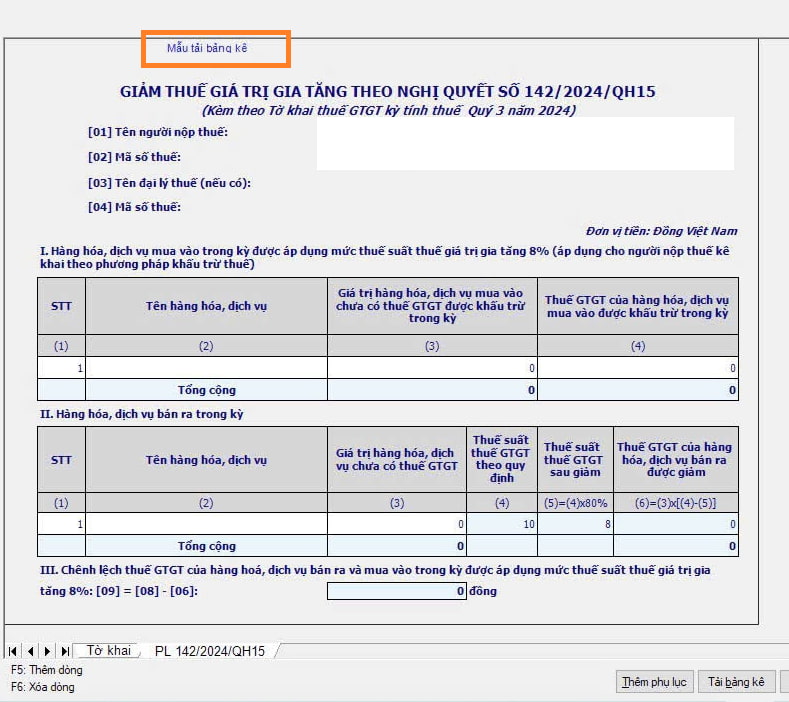
Tại phụ lục “PL 142/2024/QH15” trên phần mềm HTKK => Chọn “Mẫu tải bảng kê” để tải bảng kê Excel.
Bước 2: Kê khai các hàng hóa, dịch vụ mua vào, bán ra được giảm thuế GTGT vào sheet “Bang Ke” trên file excel Bảng kê đã tải
Lưu ý khi làm bảng kê: không được bỏ trống Cột 1 “STT” (cột số thứ tự) vì những dòng không có thông tin về số thứ tự, khi tải lên phần mềm sẽ không còn dữ liệu.
Ngoài ra, những dòng phía dưới của dòng không có số thứ tự đó cũng sẽ không hiển thị thông tin lên phần mềm (dù cho những dòng phía dưới này có số thứ tự thì cũng sẽ không hiển thị)
Do đó, nếu bảng kê của công ty các bạn mà có từ 6 dòng trở lên (Nhiều hơn 5 dòng có sẵn của bảng kê tải từ phần mềm) thì phải đưa thêm số thứ tự cho các dòng đó tại cột “STT” trên bảng kê.
Bước 3: Lưu bảng kê
Bước 4: Đóng bảng kê
Sau khi đã lưu xong bảng kê đã được đưa thông tin xong thì tiến hành đóng bảng kê (tắt bảng kê đi)
Lưu ý: Bắt buộc phải tắt bảng kê đi thì mới tải được bảng kê lên phần mềm HTKK
Bước 5: Tải bảng kê đã có số liệu lên phần mềm HTKK
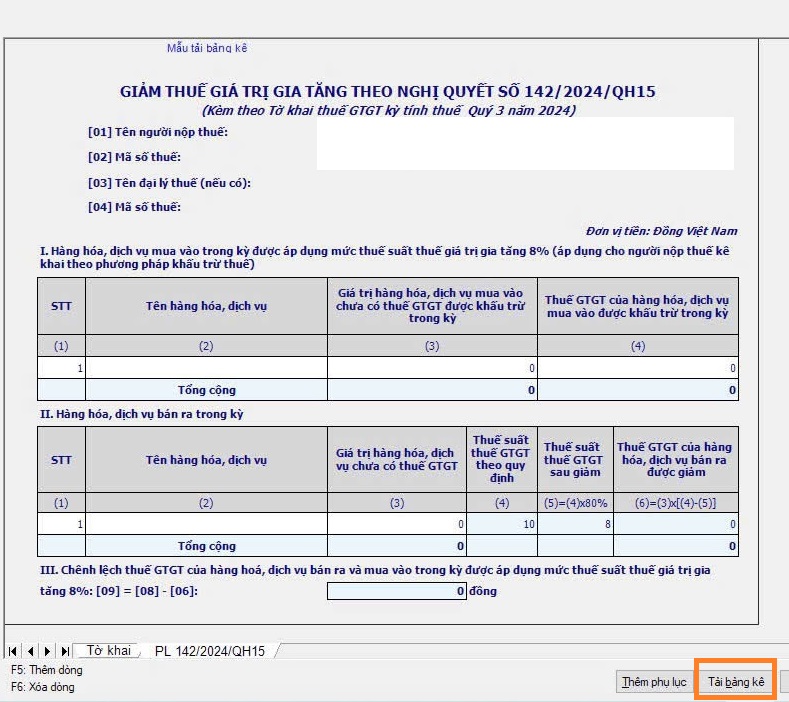
Tại Tab phụ lục “PL 142/2024/QH15” trên phần mềm HTKK => Chọn “Tải bảng kê”
Rồi chọn ô có dấu 3 chấm để chọn đường dẫn nơi đã lưu bảng kê tại bước 3 => Rồi chọn “Tải dữ liệu”
Mặt hàng nào không được giảm thuế GTGT 8% theo Nghị định 72?
Căn cứ tại Điều 1 Nghị định 72/2024/NĐ-CP quy định giảm thuế giá trị gia tăng đối với các nhóm hằng hóa, dịch vụ đang áp dụng mức thuế suất 10%,
Trừ nhóm hàng hóa, dịch vụ sau:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất.
Chi tiết tại Phụ lục I ban hành kèm theo Nghị định 72/2024/NĐ-CP
- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt.
Chi tiết tại Phụ lục II ban hành kèm theo Nghị định 72/2024/NĐ-CP
- Công nghệ thông tin theo pháp luật về công nghệ thông tin.
Chi tiết tại Phụ lục III ban hành kèm theo Nghị định 72/2024/NĐ-CP
- Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều 1 Nghị định 72/2024/NĐ-CP được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Đối với mặt hàng than khai thác bán ra (bao gồm cả trường hợp than khai thác sau đó qua sàng tuyển, phân loại theo quy trình khép kín mới bán ra) thuộc đối tượng giảm thuế giá trị gia tăng.
Mặt hàng than thuộc Phụ lục I ban hành kèm theo Nghị định 72/2024/NĐ-CP, tại các khâu khác ngoài khâu khai thác bán ra không được giảm thuế giá trị gia tăng.
Các tổng công ty, tập đoàn kinh tế thực hiện quy trình khép kín mới bán ra cũng thuộc đối tượng giảm thuế giá trị gia tăng đối với mặt hàng than khai thác bán ra.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I, II và III ban hành kèm theo Nghị định 72/2024/NĐ-CP thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Xem thêm: 15 ngành nghề, lĩnh vực sẽ tập trung thanh tra thuế doanh nghiệp năm 2025
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




























