Bảng giá tính lệ phí trước bạ đối với ô tô HUYNDAI áp dụng từ 30/6/2025?
Ngày 26/6/2025, Bộ Tài chính vừa ban hành Quyết định 2173/QĐ-BTC năm 2025 về việc ban hành Bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung đối với ô tô, xe máy.
Tải Quyết định 2173/QĐ-BTC năm 2025 tại đây: Tải về
Bảng giá này điều chỉnh, bổ sung Bảng giá tính lệ phí trước bạ đổi với ô tô, xe máy ban hành kèm theo Quyết định 2353/QĐ-BTC năm 2023; Quyết định 449/QĐ-BTC năm 2024 và Quyết định 1707/QĐ-BTC năm 2024.
Trong đó, Bảng giá tính lệ phí trước bạ ô tô HYUNDAI được quy định như sau:
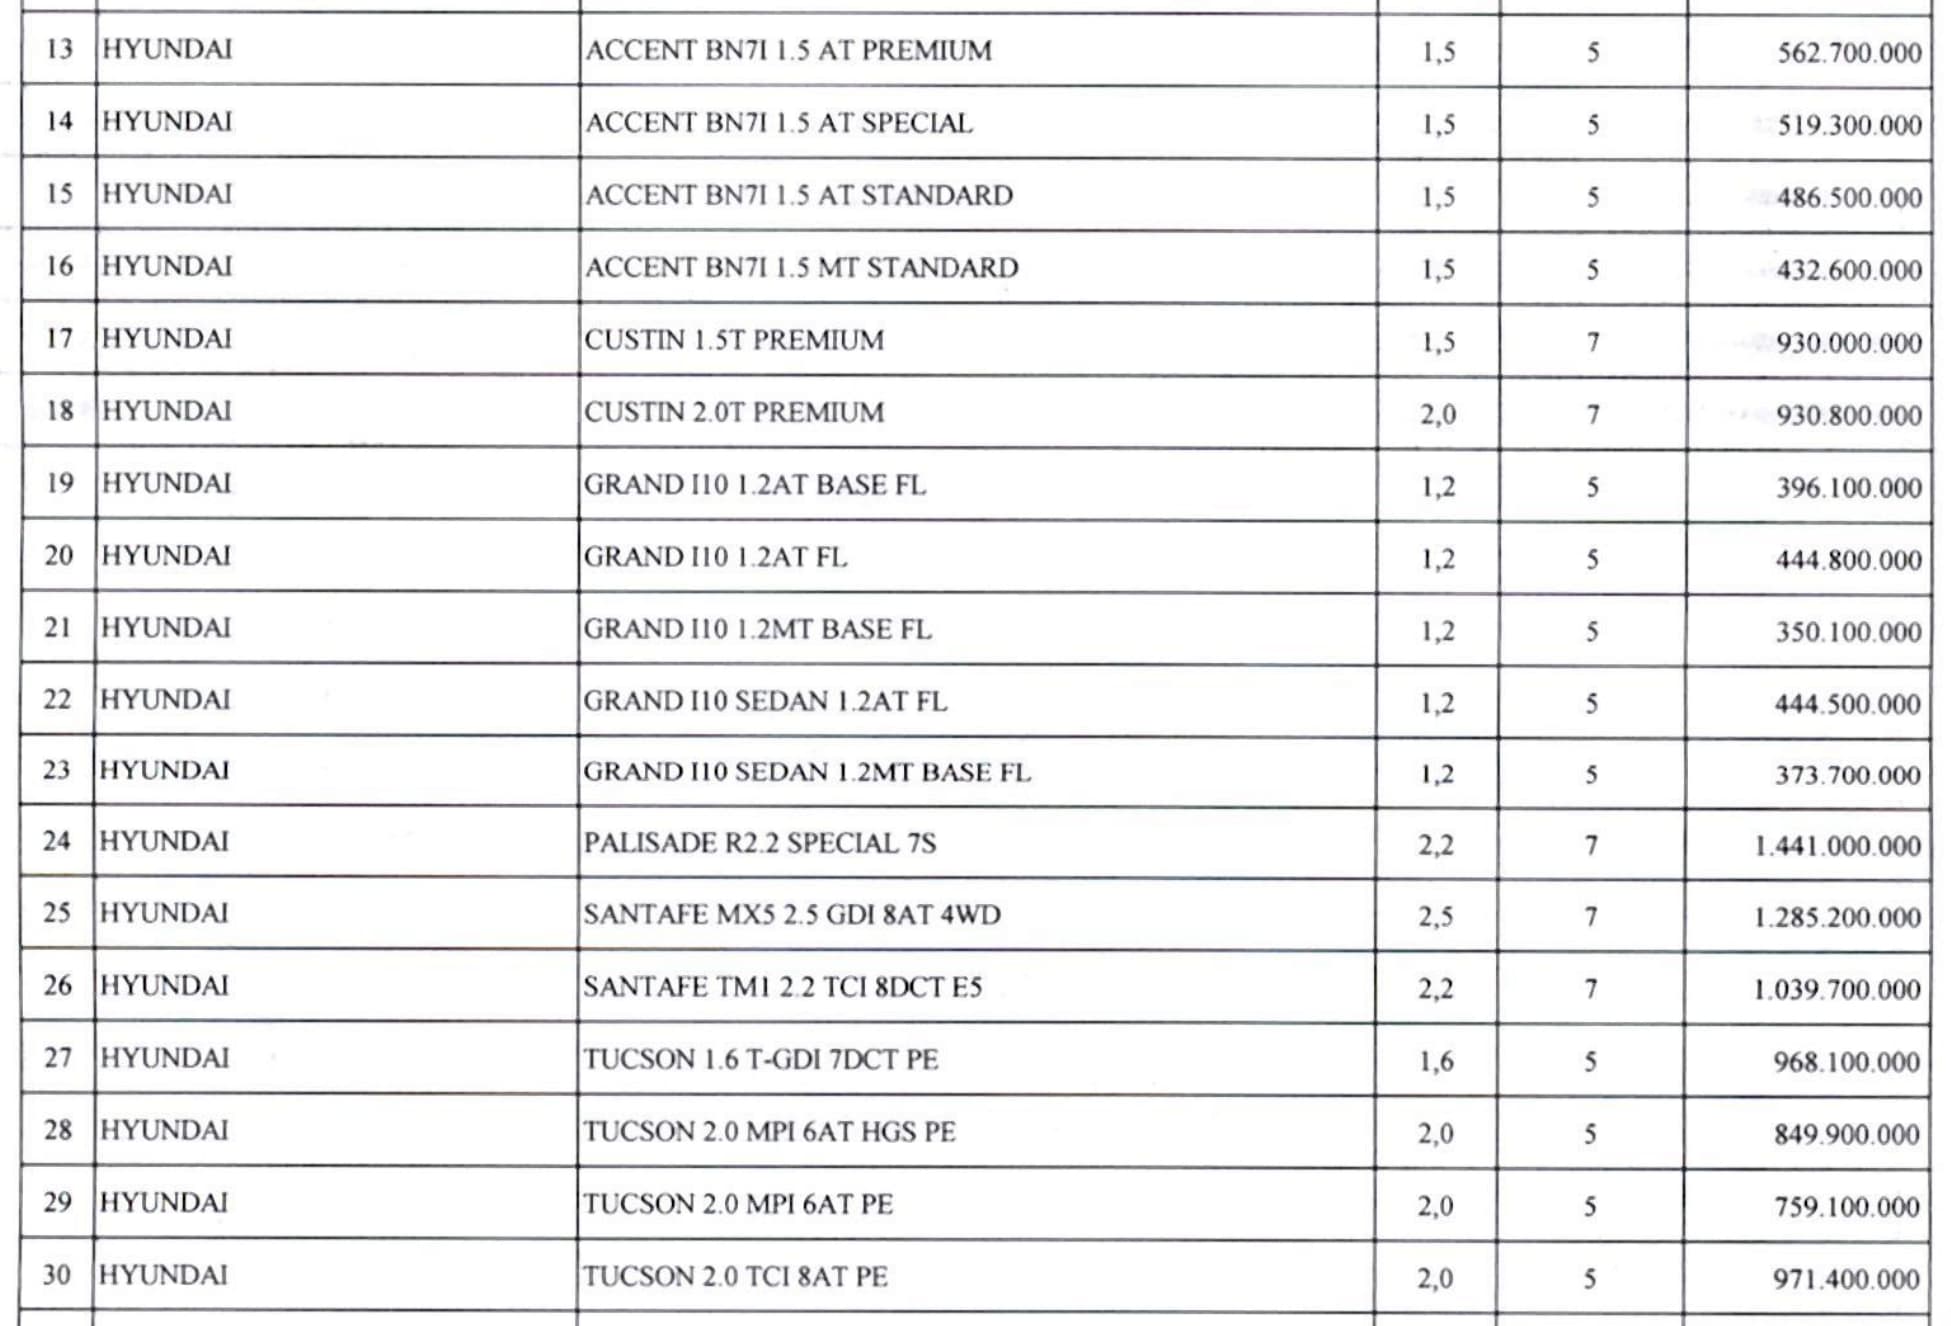
Trên đây là bảng giá tính lệ phí trước bạ ô tô HYUNDAI mới nhất từ 30/6/2025.
Bảng giá tính lệ phí trước bạ đối với ô tô HYUNDAI áp dụng từ 30/6/2025?
Lệ phí trước bạ là gì?
Căn cứ khoản 2 Điều 3 Luật Phí và lệ phí 2015 quy định về lệ phí như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Phí là khoản tiền mà tổ chức, cá nhân phải trả nhằm cơ bản bù đắp chi phí và mang tính phục vụ khi được cơ quan nhà nước, đơn vị sự nghiệp công lập và tổ chức được cơ quan nhà nước có thẩm quyền giao cung cấp dịch vụ công được quy định trong Danh mục phí ban hành kèm theo Luật này.
2. Lệ phí là khoản tiền được ấn định mà tổ chức, cá nhân phải nộp khi được cơ quan nhà nước cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước được quy định trong Danh mục lệ phí ban hành kèm theo Luật này.
Theo quy định trên, lệ phí là khoản tiền được ấn định mà tổ chức, cá nhân phải nộp khi được cơ quan nhà nước cung cấp dịch vụ công, phục vụ công việc quản lý nhà nước được quy định trong Danh mục lệ phí ban hành kèm theo Luật Phí và lệ phí 2015.
Từ đó, có thể hiểu lệ phí trước bạ là khoản tiền được ấn định của tổ chức, cá nhân thực hiện nghĩa vụ lệ phí trước khi tài sản thuộc đối tượng nộp lệ phí đưa vào sử dụng.
Thời điểm nộp lệ phí trước bạ khi mua xe ô tô là khi nào?
Căn cứ khoản 7 Điều 3 Nghị định 10/2022/NĐ-CP quy định về đối tượng chịu lệ phí trước bạ như sau:
Đối tượng chịu lệ phí trước bạ
...
6. Xe mô tô hai bánh, xe mô tô ba bánh, xe gắn máy, các loại xe tương tự xe mô tô, xe gắn máy phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp (sau đây gọi chung là xe máy).
7. Ô tô, rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô, các loại xe tương tự xe ô tô phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp.
...
Theo quy định trên, ô tô được xác định là đối tượng chịu lệ phí trước bạ. Do đó mua ô tô sẽ phải nộp lệ phí trước bạ theo quy định pháp luật.
Đồng thời căn cứ Điều 4 Nghị định 10/2022/NĐ-CP quy định về thời điểm nộp lệ phí trước bạ căn cứ theo như sau:
Người nộp lệ phí trước bạ
Tổ chức, cá nhân có tài sản thuộc đối tượng chịu lệ phí trước bạ quy định tại Điều 3 Nghị định này phải nộp lệ phí trước bạ khi đăng ký quyền sở hữu, quyền sử dụng với cơ quan nhà nước có thẩm quyền, trừ các trường hợp thuộc đối tượng miễn lệ phí trước bạ theo quy định tại Điều 10 Nghị định này.
Như vậy, thời điểm nộp lệ phí trước bạ khi mua xe ô tô là khi chủ sở hữu đăng ký quyền sở hữu, quyền sử dụng xe.
Nộp lệ phí trước bạ quá hạn thì bị xử lý như thế nào?
Căn cứ Điều 24 Nghị định 109/2013/NĐ-CP được sửa đổi bởi khoản 2 Điều 2 Nghị định 49/2016/NĐ-CP quy định như sau:
Hành vi vi phạm quy định về nộp phí, lệ phí
1. Phạt cảnh cáo đối với hành vi không thực hiện đúng thông báo nộp tiền phí, lệ phí của cơ quan có thẩm quyền.
2. Phạt tiền từ 1 đến 3 lần số tiền phí, lệ phí gian lận, trốn nộp đối với hành vi gian lận, trốn nộp phí, lệ phí theo quy định. Mức phạt tối đa là 50.000.000 đồng.
3. Biện pháp khắc phục hậu quả
Buộc người vi phạm nộp đủ số phí, lệ phí gian lận, trốn nộp.
Từ quy định trên, trường hợp quá thời hạn nộp lệ phí trước bạ mà người nộp lệ phí chưa hoàn thành việc nộp lệ phí thì tùy vào tình hình thực tế cơ quan có thẩm quyền sẽ tiến hành xử phạt như sau:
(1) Cảnh cáo đối với hành vi không thực hiện đúng thông báo nộp tiền phí, lệ phí của cơ quan có thẩm quyền
(2) Phạt tiền từ 1 đến 3 lần số tiền phí, lệ phí gian lận, trốn nộp đối với hành vi gian lận, trốn nộp phí, lệ phí theo quy định.
Ngoài ra căn cứ tại điểm a khoản 2 Điều 59 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 7 Điều 6 Luật Sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 thì người nộp còn phải nộp thêm khoản tiền chậm nộp. Theo đó:
- Mức tính tiền chậm nộp bằng 0,03%/ngày tính trên số tiền thuế chậm nộp.
- Thời gian tính tiền chậm nộp được tính liên tục kể từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế, thời hạn gia hạn nộp thuế, thời hạn ghi trong thông báo hoặc quyết định ấn định thuế hoặc quyết định xử lý của cơ quan quản lý thuế đến ngày liền kề trước ngày số tiền nợ thuế, tiền thu hồi hoàn thuế, tiền thuế tăng thêm, tiền thuế ấn định, tiền thuế chậm chuyển được nộp vào ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];