09 bước kê khai và nộp tờ khai cho thuê tài sản trực tuyến mới nhất 2026 áp dụng cho tổ chức, DN kê khai thay chủ nhà?
Dưới đây là chi tiết 09 bước kê khai và nộp tờ khai cho thuê tài sản trực tuyển mới nhất 2026 áp dụng cho tổ chức, doanh nghiệp kê khai thay chủ nhà qua Cổng Dịch vụ công ngành Thuế:
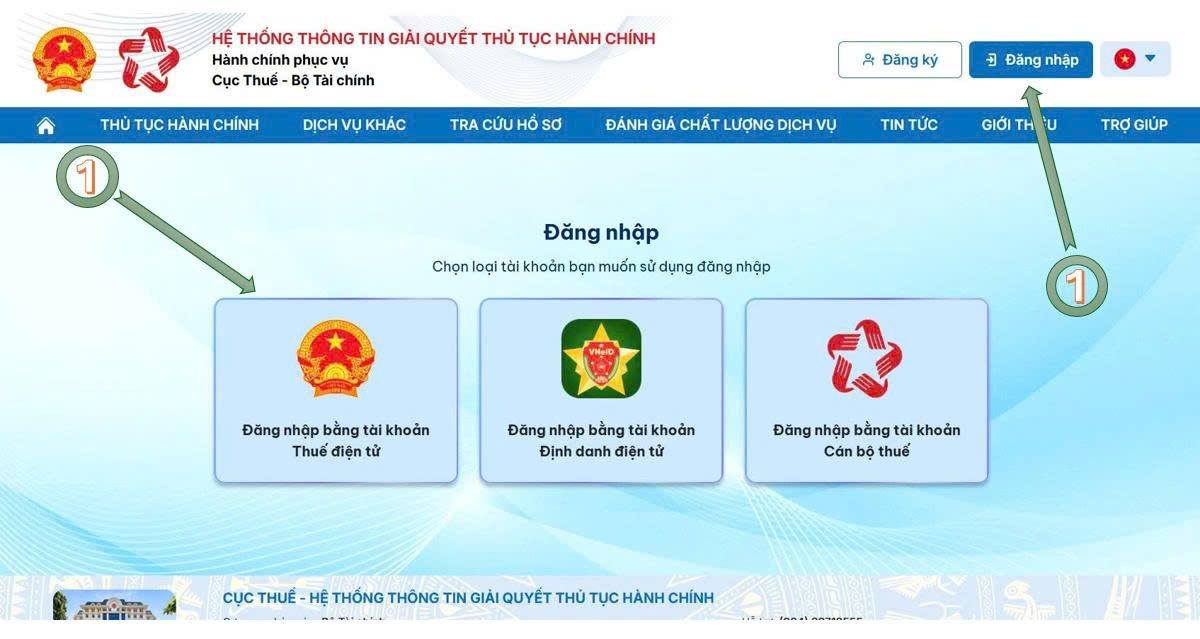
Bước 1: Truy cập https://dichvucong.gdt.gov.vn/tthc/homelogin
Chọn “Đăng nhập” → “Bằng tài khoản Thuế điện tử”
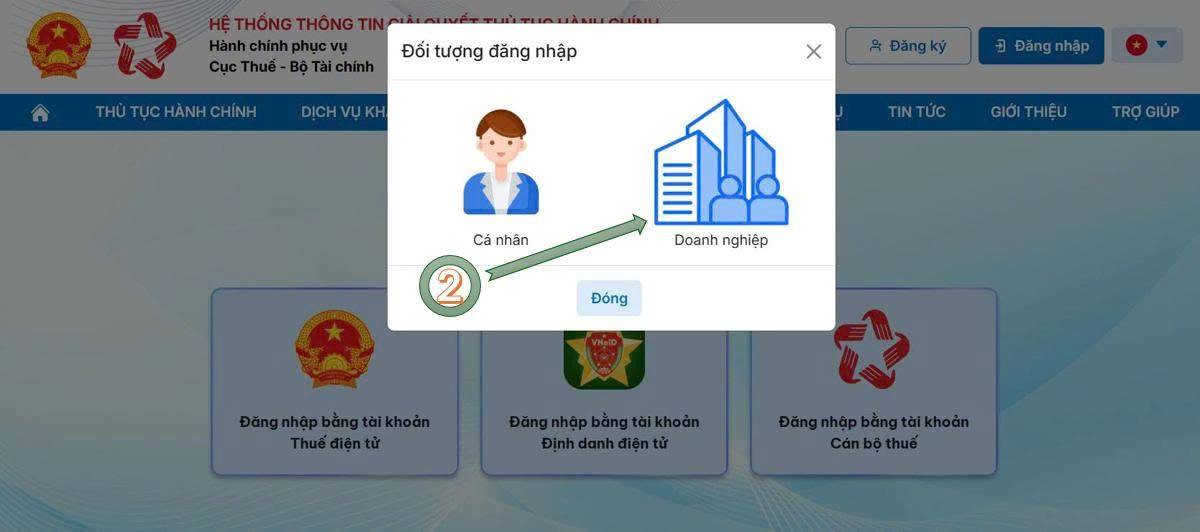
Bước 2: Chọn “Doanh nghiệp” → Điền tài khoản, mật khẩu, captcha → đăng nhập hệ thống
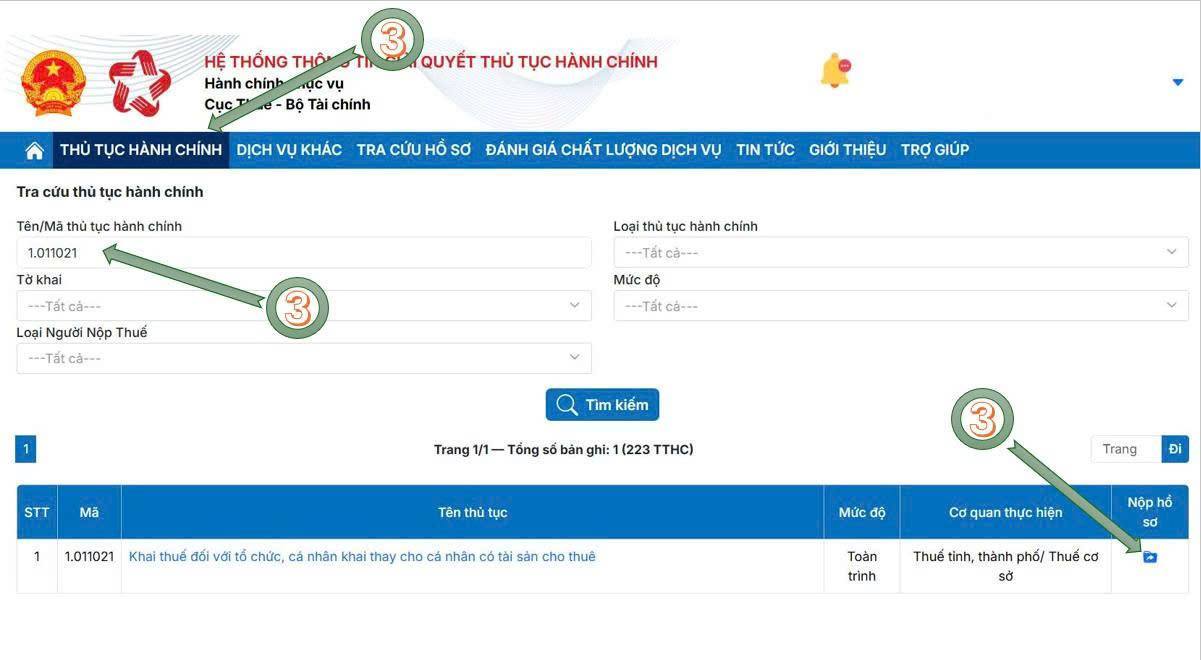
Bước 3: Chọn “Thủ tục hành chính”
→ Tại ô “Tên/Mã TTHC” nhập 1.011021 → “Tìm kiếm”
→ Nhấp biểu tượng “nộp hồ sơ” để bắt đầu kê khai
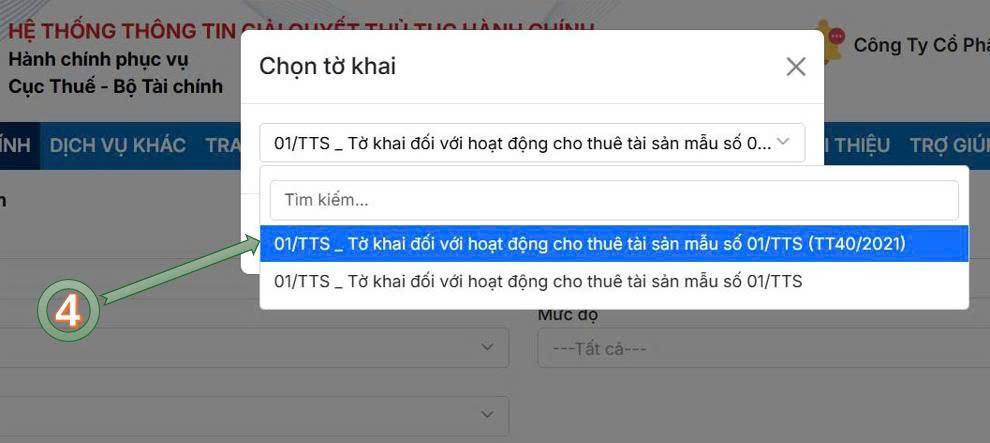
Bước 4: Chọn Tờ khai mẫu 01/TTS (Thông tư 40/2021/TT-BTC)
Bước 5: Xác nhận đúng cơ quan thuế → Chọn kỳ kê khai → Điền thời gian → Nhấn “Tiếp tục”
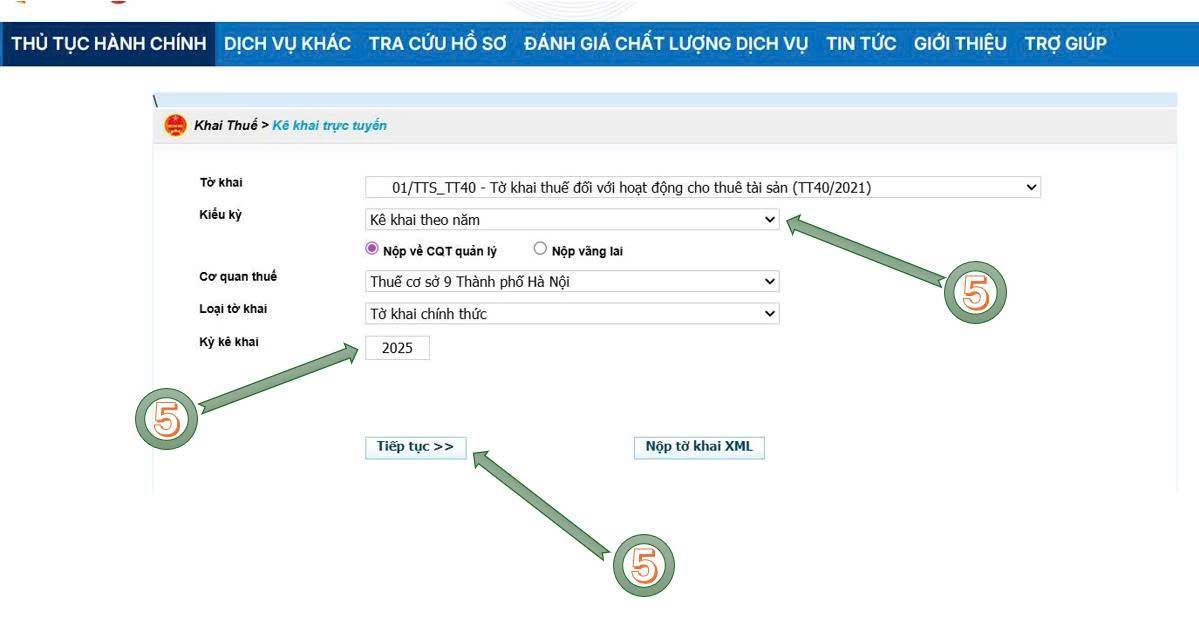
(Nếu kê khai từng lần phát sinh: điền ngày bắt đầu kỳ khai thuế)
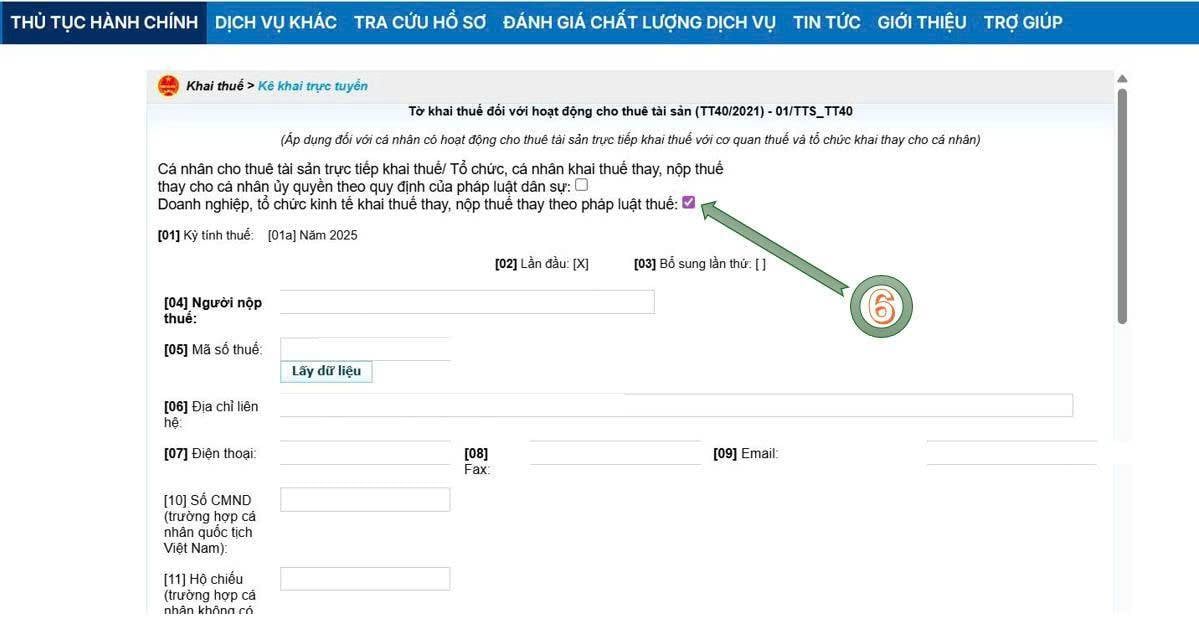
Bước 6: Tổ chức kê khai thay chủ nhà → Tích ô vuông thứ 2
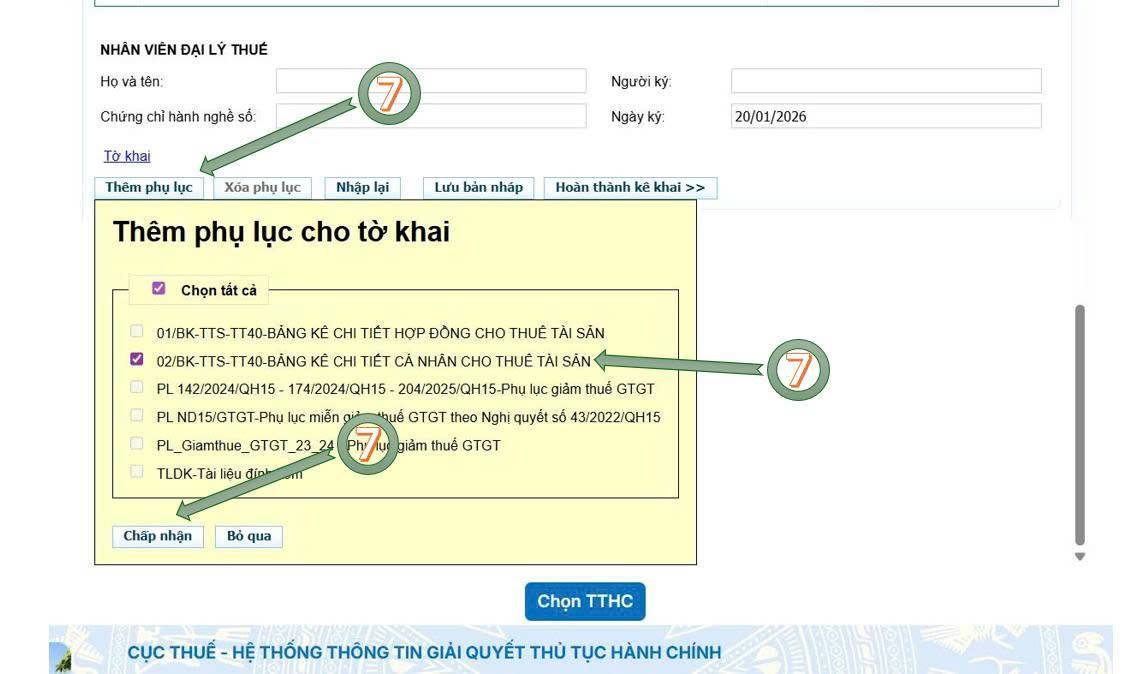
Bước 7: Bỏ qua tờ khai đầu, kéo xuống → “Thêm phụ lục” → Chọn 02/BK-TTS-TT40 → Nhấn “Chấp nhận”
Bước 8: Kê khai phụ lục 02/BK-TTS-TT40:
- Chỉ tiêu [06a]: chọn "Hợp đồng"
- Chỉ tiêu [07] [08]: điền tên và mã số thuế (số CCCD) của bên cho thuê
- Chỉ tiêu [09] [10]: điền tên và mã số thuế của bên thuê
Nếu là "Bất động sản" thì tích chọn chỉ tiêu [11], còn nếu là "Động sản" thì tích chọn chỉ tiêu [12]
- Chỉ tiêu [13] [14]: lần lượt là số và ngày của hợp đồng (nếu không có số hợp đồng có thể điền số 0)
- Chỉ tiêu [15]: lựa chọn mục đich sử dụng của tài sản thuê
- Chỉ tiêu [16]: nếu bên thuê có đầu tư để xây dựng tải sản thì tích chọn, nếu không có thì bỏ qua
- Chỉ tiêu [17a] [17b]: điền địa chỉ chi tiết và phường/xã nơi tài sản cho thuê
- Chỉ tiêu [18]: Điền diện tích tài sản cho thuê
- Chỉ tiêu [19a]: điền số tháng thanh toán ổn định của kỳ thanh toán
- Chỉ tiêu [19] [20]: điền khoảng thời gian của kỳ thanh toán
- Chỉ tiêu [21]: điền giá trị cho thuê 1 tháng đã bao gồm thuế (nếu giá trị trên hợp đồng là chưa thuế thì phải lấy giá đó chia cho 0.9)
- Chỉ tiêu [25]: nếu trường hợp mức doanh thu một năm dưới 500 triệu đồng thuộc trường hợp không chịu thuế nên sẽ bỏ tích chọn ở ô này, khi đó chỉ tiêu [27] [28] sẽ không còn hiện ra số thuế phải nộp. Nếu trường hợp mức doanh thu một năm trên 500 triệu đồng thì sẽ ko bỏ tích ở ô này, mà vẫn để tính thuế bình thường (do chưa có mẫu biểu mới của thuế)
- Chỉ tiêu [29]: chọn "Hợp đồng khai lần đâu" ---> hệ thống sẽ tự tạo ra mã hợp đồng ở chỉ tiêu [30]
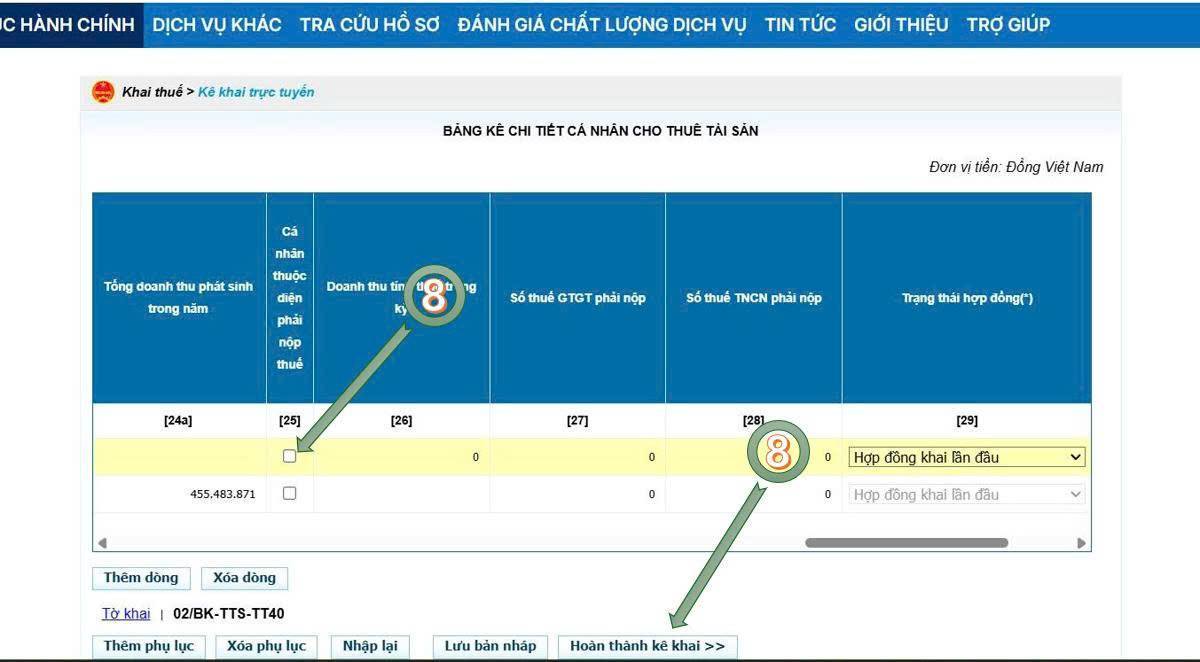
---> Sau khi điền đầy đủ chỉ tiêu sẽ chọn "Hoàn thành kê khai"
Bước 9: Kiểm tra lại tờ khai đã kê khai, nếu có sai sót chọn "Sửa lại", nếu tờ khai đã đúng thì nhấn "Tờ khai XML" để tải về tờ khai XML, sau đó cắm USB Token ---> chọn "Ký và nộp tờ khai"
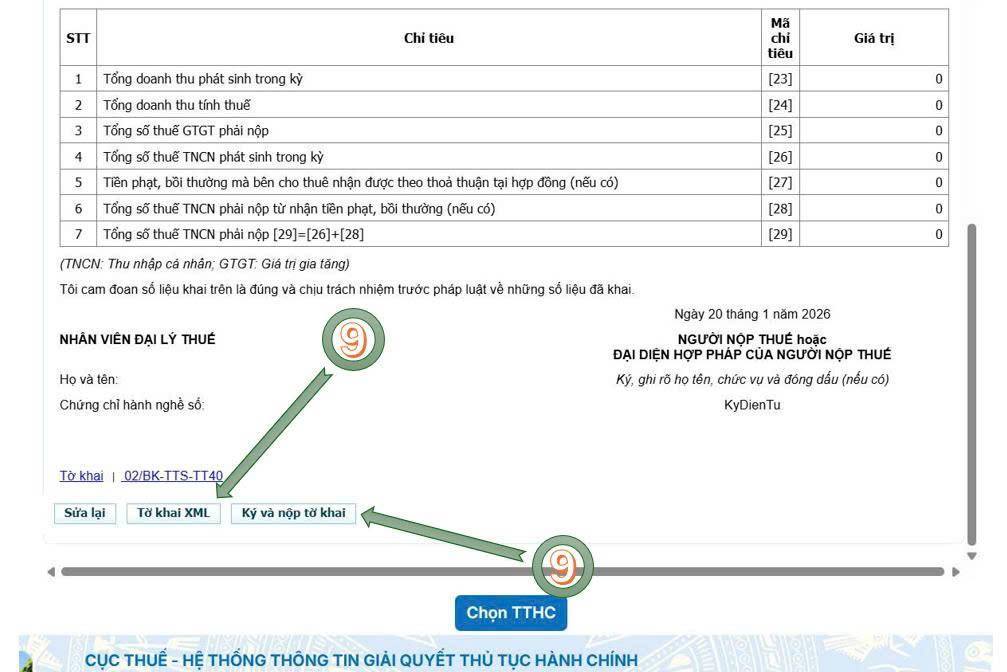
Sau khi ký thành công, màn hình sẽ hiện ra đã nộp thành công thì lúc đó đã hoàn thành xong việc kê khai và nộp tờ khai trực tuyến quá trang dịch vụ công.
*Lưu ý: Thông tin trên về 09 bước kê khai và nộp tờ khai cho thuê tài sản trực tuyển mới nhất 2026 áp dụng cho tổ chức, DN kê khai thay chủ nhà chỉ mang tính tham khảo.
Xem thêm:
>> Không kinh doanh nhưng tiền về tài khoản cá nhân lớn thì có phải nộp thuế TNCN không?
09 bước kê khai và nộp tờ khai cho thuê tài sản trực tuyến mới nhất 2026 áp dụng cho tổ chức, DN kê khai thay chủ nhà? (Hình từ Internet)
Hạn chót nộp hồ sơ khai thuế đối với hoạt động cho thuê tài sản năm 2025 là ngày nào?
Căn cứ theo quy định tại khoản 3 Điều 14 Thông tư 40/2021/TT-BTC quy định về quản lý thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế như sau:
Quản lý thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế
...
3. Thời hạn nộp hồ sơ khai thuế
Thời hạn nộp hồ sơ khai thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế quy định tại điểm a khoản 2 và khoản 3 Điều 44 Luật Quản lý thuế, cụ thể như sau:
a) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế theo từng lần phát sinh kỳ thanh toán chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
b) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
4. Thời hạn nộp thuế
Thời hạn nộp thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế thực hiện theo quy định tại khoản 1 Điều 55 Luật Quản lý thuế, cụ thể: Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Theo quy định trên thì thời hạn nộp hồ sơ khai thuế đối với cá nhân cho thuê tài sản khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
Theo đó, đối với hoạt động cho thuê tài sản năm 2025 thì thời hạn nộp thuế chậm nhất là ngày cuối cùng của tháng 1 năm 2026 tức ngày 31/01/2026.
Tuy nhiên, ngày 31/01/2026 rơi vào thứ 7 nên sẽ được dời đến ngày làm việc tiếp theo tức ngày thứ 2 ngày 02/02/2026.
Như vậy, hạn chót nộp tờ khai thuế cho thuê tài sản đối với hoạt động cho thuê tài sản năm 2025 là thứ 2 ngày 02/02/2026.
Giá tính thuế GTGT đối vơi hoạt động cho thuê tài sản như thế nào?
Căn cứ theo quy định tại Điều 7 Nghị định 181/2025/NĐ-CP quy định về giá tính thuế đối với hoạt động cho thuê tài sản, gia công hàng hóa và hoạt động xây dựng, lắp đặt như sau:
Giá tính thuế đối với hoạt động cho thuê tài sản, gia công hàng hóa và hoạt động xây dựng, lắp đặt
1. Đối với hoạt động cho thuê tài sản là số tiền cho thuê chưa có thuế giá trị gia tăng. Trong đó:
a) Số tiền cho thuê tài sản là giá thuê được quy định trong hợp đồng cho thuê tài sản.
b) Trường hợp cho thuê theo hình thức trả tiền thuê từng kỳ hoặc trả trước tiền thuê cho thời hạn thuê thì giá tính thuế là số tiền cho thuê trả từng kỳ hoặc trả trước cho thời hạn thuê chưa có thuế giá trị gia tăng.
2. Đối với gia công hàng hóa là giá gia công chưa có thuế giá trị gia tăng. Giá gia công là giá gia công theo hợp đồng gia công chưa có thuế giá trị gia tăng, bao gồm cả tiền công, chi phí về nhiên liệu, vật liệu phụ và chi phí khác phục vụ cho việc gia công hàng hóa.
3. Đối với hoạt động xây dựng, lắp đặt là giá trị công trình, hạng mục công trình hay phần công việc thực hiện bàn giao bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị chưa có thuế giá trị gia tăng. Trường hợp xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị thì giá tính thuế là giá trị xây dựng, lắp đặt không bao gồm giá trị nguyên vật liệu và máy móc, thiết bị.
Như vậy, theo quy định trên, thì giá tính thuế GTGT đối với hoạt động cho thuê tài sản là số tiền cho thuê chưa có thuế giá trị gia tăng trong đó cụ thể như sau:
- Số tiền cho thuê tài sản là giá thuê được quy định trong hợp đồng cho thuê tài sản.
- Trường hợp cho thuê theo hình thức trả tiền thuê từng kỳ hoặc trả trước tiền thuê cho thời hạn thuê thì giá tính thuế là số tiền cho thuê trả từng kỳ hoặc trả trước cho thời hạn thuê chưa có thuế giá trị gia tăng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];