- Báo lỗi NNT nhập ít nhất 1 dòng kỳ thanh toán có chỉ tiêu 17 18 khớp đúng khi kê khai Tờ khai cho thuê tài sản trên Dịch vụ công là gì? Xử lý thế nào?
- Doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí hợp lý có những gì?
- Hướng dẫn kê khai và nộp tờ khai cho thuê tài sản theo Mẫu 01 BĐS?
Báo lỗi NNT nhập ít nhất 1 dòng kỳ thanh toán có chỉ tiêu 17 18 khớp đúng khi kê khai Tờ khai cho thuê tài sản trên Dịch vụ công là gì? Xử lý thế nào?
Khi thực hiện thủ tục kê khai cho thuê tài sản trên Cổng Dịch vụ công Thuế Nhà nước, người nộp thuế thường gặp thông báo lỗi "NNT nhập ít nhất 1 dòng kỳ thanh toán có chỉ tiêu 17 18 khớp đúng từ ngày...đến ngày..."
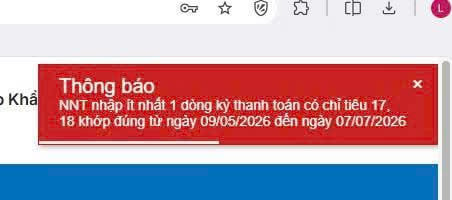
Lỗi này yêu cầu người nộp thuế phải nhập ít nhất một dòng kỳ thanh toán có ngày bắt đầu (chỉ tiêu 17) và ngày kết thúc (chỉ tiêu 18) khớp đúng với khoảng thời gian của kỳ kê khai.
Cách xử lý:
- Mở bảng kê phụ lục (mẫu 01-1/BK-TTS kèm theo Tờ khai 01/TTS).
- Tìm đến các dòng kỳ thanh toán.
- Đảm bảo có ít nhất một dòng mà Chỉ tiêu [17] và Chỉ tiêu [18] chứa đựng khoảng thời gian từ 09/05/2026 đến 07/07/2026 như thông báo yêu cầu.
Trong đó: Chỉ tiêu [17], [18]: Điền thời hạn hợp đồng (không phải điền 01 kỳ thanh toán đang khai). Tại [17a]: Điền Kỳ thanh toán ổn định (Số tháng). Hợp đồng quy định bao nhiêu tháng/lần thì điền số tháng vào.
Lưu ý: Từ ngày 05/3/2026, Thông tư 18/2026/TT-BTC đã thay thế Thông tư 40/2021/TT-BTC từ ngày 05/3/2026, trong đó mẫu tờ khai thuế cho thuê tài sản thay thế mẫu 01/TTS (TT40/2021) là Mẫu 01/BĐS Tải về (đối với cho thuê bất động sản) và Mẫu 01/CNKD Tải về (đối với cho thuê tài sản khác). Tờ khai thuế cho thuê tài sản Mẫu số 01/TTS (TT40/2021) vẫn được sử dụng để khai điều chỉnh đối với doanh thu phát sinh trong năm 2025 về trước đối với trường hợp tại khoản 3 Điều 18 Nghị định 68/2026/NĐ-CP. Người nộp thuế lưu ý kiểm tra chính xác mã thủ tục, thủ tục kê khai phù hợp. |
Báo lỗi NNT nhập ít nhất 1 dòng kỳ thanh toán có chỉ tiêu 17 18 khớp đúng khi kê khai cho thuê tài sản trên Dịch vụ công là gì? Xử lý thế nào? (Hình từ Internet)
Doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí hợp lý có những gì?
Căn cứ vào điểm d khoản 13 Điều 3 Thông tư 20/2026/TT-BTC có quy định về Hồ sơ của khoản chi được tính vào chi phí được trừ như sau:
Hồ sơ của khoản chi được tính vào chi phí được trừ quy định tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp
Các khoản chi được tính vào chi phí được trừ quy định tại điểm b và điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp phải có đủ hóa đơn, chứng từ theo quy định và các thành phần hồ sơ. Thành phần hồ sơ cụ thể như sau:
...
13. Hồ sơ của một số khoản chi theo quy định tại điểm c khoản 1 Điều 9 của Luật Thuế thu nhập doanh nghiệp được quy định như sau:
...
c) Đối với trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên nếu đến thời điểm ghi nhận chi phí mà doanh nghiệp chưa thanh toán thì doanh nghiệp được tính vào chi phí được trừ khi xác định thu nhập chịu thuế trong trường hợp có hợp đồng mua hàng hóa, dịch vụ, biên bản bàn giao hàng hóa, dịch vụ và khi thanh toán doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt;
d) Đối với trường hợp doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí được trừ là hợp đồng thuê tài sản, chứng từ trả tiền thuê tài sản.
Trường hợp doanh nghiệp thuê tài sản của cá nhân mà tại hợp đồng thuê tài sản có thỏa thuận tiền thuê tài sản chưa bao gồm thuế (thuế giá trị gia tăng, thuế thu nhập cá nhân) và doanh nghiệp phải nộp thuế thay cho cá nhân theo quy định của pháp luật về quản lý thuế thì doanh nghiệp được tính vào chi phí được trừ cả phần thuế nộp thay cho cá nhân đó nếu có chứng từ nộp thuế.
...
Theo quy định trên, trường hợp doanh nghiệp thuê tài sản của cá nhân thì để được ghi nhận là chi phí hợp lý được trừ khi tính thuế TNDN gồm những giấy tờ sau:
- Hợp đồng thuê tài sản,
- Chứng từ trả tiền thuê tài sản.
- Chứng từ thanh toán không dùng tiền mặt đối với tiền thuê từ 05 triệu trở lên.
Lưu ý: Trường hợp doanh nghiệp thuê tài sản của cá nhân mà tại hợp đồng thuê tài sản có thỏa thuận tiền thuê tài sản chưa bao gồm thuế (thuế giá trị gia tăng, thuế thu nhập cá nhân) và doanh nghiệp phải nộp thuế thay cho cá nhân theo quy định của pháp luật về quản lý thuế thì doanh nghiệp được tính vào chi phí được trừ cả phần thuế nộp thay cho cá nhân đó nếu có chứng từ nộp thuế
Hướng dẫn kê khai và nộp tờ khai cho thuê tài sản theo Mẫu 01 BĐS?
Sau đây là hướng dẫn khai trực tuyến và nộp tờ khai cho thuê tài sản năm 2026 - Mẫu 01/BĐS Tờ khai thuế cho thuê bất động sản trên trang Dịch vụ công
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin
Bước 2: Đăng nhập vào hệ thống bằng tài khoản định danh điện tử sau đó chọn "Cá nhân"
Bước 3:
Ở mục "Thủ tục hành chính", điền mã TTHC là 1.007689.
Nhấn "Tìm kiếm" hệ thống sẽ hiện ra thủ tục để kê khai
Nhấp vào biểu tượng nộp hồ sơ để bắt đầu vào kê khai
Bước 4: Chọn tờ khai mẫu 01/BĐS (TT18/2026), Chọn ''Tiếp tục''. Sau đó chọn ''Kê khai trực tuyến''
Bước 5: Chọn ít nhất 1 địa điểm để kê khai (có thể chọn nhiều địa điểm cùng 1 lúc) và chọn cơ quan thuế tương ứng với địa chỉ đã chọn.
Kiểm tra lại địa chỉ và cơ quan thuế đã chọn xem đúng thông tin chưa, nếu đúng sẽ nhấn “Tiếp tục”
Bước 6: Tính toán tổng doanh thu trong năm của tất cả các địa điểm đã chọn
- Nếu tổng doanh thu trên 500 triệu
- Nếu tổng doanh thu trong năm dưới 500 triệu
Chọn ''Loại kỳ tính thuế'': Năm hoặc kỳ 6 tháng
Điền ''Kỳ tính thuế''
Sau đó chọn ''Tiếp tục''
Bước 7: Hệ thống sẽ nhảy ra phụ lục bảng kê ''01/BK-BĐS'' để kê khai:
Chỉ tiêu [04] [05] [06]: Hệ thống sẽ tự nhảy ra các địa chỉ đã chọn tại bước 5
Chỉ tiêu [07] = [09]: Điền tổng doanh thu trong kỳ kê khai
Chỉ tiêu [08a] [08b]: Điền khoảng thời gian của kỳ kê khai
* Trường hợp 1: Nếu tại bước 6 Tick chọn mức doanh thu từ 500tr trở xuống thì các chỉ tiêu [10] [12] [13] sẽ bằng 0
* Trường hợp 2: Nếu tại bước chọn mức doanh thu trên 500tr thì chỉ tiêu [10] sẽ tự động hiện lên số tiền doanh thu được trừ là 500tr, chỉ tiêu [12] [13] sẽ tự động nhảy ra số tiền thuế GTGT và TNCN phải nộp
---> Sau khi điền đầy đủ chỉ tiêu sẽ chọn "Tiếp tục"
Bước 8: Khi hệ thống nhảy sang sheet ''Tờ khai''.
Kiểm tra lại 1 lần nữa tên, mã số thuế, địa chỉ và mức doanh thu đã kê khai, sau đó nhấn ''Tiếp tục''
Bước 9: Khi hệ thống nhảy sang sheet ''Tờ khai chính thức''.
Bước 10: Kéo xuống dưới nhập mã Captcha rồi nhấn “Tiếp tục”
Bước 11: Nhập mã OTP được gửi về số điện thoại và email để hoàn tất thủ tục nộp tờ khai.
Bước 12: Hoàn thành
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];