
Mẫu 07/XN-NPT-TNCN mới nhất theo Thông tư 90?
Hiện nay, Mẫu 07/XN-NPT-TNCN Bảng kê khai người phải trực tiếp nuôi dưỡng đang áp dụng là ban hành kèm theo Thông tư 90/2026/TT-BTC.
Dưới đây là Bảng kê khai người phải trực tiếp nuôi dưỡng có dạng như sau:
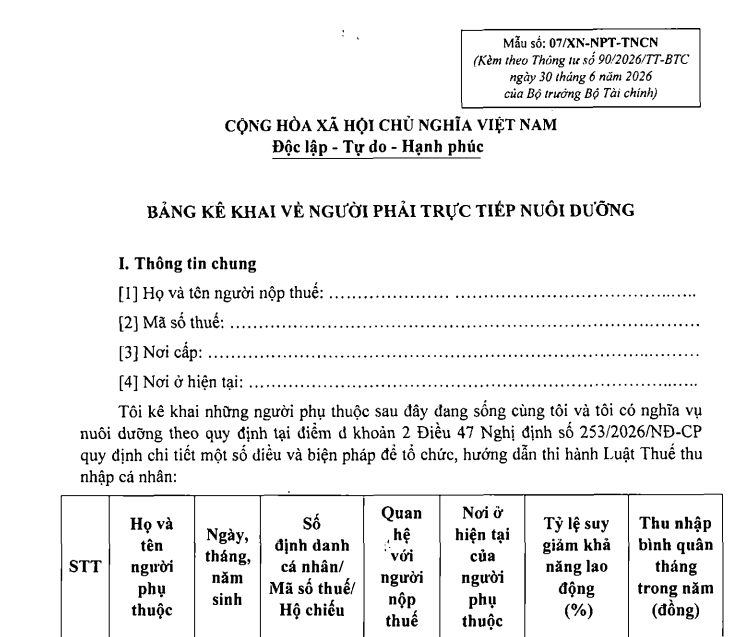
Tải về >> Mẫu 07/XN-NPT-TNCN
* Hướng dẫn điền mẫu
1. Phần thông tin người nộp thuế
- Kính gửi: Ủy ban nhân dân (UBND) Xã/phường/đặc khu: Nơi người phụ thuộc không nơi nương tựa mà người nộp thuế đang trực tiếp nuôi dưỡng cư trú.
- Họ và tên người nộp thuế: Ghi đúng theo CCCD/CMND
- Mã số thuế: Ghi mã số thuế cá nhân đã được cơ quan thuế cấp.
- Số CMND/CCCD/Định danh cá nhân/Hộ chiếu/ Ngày cấp/Nơi cấp: Ghi đúng theo CCCD/CMND/Hộ chiếu
- Chỗ ở hiện nay: Ghi địa chỉ nơi người nộp thuế đang sinh sống (thường trú hoặc tạm trú).
2. Phần thông tin người phụ thuộc
- Họ và tên người phụ thuộc: Ghi đúng theo giấy tờ tùy thân.
- Ngày, tháng, năm sinh: Ghi theo giấy khai sinh hoặc CCCD.
- Số CMND/CCCD/Định danh cá nhân/Hộ chiếu: Ghi đúng theo CCCD/CMND/Hộ chiếu
- Quan hệ với người khai: Ghi rõ như ông nội, bà ngoại, anh ruột, chị ruột,...
- Địa chỉ cư trú của người phụ thuộc: Ghi địa chỉ nơi người phụ thuộc đang sinh sống (thường trú hoặc tạm trú).
- Đang sống cùng với tôi: Nếu người phụ thuộc ở cùng nhà với bạn thì ghi “Có”. Nếu không sống cùng thì ghi “Không”.
- Không nơi nương tựa, tôi đang trực tiếp nuôi dưỡng: Nếu người đó không có người khác nuôi dưỡng và bạn đang nuôi trực tiếp thì ghi “Có”.
Mẫu 07/XN-NPT-TNCN mới nhất theo Thông tư 90? (Hình từ Internet)
Người phụ thuộc bao gồm những ai theo Nghị định 253?
Theo khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP, người phụ thuộc mà người nộp thuế có trách nhiệm nuôi dưỡng bao gồm:
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) dưới 18 tuổi;
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) từ 18 tuổi trở lên trong các trường hợp sau: người mất năng lực hành vi dân sự; người khuyết tật; người không có khả năng lao động;
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12), không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức thu nhập quy định do Bộ trưởng Bộ Tài chính quy định;
- Vợ hoặc chồng của người nộp thuế; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi theo quy định của pháp luật, cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng) của người nộp thuế;
- Cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng, bao gồm anh ruột, chị ruột, em ruột của người nộp thuế; ông nội, bà nội, ông ngoại, bà ngoại của người nộp thuế; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế; cháu ruột của người nộp thuế; người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Người phụ thuộc quy định tại điểm đ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP là cá nhân đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định tại các Điều 104, 105 và 106 của Luật Hôn nhân và gia đình 2014 và pháp luật liên quan khác.
*Cá nhân được tính là người phụ thuộc theo hướng dẫn tại điểm d và điểm đ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP phải đáp ứng các điều kiện sau:
+ Đối với người trong độ tuổi lao động phải đáp ứng đồng thời các điều kiện sau: Không có khả năng lao động, không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức theo quy định của Bộ trưởng Bộ Tài chính;
+ Đối với người ngoài độ tuổi lao động phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức theo quy định của Bộ trưởng Bộ Tài chính.
Mức giảm trừ gia cảnh mới từ kỳ tính thuế 2026 là bao nhiêu?
Theo Điều 1 Nghị quyết 110/2025/UBTVQH15, mức giảm trừ gia cảnh mới từ kỳ tính thuế 2026 là:
- Với bản thân người nộp thuế: ảm trừ gia cảnh tăng từ 11 triệu đồng/tháng lên 15,5 triệu đồng/tháng (tương đương tăng từ 132 triệu đồng/năm lên 186 triệu đồng/năm).
- Với mỗi người phụ thuộc: Tăng từ 4,4 triệu đồng/tháng/mỗi người phụ thuộc lên 6,2 triệu đồng/tháng/mỗi người phụ thuộc.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


