
Thu nhập bao nhiêu sẽ bị khấu trừ thuế TNCN 10%?
Căn cứ theo khoản 2 điều 50 Nghị định 253/2026/NĐ-CP đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp chi trả tiền lương, tiền công và các khoản thu nhập khác cho người lao động đã chấm dứt hợp đồng), khi mức chi trả từ 05 triệu đồng/lần trở lên thì tổ chức, cá nhân chi trả có trách nhiệm khấu trừ thuế TNCN theo tỷ lệ 10% trên tổng thu nhập trước khi chi trả và nộp số thuế đã khấu trừ theo quy định. Trong đó, thu nhập tính thuế bằng tổng thu nhập chịu thuế trừ các khoản giảm trừ theo luật.

Thu nhập bao nhiêu sẽ bị khấu trừ thuế TNCN 10%?
Thời điểm lập chứng từ khấu trừ thuế TNCN là khi nào?
Theo Điều 24 Nghị định 254/2026/NĐ-CP quy định về thời điểm lập chứng từ như sau:
Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người nộp thuế, phí, lệ phí trừ các trường hợp quy định tại khoản 2, khoản 3 và khoản 4 Điều này.
2. Trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế thu nhập cá nhân không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
3. Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khẩu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu. Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
4. Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, thu nhập từ bản quyền, nhượng quyền thương mại, thu nhập từ trúng thưởng, thừa kê, quà tặng trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn thì tổ chức chỉ trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
5. Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Như vậy, thời điểm lập chứng từ khấu trừ thuế TNCN là tại thời điểm khấu trừ thuế thu nhập cá nhân.
Lưu ý:
- Trường hợp cá nhân ủy quyền quyết toán thuế thì tổ chức khấu trừ thuế thu nhập cá nhân không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
- Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì tổ chức, cá nhân trả thu nhập lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khẩu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu.
Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
- Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, thu nhập từ bản quyền, nhượng quyền thương mại, thu nhập từ trúng thưởng, thừa kê, quà tặng trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn thì tổ chức chỉ trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
Download Mẫu 03/TNCN Mẫu chứng từ khấu trừ thuế thu nhập cá nhân theo Thông tư 91 ở đâu?
Mẫu chứng từ khấu trừ thuế thu nhập cá nhân mới nhất năm 2026 đang áp dụng là Mẫu 03/TNCN ban hành kèm theo Thông tư 91/2026/TT-BTC.
Mẫu 03/TNCN mẫu chứng từ khấu trừ thuế thu nhập cá nhân mới nhất năm 2026 có dạng như sau:
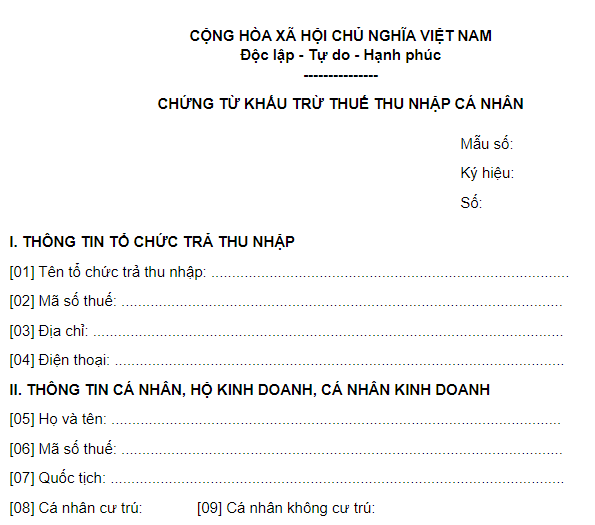
>> Tải Mẫu 03/TNCN mẫu chứng từ khấu trừ thuế thu nhập cá nhân: TẠI ĐÂY
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


