Tra cứu số tiền hoàn thuế TNCN trên eTax Mobile chi tiết như thế nào?
Dưới đây là tra cứu số tiền hoàn thuế TNCN trên eTax Mobile chi tiết như sau:
* Đối với Cá nhân tự quyết toán thuế TNCN:
Bước 1: Người nộp thuế mở ứng dụng eTax Mobile và đăng nhập bằng:
- Mã số thuế và mật khẩu; hoặc
- Tài khoản định danh điện tử VNeID.
- Nếu chưa có tài khoản, chọn "Đăng ký" và làm theo hướng dẫn để tạo tài khoản mới.
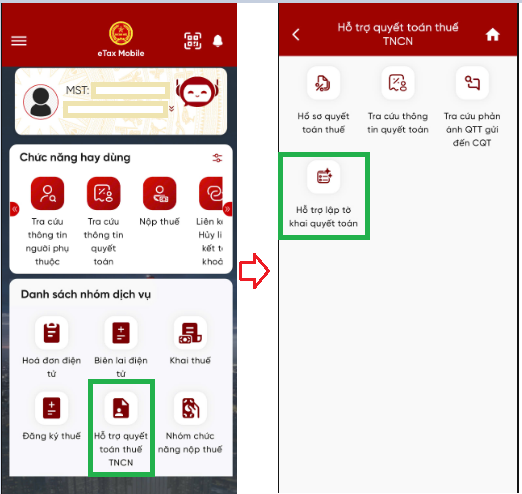
Bước 2: Tại màn hình chính nhấp chọn "Tra cứu thông tin quyết toán"
Tiếp theo, chọn "Hỗ trợ lập tờ khai quyết toán".
Bước 3: Tại mục thông tin tổng quan, NNT chọn năm quyết toán muốn xem số thuế được hoàn.
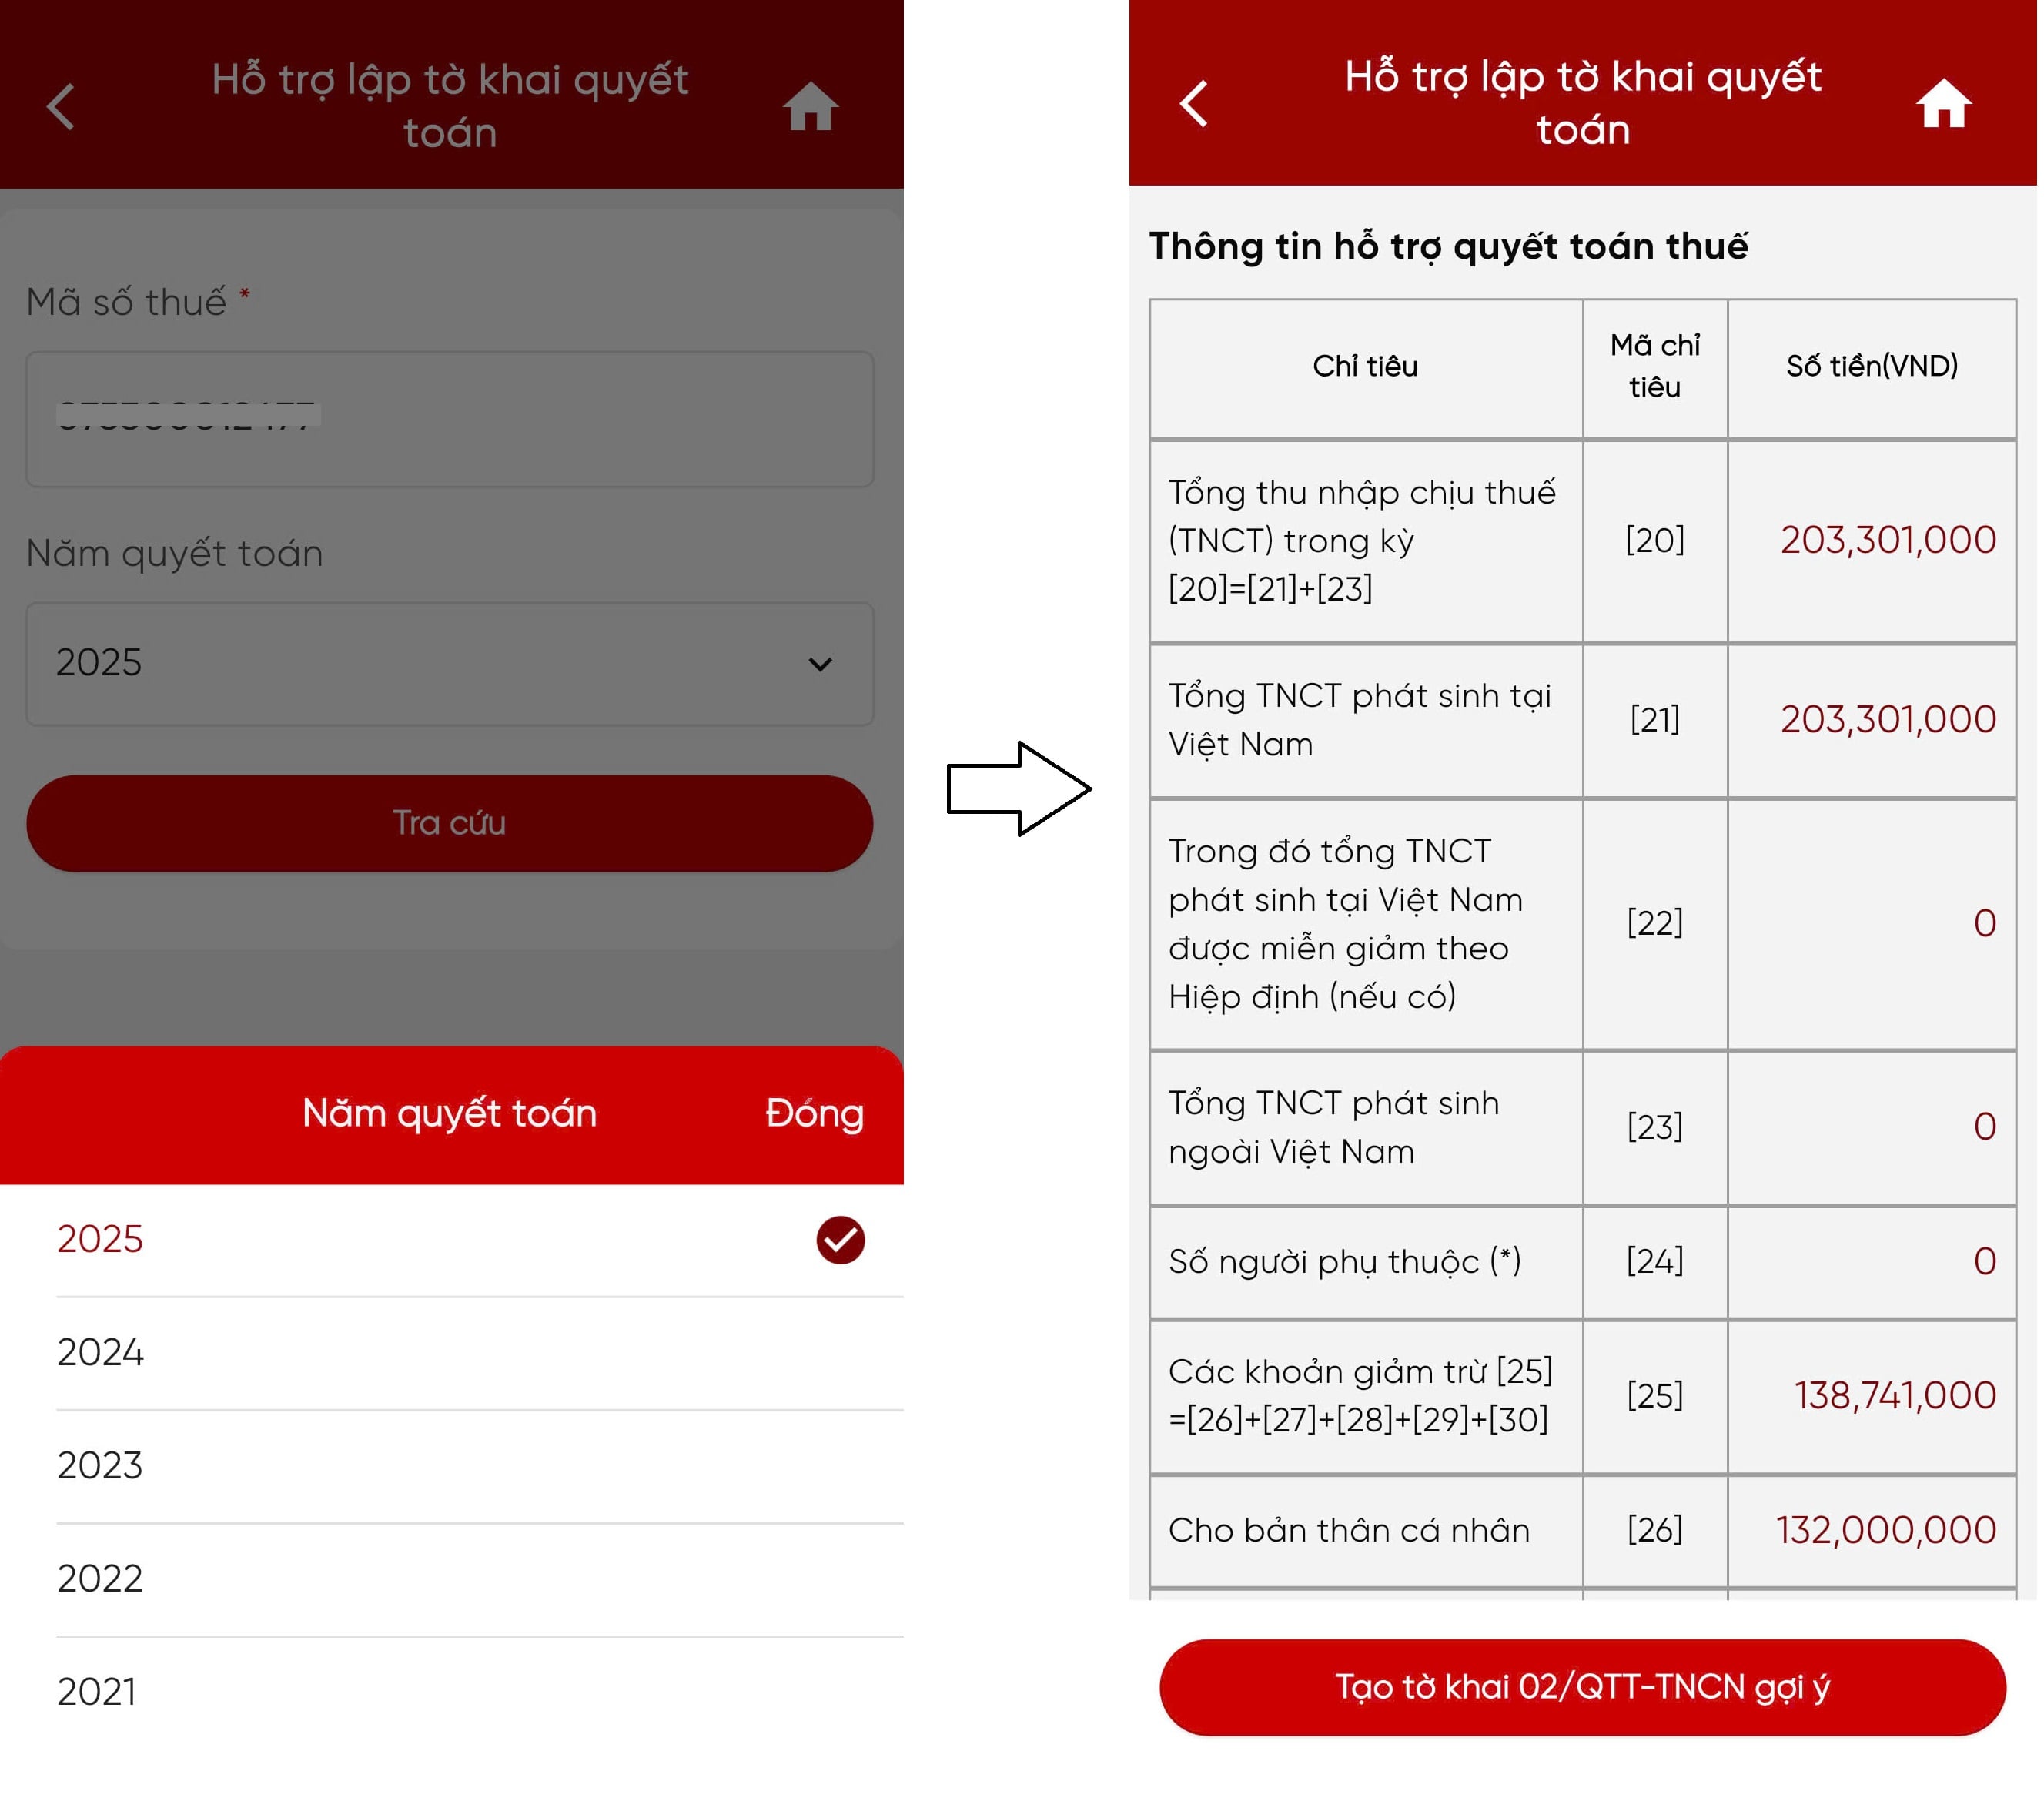
- Chọn "Tra cứu", ứng dụng sẽ trả tờ khai do cơ quan thuế hỗ trợ tổng hợp trên cơ sở dữ liệu kê khai của tổ chức chi trả thu nhập.
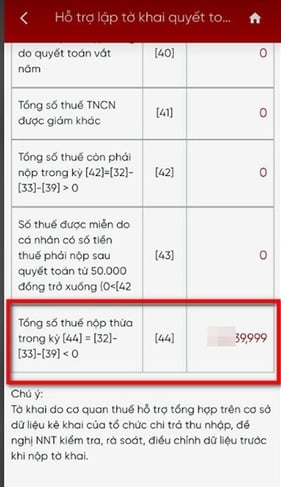
Số tiền hoàn thuế TNCN ở chỉ tiêu [44] “Tổng số thuế nộp thừa trong kỳ”
* Đối với Cá nhân ủy quyền quyết toán thuế TNCN:
Bước 1: Người nộp thuế mở ứng dụng eTax Mobile và đăng nhập bằng:
- Mã số thuế và mật khẩu; hoặc
- Tài khoản định danh điện tử VNeID.
- Nếu chưa có tài khoản, chọn "Đăng ký" và làm theo hướng dẫn để tạo tài khoản mới.
Bước 2: Tại màn hình chính nhấp chọn "Tra cứu thông tin quyết toán"
Tiếp theo, chọn "Hỗ trợ lập tờ khai quyết toán".
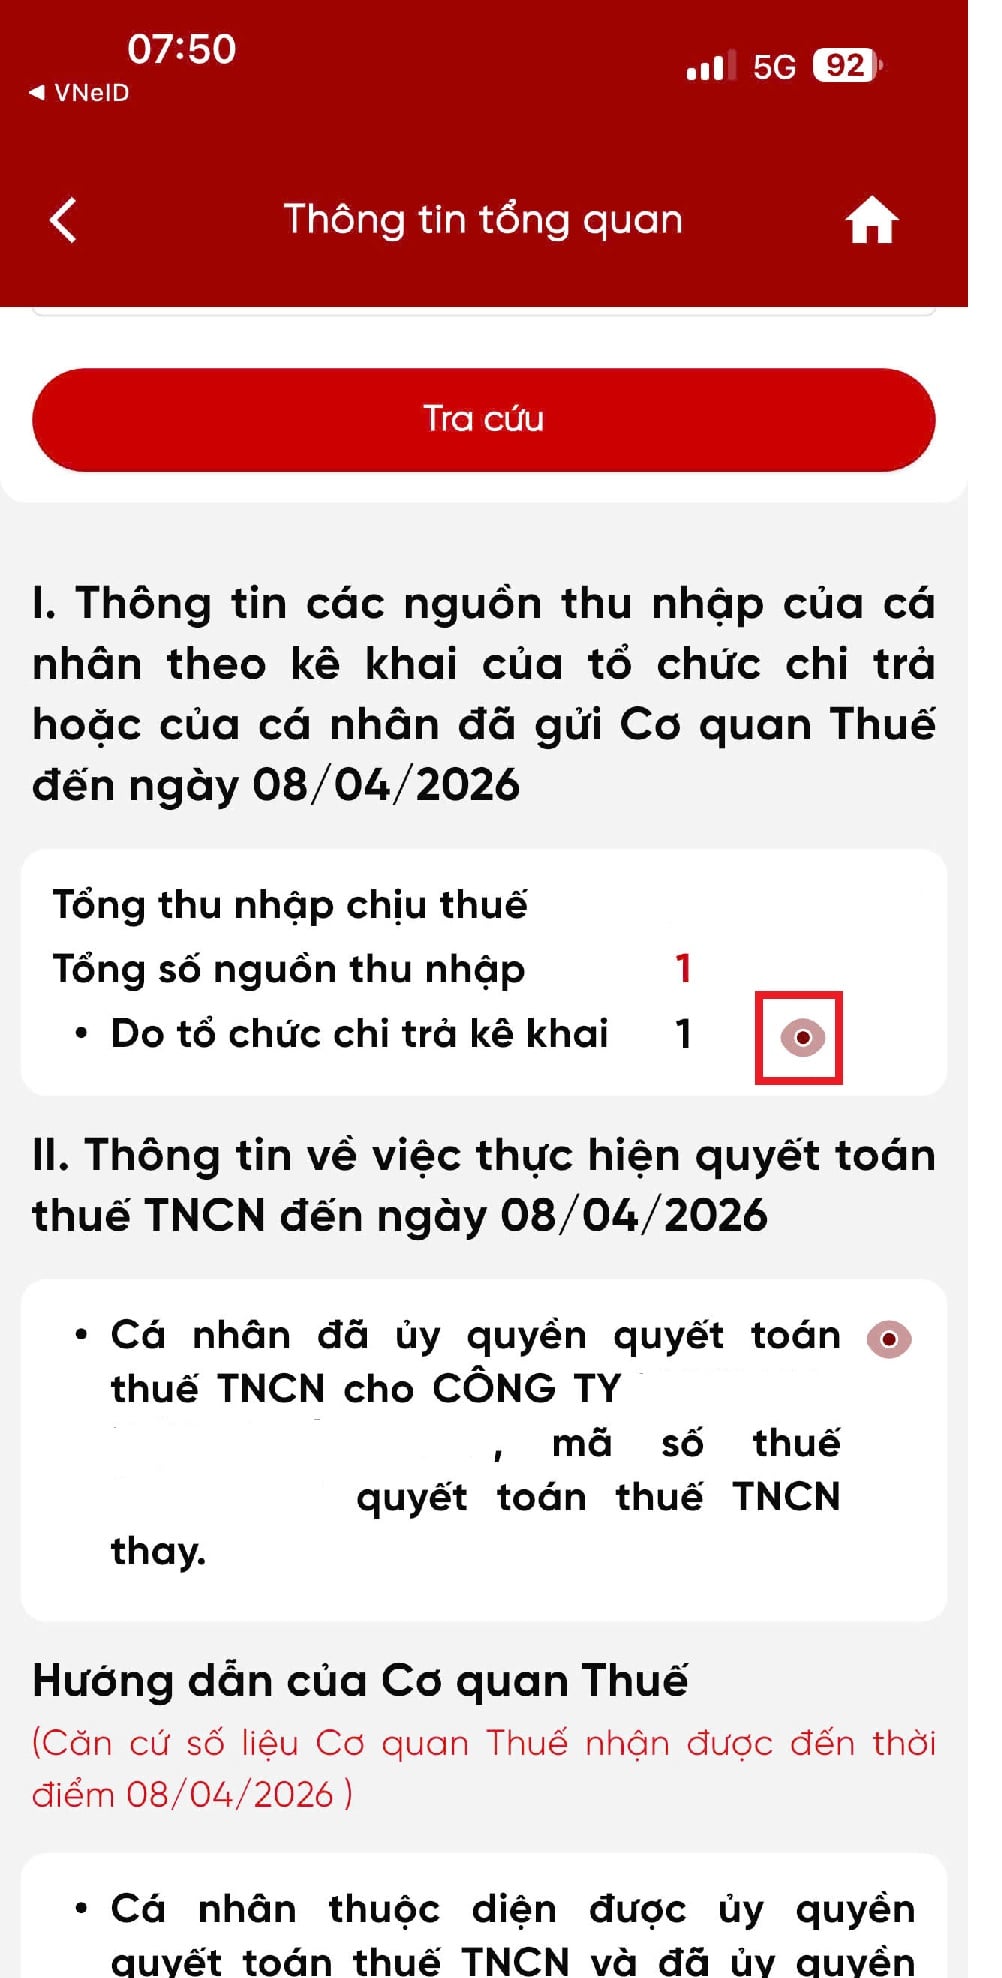
Bước 3: Tại mục thông tin tổng quan, NNT chọn năm quyết toán muốn xem số thuế được hoàn.
- Chọn "Tra cứu", bấm 
- Chọn "Xem chi tiết"
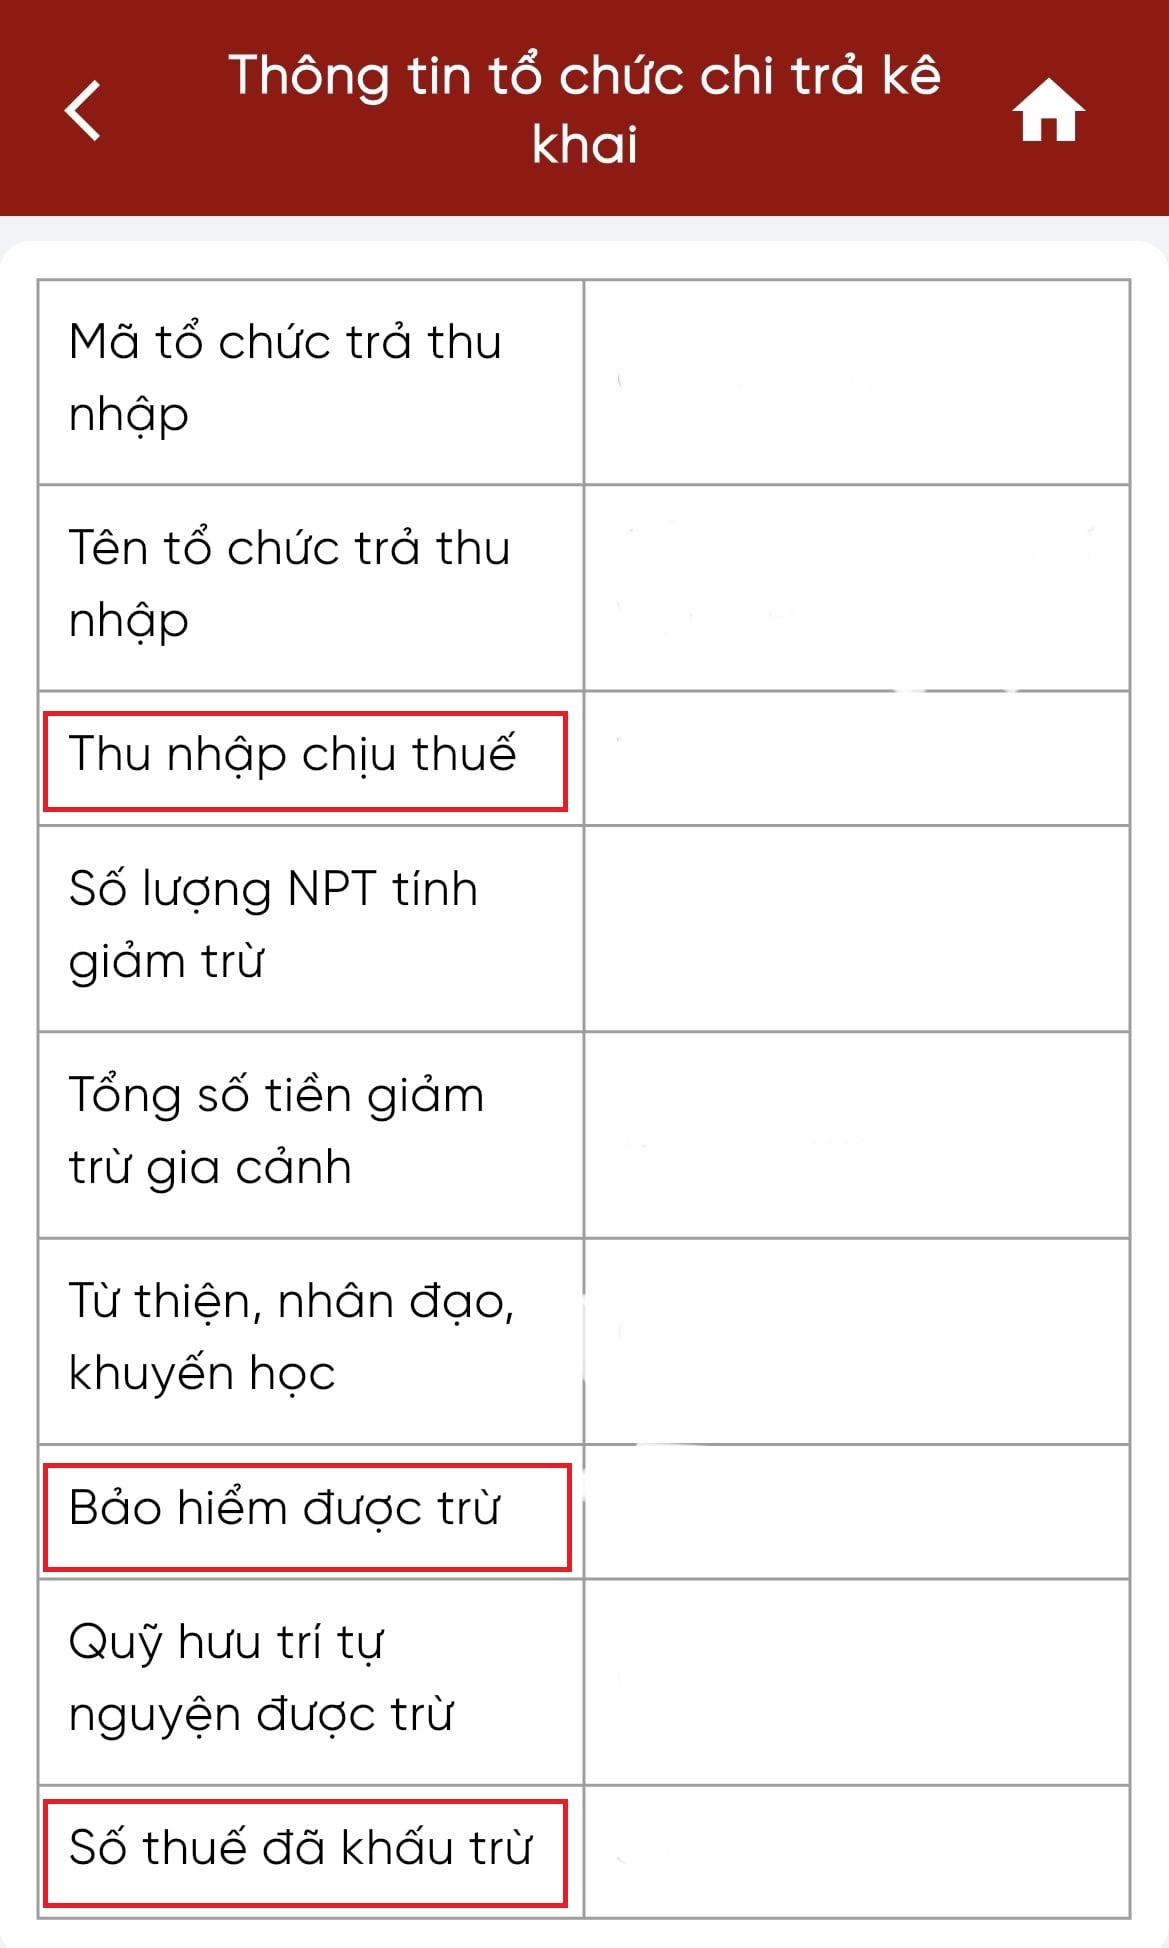
Số tiền thuế TNCN được hoàn = Tổng số tiền thuế TNCN đã nộp - Số tiền thuế TNCN phải nộp |
Trong đó:
- Số tiền thuế TNCN đã nộp sẽ được xác định dựa trên mức giá nộp tiền vào ngân sách Nhà nước hoặc chứng từ khấu trừ thuế TNCN.
- Số tiền thuế TNCN phải nộp = [(Tổng thu nhập chịu thuế – Tổng các khoản giảm trừ)x thuế suất (áp dụng biểu thuế lũy tiến đối với cá nhân cư trú theo năm)
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Như vậy, để tính tiền hoàn thuế TNCN, người lao động cần phải biết chính xác số thuế đã tạm nộp và số tiền thuế mà mình phải nộp là bao nhiêu.
- Nếu số thuế đã nộp > số thuế phải nộp: Được hoàn thuế.
- Nếu số thuế đã nộp < số thuế phải nộp: Không được hoàn.
Ví dụ: Thu nhập tính thuế TNCN là 240.000.000, số tiền giảm trừ gia cảnh là 132.000.000, bảo hiểm được trừ là 6.857.000, số thuế đã khấu trừ là 7.548.000.
Số tiền hoàn thuế TNCN được tính như sau:
(1). Thu nhập tính thuế sau giảm trừ
Thu nhập: 240.000.000
Giảm trừ gia cảnh: 132.000.000
Bảo hiểm: 6.857.000
-> Thu nhập tính thuế: 40.000.000−132.000.000−6.857.000=101.143.000
Tính thuế TNCN phải nộp trong 01 năm
(2). Áp dụng biểu thuế:
Bậc 1 (60 triệu)
60.000.000×5%=3.000.000
Bậc 2 (phần còn lại)
101.143.000−60.000.000=41.143.000
41.143.000×10%=4.114.30041.143.000×10%=4.114.300
-> Tổng thuế phải nộp:
3.000.000+4.114.300=7.114.300
=> Số tiền hoàn: 7.548.000−7.114.300=433.700 đồng
*Trên đây là hướng dẫn "Tra cứu số tiền hoàn thuế TNCN trên eTax Mobile mới nhất 2026 chi tiết như thế nào?".
Tra cứu số tiền hoàn thuế TNCN trên eTax Mobile mới nhất 2026 chi tiết như thế nào? (Hình từ Internet)
Thời gian xử lý hồ sơ hoàn thuế TNCN online năm 2026 là bao lâu?
Tại Mục III Công văn 1296/CT-NVT năm 2026 có nội dung hướng dẫn về hoàn thuế TNCN tự động như sau:
Từ năm 2025, cơ quan thuế đã triển khai việc hoàn thuế TNCN tự động trên hệ thống ứng dụng công nghệ thông tin, theo đó người nộp thuế nộp hồ sơ quyết toán có đề nghị hoàn thuế bằng phương thức điện tử nếu hồ sơ đáp ứng đủ điều kiện thì hệ thống sẽ tự động xử lý hồ sơ hoàn thuế TNCN trong thời gian 03 ngày làm việc.
Các bước thực hiện hoàn thuế TNCN tự động theo Quyết định 108 chi tiết thế nào?
Theo Chương 2 Quyết định 108/QĐ-TCT năm 2025 nêu rõ việc hoàn thuế thu nhập cá nhân tự động được thực hiện qua ba bước chính sau đây:
Bước 1: Tạo và tiếp nhận Tờ khai quyết toán thuế TNCN gợi ý có đề nghị hoàn của NNT theo Điều 4 Quyết định 108/QĐ-TCT năm 2025.
Người nộp thuế kiểm tra thông tin trên ứng dụng eTax Mobile, có thể xác nhận hoặc chỉnh sửa trước khi nộp hồ sơ. Cụ thể:
- Trường hợp NNT đồng ý với thông tin được gợi ý trên Tờ khai quyết toán thuế TNCN gợi ý, NNT xác nhận và nộp hồ sơ quyết toán theo quy định trên ứng dụng.
- Trường hợp NNT không đồng ý với thông tin được gợi ý trên Tờ khai quyết toán thuế TNCN gợi ý, NNT sửa lại thông tin tại các chỉ tiêu tương ứng, bổ sung lý do chênh lệch với số cơ quan thuế gợi ý và nộp hồ sơ quyết toán kèm theo tài liệu chứng minh theo quy định.
Bước 2: Giải quyết hoàn thuế TNCN tự động theo Điều 5 Quyết định 108/QĐ-TCT năm 2025, hệ thống đối chiếu dữ liệu để xác định điều kiện hoàn thuế, kiểm tra số thuế đã nộp và tài khoản nhận hoàn thuế. Nếu đủ điều kiện, hệ thống tự động lập và ký điện tử quyết định hoàn thuế.
Bước 3: Kiểm soát sau hoàn thuế theo Điều 6 Quyết định 108/QĐ-TCT năm 2025.
Hệ thống ứng dụng CNTT ngành Thuế định kỳ hàng quý tự động tổng hợp dữ liệu để cảnh báo và tự động cung cấp danh sách cho cơ quan thuế về việc tổ chức, cá nhân trả thu nhập, khấu trừ thuế TNCN kê khai bổ sung làm thay đổi thông tin nghĩa vụ thuế của NNT là cá nhân đã được hoàn thuế TNCN để bộ phận GQHS có căn cứ thực hiện xử lý kiểm soát sau hoàn và thu hồi hoàn thuế (nếu có). Thủ trưởng CQT phân công cụ thể bộ phận GQHS thực hiện xử lý kiểm soát sau hoàn và thu hồi hoàn thuế (nếu có).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];