TỔNG HỢP biểu mẫu quy trình kiểm tra thuế theo Quyết định 1161 đầy đủ?
Ngày 14/8/2026, Cục Thuế đã có Quyết định 1161/QĐ-CT năm 2026 về Quy trình kiểm tra thuế.
TẢI VỀ Quyết định 1161/QĐ-CT năm 2026
Theo đó, Mục đích của Quyết định 1161 là:
- Tăng cường công tác kiểm tra thuế theo quy định của Luật Quản lý thuế trên cơ sở áp dụng cơ chế quản lý rủi ro, quản lý tuân thủ trong quản lý thuế, ứng dụng công nghệ thông tin vào kiểm tra thuế nhằm phát hiện, ngăn chặn và xử lý kịp thời những vi phạm về thuế, chống thất thu thuế.
- Nâng cao tính tự giác tuân thủ pháp luật về thuế của người nộp thuế trong việc thực hiện quy định pháp luật trong kiểm tra thuế.
- Quy trình quy định nội dung và các bước công việc nhằm đảm bảo thực hiện đúng quy định của pháp luật về quản lý thuế trong lĩnh vực kiểm tra; hướng dẫn cơ quan thuế, công chức thuế làm công tác kiểm tra. Thực hiện cải cách hành chính trong việc kiểm tra thuế, tạo điều kiện thuận lợi cho người nộp thuế phát triển sản xuất, kinh doanh hàng hóa, dịch vụ.
TỔNG HỢP biểu mẫu quy trình kiểm tra thuế theo Quyết định 1161 đầy đủ dưới đây:
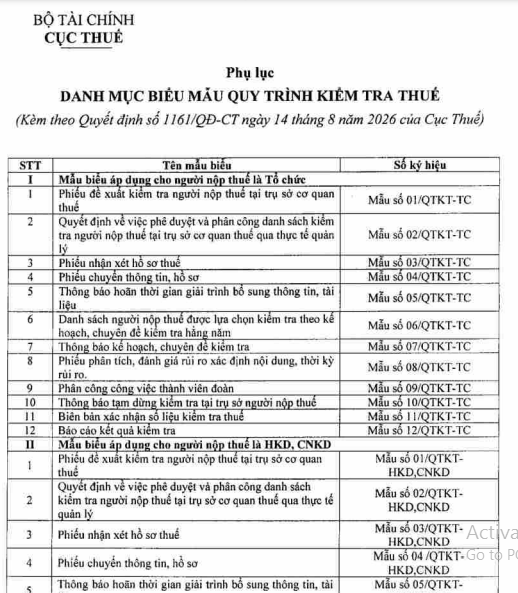
* Trên đây là Thông tin TỔNG HỢP biểu mẫu quy trình kiểm tra thuế theo Quyết định 1161 đầy đủ?
TỔNG HỢP biểu mẫu quy trình kiểm tra thuế theo Quyết định 1161 đầy đủ? (Hình từ Internet)
Thời hiệu kiểm tra lại trong kiểm tra thuế là bao lâu?
Tại Điều 22 Luật Quản lý thuế 2025 có quy định về kiểm tra thuế như sau:
Điều 22. Kiểm tra thuế
[...]
6. Kiểm tra lại trong hoạt động kiểm tra thuế:
a) Các trường hợp kiểm tra lại:
Cơ quan thuế thực hiện kiểm tra lại đối với các vụ việc đã được kết luận, ban hành quyết định về xử lý vi phạm hành chính về quản lý thuế trong các trường hợp sau: ban hành quyết định kiểm tra trái thẩm quyền; có vi phạm về trình tự, thủ tục trong quá trình tiến hành kiểm tra dẫn đến sai lệch về nội dung của kết luận kiểm tra, quyết định về xử lý vi phạm hành chính về quản lý thuế; có sai lầm trong việc áp dụng pháp luật khi xử lý vi phạm hành chính về quản lý thuế, kết luận kiểm tra; nội dung kết luận, xử lý vi phạm hành chính về quản lý thuế không phù hợp với những chứng cứ thu thập được trong quá trình kiểm tra; người ra quyết định kiểm tra, trưởng đoàn kiểm tra, thành viên đoàn kiểm tra cố ý làm sai lệch hồ sơ vụ việc hoặc cố ý kết luận, xử lý vi phạm hành chính về quản lý thuế trái pháp luật; có dấu hiệu vi phạm pháp luật nghiêm trọng trong lĩnh vực thuế của người nộp thuế thuộc phạm vi quyết định kiểm tra thuế chưa được phát hiện đầy đủ qua kiểm tra thuế.
Cơ quan hải quan thực hiện kiểm tra lại đối với các trường hợp có dấu hiệu vi phạm pháp luật về thuế của người nộp thuế thuộc phạm vi quyết định kiểm tra thuế nhưng chưa được kiểm tra, phát hiện, chưa được kết luận hoặc đã kết luận nhưng chưa đầy đủ, chính xác;
b) Thẩm quyền kiểm tra lại: cơ quan quản lý thuế cấp trên thực hiện kiểm tra lại vụ việc của cơ quan quản lý thuế cấp dưới;
c) Thời hạn kiểm tra lại thực hiện theo quy định tại điểm d khoản 3 Điều này;
d) Thời hiệu kiểm tra lại là 02 năm kể từ ngày ký kết luận kiểm tra, quyết định về xử lý vi phạm hành chính về quản lý thuế;
đ) Khi tiến hành kiểm tra lại, người ra quyết định kiểm tra, trưởng đoàn kiểm tra, thành viên đoàn kiểm tra thực hiện nhiệm vụ, quyền hạn theo quy định tại khoản 5 Điều này.
[...]
Như vậy, thời hiệu kiểm tra lại trong kiểm tra thuế là 02 năm kể từ ngày ký kết luận kiểm tra, quyết định về xử lý vi phạm hành chính về quản lý thuế.
Kiểm tra thuế tại trụ sở của cơ quan quản lý thuế như thế nào?
Tại khoản 2 Điều 22 Luật Quản lý thuế 2025 kiểm tra thuế tại trụ sở của cơ quan quản lý thuế như sau:
- Việc kiểm tra thuế tại trụ sở của cơ quan quản lý thuế được thực hiện trên cơ sở hồ sơ thuế, cơ sở dữ liệu quản lý thuế có trên Hệ thống thông tin quản lý thuế; cơ quan hải quan kiểm tra thực tế hàng hóa xuất khẩu, hàng hóa nhập khẩu trong trường hợp cần thiết và còn đủ điều kiện;
- Cơ quan quản lý thuế có quyền yêu cầu người nộp thuế giải trình, bổ sung thông tin, tài liệu; ban hành quyết định ấn định thuế, xử lý vi phạm hành chính về quản lý thuế hoặc chuyển sang kiểm tra tại trụ sở người nộp thuế;
- Trường hợp kiểm tra sau thông quan thực hiện theo quy định của pháp luật về hải quan.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];