Tình tiết nào là tình tiết giảm nhẹ trong xử phạt vi phạm hành chính lĩnh vực hải quan?
Căn cứ theo Điều 4 Nghị định 169/2026/NĐ-CP quy định như sau:
Điều 4. Tình tiết giảm nhẹ
1. Các tình tiết giảm nhẹ quy định tại Điều 9 Luật Xử lý vi phạm hành chính số 15/2012/QH13.
2. Tang vật vi phạm có trị giá không quá 50% mức tiền phạt tối thiểu của khung tiền phạt đối với hành vi vi phạm.
Căn cứ theo Điều 9 Luật Xử lý vi phạm hành chính 2012, các tình tiết giảm nhẹ trong xử phạt vi phạm hành chính lĩnh vực hải quan bao gồm:
- Người vi phạm hành chính đã có hành vi ngăn chặn, làm giảm bớt hậu quả của vi phạm hoặc tự nguyện khắc phục hậu quả, bồi thường thiệt hại;
- Người vi phạm hành chính đã tự nguyện khai báo, thành thật hối lỗi; tích cực giúp đỡ cơ quan chức năng phát hiện vi phạm hành chính, xử lý vi phạm hành chính;
- Vi phạm hành chính trong tình trạng bị kích động về tinh thần do hành vi trái pháp luật của người khác gây ra; vượt quá giới hạn phòng vệ chính đáng; vượt quá yêu cầu của tình thế cấp thiết;
- Vi phạm hành chính do bị ép buộc hoặc bị lệ thuộc về vật chất hoặc tinh thần;
- Người vi phạm hành chính là phụ nữ mang thai, người già yếu, người có bệnh hoặc khuyết tật làm hạn chế khả năng nhận thức hoặc khả năng điều khiển hành vi của mình;
- Vi phạm hành chính vì hoàn cảnh đặc biệt khó khăn mà không do mình gây ra;
- Vi phạm hành chính do trình độ lạc hậu;
- Những tình tiết giảm nhẹ khác do Chính phủ quy định.
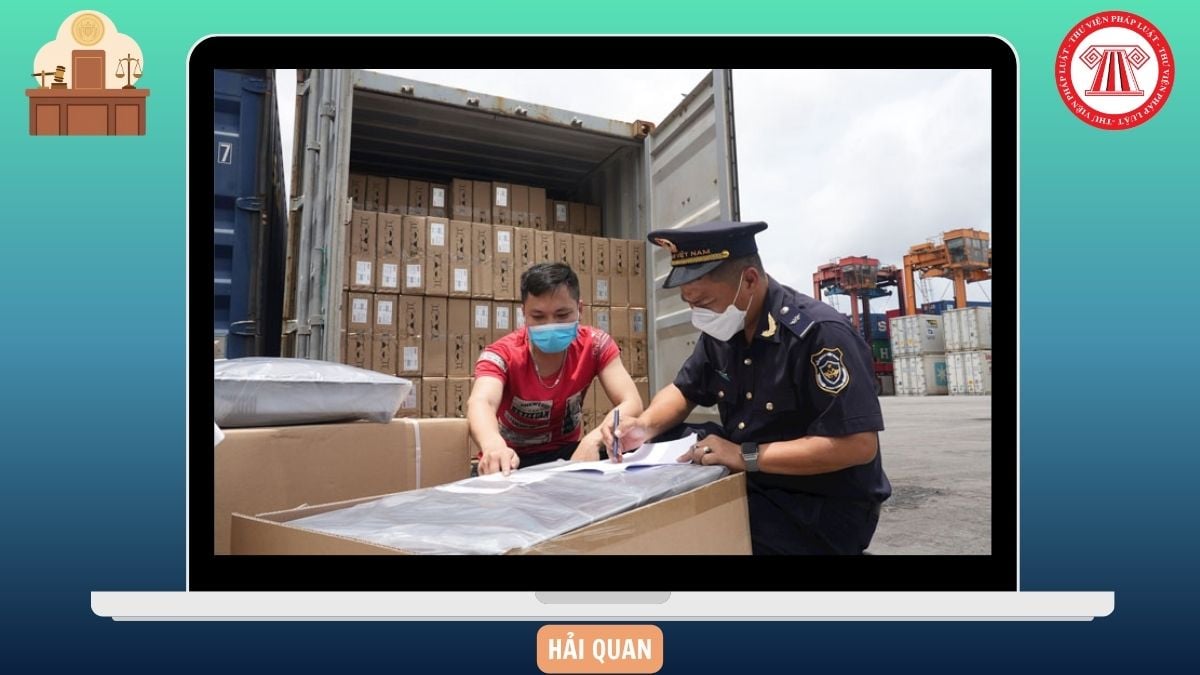
Tình tiết nào là tình tiết giảm nhẹ trong xử phạt vi phạm hành chính lĩnh vực hải quan? (Hình từ Internet)
Kiểm tra, giám sát hải quan được thực hiện trên cơ sở nào?
Căn cứ theo Điều 16 Luật Hải quan 2014 quy định về nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan như sau:
Điều 16. Nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan
1. Hàng hóa, phương tiện vận tải phải được làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan; vận chuyển đúng tuyến đường, đúng thời gian qua cửa khẩu hoặc các địa điểm khác theo quy định của pháp luật.
2. Kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
3. Hàng hóa được thông quan, phương tiện vận tải được xuất cảnh, nhập cảnh sau khi đã hoàn thành thủ tục hải quan.
4. Thủ tục hải quan phải được thực hiện công khai, nhanh chóng, thuận tiện và theo đúng quy định của pháp luật.
5. Việc bố trí nhân lực, thời gian làm việc phải đáp ứng yêu cầu hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
Như vậy, việc kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
Quản lý rủi ro trong hoạt động nghiệp vụ hải quan gồm các nội dung nào?
Căn cứ theo khoản 2 Điều 17 Luật Hải quan 2014 quy định về quản lý rủi ro trong hoạt động nghiệp vụ hải quan như sau:
Điều 17. Quản lý rủi ro trong hoạt động nghiệp vụ hải quan
1. Cơ quan hải quan áp dụng quản lý rủi ro để quyết định việc kiểm tra, giám sát hải quan đối với hàng hóa, phương tiện vận tải; hỗ trợ hoạt động phòng, chống buôn lậu và vận chuyển trái phép hàng hóa qua biên giới.
2. Quản lý rủi ro trong hoạt động nghiệp vụ hải quan bao gồm việc thu thập, xử lý thông tin hải quan; xây dựng tiêu chí và tổ chức đánh giá việc tuân thủ pháp luật của người khai hải quan, phân loại mức độ rủi ro; tổ chức thực hiện các biện pháp quản lý hải quan phù hợp.
3. Cơ quan hải quan quản lý, ứng dụng hệ thống thông tin nghiệp vụ để tự động tích hợp, xử lý dữ liệu phục vụ việc áp dụng quản lý rủi ro trong hoạt động nghiệp vụ hải quan.
4. Bộ trưởng Bộ Tài chính quy định tiêu chí đánh giá việc tuân thủ pháp luật của người khai hải quan, phân loại mức độ rủi ro và việc áp dụng quản lý rủi ro trong hoạt động nghiệp vụ hải quan.
Như vậy, quản lý rủi ro trong hoạt động nghiệp vụ hải quan bao gồm: việc thu thập, xử lý thông tin hải quan; xây dựng tiêu chí và tổ chức đánh giá việc tuân thủ pháp luật của người khai hải quan, phân loại mức độ rủi ro; tổ chức thực hiện các biện pháp quản lý hải quan phù hợp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];