Tải Sơ yếu lý lịch để đăng ký dự thi kiểm toán viên mới nhất năm 2025 là mẫu nào?
Căn cứ Thông báo 67/TB-HĐTKTVKTV2025 ngày 11/9/2025 về kỳ thi kiểm toán viên, kế toán viên năm 2025 Tại đây và Hồ sơ thi chứng chỉ kế toán viên, kiểm toán viên năm 2025 kèm theo Tải đây thì sơ yếu lý lịch để đăng ký dự thi kiểm toán viên mới nhất năm 2025 như sau:
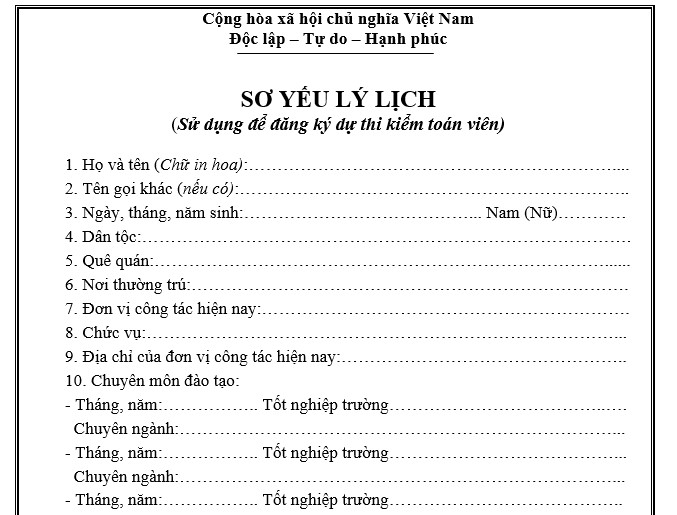
Tải Sơ yếu lý lịch để đăng ký dự thi kiểm toán viên mới nhất năm 2025:
Trên đây là thông tin về "Tải Sơ yếu lý lịch để đăng ký dự thi kiểm toán viên mới nhất năm 2025 là mẫu nào?".
Tải Sơ yếu lý lịch để đăng ký dự thi kiểm toán viên mới nhất năm 2025 là mẫu nào? (Hình từ Internet)
Mức xử phạt hành vi vi phạm quy định về hồ sơ dự thi Chứng chỉ kiểm toán viên được quy định như thế nào?
Theo Điều 7 Nghị định 228/2025/NĐ-CP quy định về mức xử phạt đối với hành vi vi phạm quy định về hồ sơ dự thi Chứng chỉ kiểm toán viên như sau:
(1) Phạt tiền từ 20.000.000 đồng đến 40.000.000 đồng đối với hành vi xác nhận không đúng thực tế về các tài liệu trong hồ sơ để đủ điều kiện dự thi lấy Chứng chỉ kiểm toán viên.
(2) Phạt tiền từ 40.000.000 đồng đến 60.000.000 đồng đối với hành vi kê khai không đúng thực tế thông tin, sửa chữa, giả mạo về bằng cấp, chứng chỉ và các tài liệu khác trong hồ sơ để đủ điều kiện dự thi lấy Chứng chỉ kiểm toán viên mà chưa đến mức truy cứu trách nhiệm hình sự theo quy định của Bộ luật Hình sự 2015.
(3) Hình thức xử phạt bổ sung:
Tịch thu tang vật, phương tiện vi phạm hành chính đối với các hành vi quy định tại khoản 2 Điều 7 Nghị định 228/2025/NĐ-CP.
(4) Biện pháp khắc phục hậu quả:
- Buộc nộp lại số lợi bất hợp pháp có được do thực hiện hành vi vi phạm quy định tại khoản 2 Điều 7 Nghị định 228/2025/NĐ-CP vào ngân sách nhà nước;
- Buộc nộp lại bằng cấp, chứng chỉ và các tài liệu khác đã bị sửa chữa, giả mạo cho cơ quan, người có thẩm quyền đã cấp Chứng chỉ kiểm toán viên do thực hiện hành vi vi phạm quy định tại khoản 2 Điều 7 Nghị định 228/2025/NĐ-CP.
Các trường hợp nào kiểm toán viên hành nghề không được thực hiện kiểm toán theo Luật Kiểm toán độc lập 2011?
Theo Điều 19 Luật Kiểm toán độc lập 2011 quy định kiểm toán viên hành nghề không được thực hiện kiểm toán trong các trường hợp sau đây:
(1) Là thành viên, cổ đông sáng lập hoặc mua cổ phần, góp vốn vào đơn vị được kiểm toán;
(2) Là người giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát hoặc là kế toán trưởng của đơn vị được kiểm toán;
(3) Là người đã từng giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát, kế toán trưởng của đơn vị được kiểm toán cho các năm tài chính được kiểm toán;
(4) Trong thời gian hai năm, kể từ thời điểm thôi giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát, kế toán trưởng của đơn vị được kiểm toán;
(5) Là người đang thực hiện hoặc đã thực hiện trong năm trước liền kề công việc ghi sổ kế toán, lập báo cáo tài chính hoặc thực hiện kiểm toán nội bộ cho đơn vị được kiểm toán;
(6) Là người đang thực hiện hoặc đã thực hiện trong năm trước liền kề dịch vụ khác với các dịch vụ quy định tại khoản 5 Điều 19 Luật Kiểm toán độc lập 2011 có ảnh hưởng đến tính độc lập của kiểm toán viên hành nghề theo quy định của chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán;
(7) Có bố, mẹ, vợ, chồng, con, anh, chị, em ruột là người có lợi ích tài chính trực tiếp hoặc gián tiếp đáng kể trong đơn vị được kiểm toán theo quy định của chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán hoặc là người giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát, kế toán trưởng của đơn vị được kiểm toán;
(8) Trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];