Tải Mẫu số B04a/BCTC theo Thông tư 24/2024/TT-BTC như thế nào?
Mẫu số B04a/BCTC được quy định tại Phụ lục 4 ban hành kèm theo Thông tư 24/2024/TT-BTC Thuyết minh chi tiết số liệu tài sản kết cấu hạ tầng đơn vị được giao quản lý nhưng không trực tiếp khai thác, sử dụng
Mẫu số B04a BCTC theo Thông tư 24/2024/TT-BTC như sau:
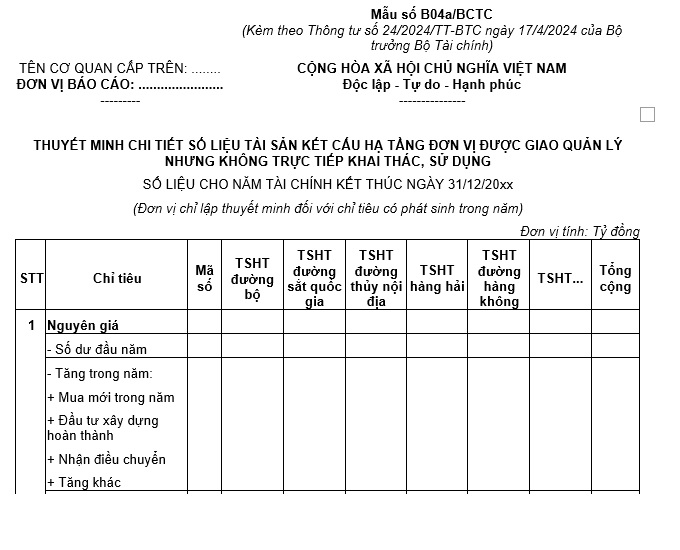
Tải Mẫu số B04a BCTC theo Thông tư 24/2024/TT-BTC tại đây. Tải về.
*Lưu ý: Thông tư 24/2024/TT-BTC hướng dẫn kế toán áp dụng cho các đơn vị kế toán, bao gồm:
- Cơ quan nhà nước
- Đơn vị sự nghiệp công lập (trừ các đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư được cơ quan có thẩm quyền cho phép áp dụng chế độ kế toán doanh nghiệp; tuy nhiên trường hợp các đơn vị này được bố trí dự toán ngân sách nhà nước từ nguồn kinh phí trong nước, tiếp nhận kinh phí viện trợ không hoàn lại của nước ngoài thuộc nguồn thu của ngân sách nhà nước, tiếp nhận kinh phí vay nợ nước ngoài theo dự án, có phát sinh kinh phí từ nguồn phí được khấu trừ, để lại theo pháp luật phí, lệ phí, thì phải lập báo cáo quyết toán kinh phí hoạt động quy định tại Phụ lục III kèm theo Thông tư 24/2024/TT-BTC);
- Tổ chức chính trị; tổ chức chính trị - xã hội; Mặt trận Tổ quốc Việt Nam và tổ chức, cơ quan, đơn vị khác là đơn vị sử dụng ngân sách nhà nước;
- Tổ chức, cơ quan, đơn vị thực hiện cơ chế tài chính của đơn vị sự nghiệp công lập.
Tải Mẫu số B04a/BCTC theo Thông tư 24/2024/TT-BTC như thế nào? (Hình từ Internet)
Đơn vị kế toán, đơn vị hạch toán phụ thuộc và đầu mối chi tiêu theo Thông tư 24 như thế nào?
Căn cứ tại Điều 3 Thông tư 24/2024/TT-BTC quy định đơn vị kế toán, đơn vị hạch toán phụ thuộc và đầu mối chi tiêu như sau:
- Đơn vị kế toán là đơn vị thuộc đối tượng áp dụng tại Điều 2 Thông tư 24/2024/TT-BTC có các nghiệp vụ kinh tế, tài chính phát sinh, mở sổ kế toán, hạch toán kế toán và lập báo cáo tài chính theo quy định tại Thông tư 24/2024/TT-BTC.
- Tùy theo quy mô tổ chức bộ máy và tính chất hoạt động, đơn vị kế toán có thể tổ chức các đơn vị hạch toán phụ thuộc, đầu mối chi tiêu trực thuộc đơn vị đảm bảo nguyên tắc tinh gọn, hiệu quả.
+ Đơn vị hạch toán phụ thuộc là đơn vị cấp dưới của đơn vị kế toán, được thực hiện một số công việc kế toán nhất định theo sự phân công của đơn vị kế toán, cuối kỳ phải cung cấp thông tin, số liệu cho đơn vị kế toán lập báo cáo tài chính theo quy định tại Thông tư này.
+ Đầu mối chi tiêu là đơn vị cấp dưới của đơn vị kế toán, không thực hiện công việc kế toán. Mọi nghiệp vụ kinh tế, tài chính phát sinh tại đầu mối chi tiêu đều phải được hạch toán, ghi sổ kế toán tập trung tại đơn vị kế toán. Việc lập và luân chuyển chứng từ kế toán của đầu mối chi tiêu thực hiện theo hướng dẫn của đơn vị kế toán.
Các đơn vị kế toán theo Thông tư 24 có được tự thiết kế chứng từ kế toán của đơn vị hay không?
Theo Điều 4 Thông tư 24/2024/TT-BTC quy định về các đơn vị kế toán được tự thiết kế chứng từ kế toán của đơn vị để phản ánh các nghiệp vụ kinh tế, tài chính phát sinh phù hợp yêu cầu quản lý, đảm bảo đủ các thông tin phục vụ hạch toán kế toán, trừ trường hợp đã có quy định mẫu biểu chứng từ kế toán tại các văn bản pháp luật có liên quan. Chứng từ kế toán do đơn vị tự thiết kế phải phản ánh đúng bản chất của nghiệp vụ kinh tế, tài chính phát sinh, tuân thủ các nội dung quy định tại Luật Kế toán, phù hợp với thông tin cần ghi sổ kế toán và yêu cầu quản lý của đơn vị.
Trường hợp đơn vị kế toán, đơn vị hạch toán phụ thuộc (sau đây gọi tắt là đơn vị) sử dụng các chứng từ kế toán in sẵn, thì phải thực hiện bảo quản cẩn thận, không được để hư hỏng, mục nát. Đối với loại chứng từ kế toán được cơ quan có thẩm quyền quy định phải quản lý riêng biệt, chặt chẽ như tiền, thì đơn vị phải thực hiện đúng quy trình quản lý, đảm bảo tuyệt đối an toàn.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];