Tải Mẫu số 10 ký hiệu C2-03/NS theo Nghị định 347 ra sao?
Tại Nghị định 347/2025/NĐ-CP quy định mẫu Giấy đề nghị thanh toán tạm ứng mới nhất 2026 có quy định như sau:
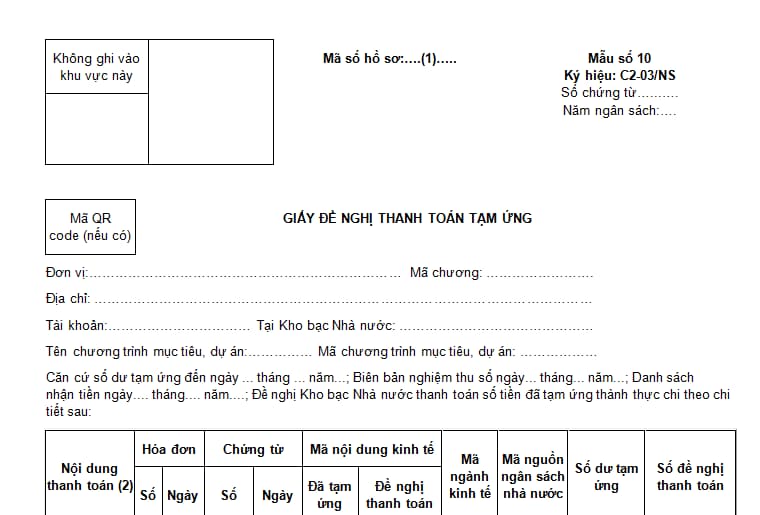
Tải về Mẫu số 10 ký hiệu C2 03 NS theo Nghị định 347 mẫu Giấy đề nghị thanh toán tạm ứng mới nhất 2026 tại đây.
Trên đây là thông tin "Tải Mẫu số 10 ký hiệu C2 03 NS theo Nghị định 347 ra sao?"
Tải Mẫu số 10 ký hiệu C2 03 NS theo Nghị định 347 ra sao? (Hình từ Internet)
Quỹ dự trữ tài chính được sử dụng cho ngân sách tạm ứng trong trường hợp nào?
Tại Điều 11 Luật Ngân sách nhà nước 2025 có quy định về quỹ dự trữ tài chính như sau:
Điều 11. Quỹ dự trữ tài chính
1. Chính phủ, Ủy ban nhân dân cấp tỉnh lập quỹ dự trữ tài chính từ các nguồn tăng thu so với dự toán, dự toán chi còn lại của cấp ngân sách, kết dư ngân sách, bố trí trong dự toán chi ngân sách hàng năm theo khả năng cân đối ngân sách nhà nước và các nguồn tài chính khác theo quy định của pháp luật, số dư của quỹ dự trữ tài chính ở mỗi cấp không vượt quá 25% dự toán chi ngân sách hàng năm của cấp đó, không bao gồm chi bổ sung có mục tiêu từ ngân sách cấp trên (nếu có).
2. Quỹ dự trữ tài chính được sử dụng trong các trường hợp sau đây:
a) Cho ngân sách tạm ứng để đáp ứng các nhu cầu chi theo dự toán chi ngân sách khi nguồn thu chưa tập trung kịp và phải hoàn trả trong vòng 12 tháng kể từ ngày tạm ứng;
b) Cho ngân sách sử dụng để đáp ứng nhu cầu chi của ngân sách trong trường hợp thu ngân sách nhà nước hoặc vay để bù đắp bội chi không đạt dự toán được Quốc hội, Hội đồng nhân dân quyết định hoặc để thực hiện các nhiệm vụ phòng, chống, khắc phục hậu quả thiên tai, thảm họa, dịch bệnh, nhiệm vụ về quốc phòng, an ninh và nhiệm vụ cấp bách khác phát sinh ngoài dự toán mà sau khi sắp xếp lại ngân sách, sử dụng hết dự phòng ngân sách mà vẫn chưa đủ nguồn, mức sử dụng trong năm tối đa không quá 70% số dư đầu năm của quỹ;
c) Tạm ứng cho các chương trình, nhiệm vụ, dự án kết cấu hạ tầng quan trọng trên địa bàn để đẩy nhanh tiến độ thực hiện và phải hoàn trả trong vòng 36 tháng kể từ ngày tạm ứng; tổng các khoản tạm ứng tối đa không quá 50% số dư đầu năm của quỹ.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, Quỹ dự trữ tài chính được sử dụng cho ngân sách tạm ứng để đáp ứng các nhu cầu chi theo dự toán chi ngân sách khi nguồn thu chưa tập trung kịp và phải hoàn trả trong vòng 12 tháng kể từ ngày tạm ứng.
Công khai thủ tục ngân sách nhà nước có bao gồm tạm ứng, cấp phát, thanh toán ngân sách nhà nước không?
Tại Điều 15 Luật Ngân sách nhà nước 2025 có quy định về công khai ngân sách nhà nước như sau:
Điều 15. Công khai ngân sách nhà nước
1. Dự toán ngân sách nhà nước trình Quốc hội, Hội đồng nhân dân; dự toán ngân sách nhà nước đã được cấp có thẩm quyền quyết định; báo cáo tình hình thực hiện ngân sách nhà nước; quyết toán ngân sách nhà nước được Quốc hội, Hội đồng nhân dân phê chuẩn; dự toán, tình hình thực hiện, quyết toán ngân sách của các đơn vị dự toán ngân sách, các tổ chức được ngân sách nhà nước hỗ trợ; kế hoạch tài chính, tình hình thực hiện kế hoạch tài chính và quyết toán tài chính của các quỹ tài chính nhà nước ngoài ngân sách được công khai theo quy định sau đây:
[...]
2. Công khai thủ tục ngân sách nhà nước:
a) Đối tượng phải thực hiện công khai bao gồm cơ quan thu ngân sách, cơ quan tài chính và Kho bạc Nhà nước;
b) Nội dung công khai bao gồm các quy định về quy trình, thủ tục kê khai, thu, nộp, miễn, giảm, gia hạn, khoanh nợ, hoàn lại các khoản thu; tạm ứng, cấp phát, thanh toán ngân sách nhà nước;
c) Việc công khai được thực hiện bằng các hình thức niêm yết tại nơi giao dịch và công bố trên trang thông tin điện tử của cơ quan.
3. Nội dung công khai phải bảo đảm đầy đủ theo các chỉ tiêu, biểu mẫu do Bộ Tài chính quy định.
4. Các đối tượng có trách nhiệm phải thực hiện công khai theo quy định tại các khoản 1, 2 và 3 Điều này, nếu không thực hiện công khai đầy đủ, đúng hạn thì sẽ bị xử lý theo quy định của pháp luật.
5. Chính phủ quy định chi tiết về công khai ngân sách nhà nước.
Như vậy, tạm ứng, cấp phát, thanh toán ngân sách nhà nước thuộc nội dung công khai thủ tục ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];