Tải Mẫu biên bản kiểm toán Mẫu 11 BBKT mới nhất 2026 theo Quyết định 323?
Mẫu biên bản kiểm toán áp dụng trong hoạt động kiểm toán của Kiểm toán nhà nước là Mẫu 11 BBKT được quy định tại Quyết định 323/QĐ-KTNN năm 2026, mẫu có dạng như sau:
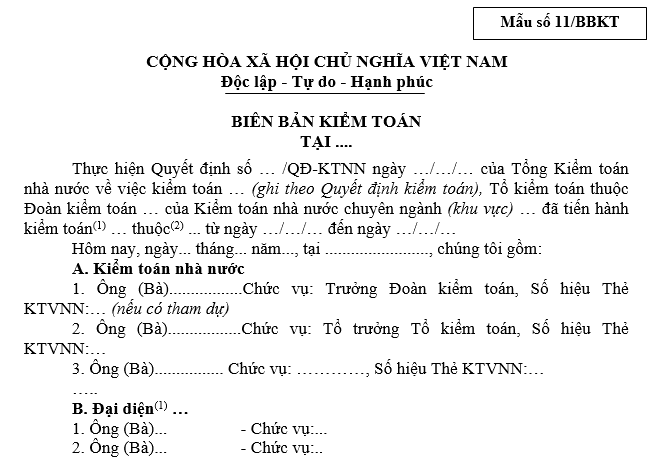
Tải Mẫu biên bản kiểm toán Mẫu 11 BBKT mới nhất 2026
* Trên đây là Thông tin Tải Mẫu biên bản kiểm toán Mẫu 11 BBKT mới nhất 2026 theo Quyết định 323?
Tải Mẫu biên bản kiểm toán Mẫu 11/BBKT mới nhất 2026 theo Quyết định 323? (Hình từ Internet)
Mục đích sử dụng, nguyên tắc lập và cách điền Mẫu 11/BBKT như thế nào?
Mục đích sử dụng, nguyên tắc lập và cách điền Mẫu 11/BBKT được quy định tại Quyết định 323/QĐ-KTNN năm 2026 như sau:
* Mục đích sử dụng: Dùng cho Tổ kiểm toán xác nhận số liệu và tình hình kiểm toán tại các cơ quan, các đơn vị cấp dưới trực thuộc các đơn vị được kiểm toán về các nội dung kiểm toán theo KHKT đã được phê duyệt, hoặc các trường hợp khác phát sinh trong thực tiễn kiểm toán cần lập Biên bản kiểm toán nhưng chưa có mẫu riêng trong Hệ thống mẫu biểu kiểm toán của KTNN.
* Nguyên tắc lập
Biên bản kiểm toán được lập đối với các trường hợp sau:
- Tại các đơn vị dự toán, sự nghiệp, chi nhánh, công ty… cấp dưới trực thuộc các đơn vị được kiểm toán khi kiểm toán ngân sách địa phương, bộ, cơ quan trung ương, chương trình mục tiêu,… (ví dụ: Đơn vị trực thuộc xã; đơn vị trực thuộc đơn vị dự toán cấp tỉnh của Sở, ban, ngành…; đơn vị trực thuộc Cục, học viện, trường đại học;…); khi kiểm toán doanh nghiệp, tổ chức tài chính, ngân hàng (ví dụ: Chi nhánh, đơn vị hạch toán phụ thuộc có tính độc lập tương đối)...
- Các trường hợp khác phát sinh trong thực tiễn kiểm toán cần lập Biên bản kiểm toán nhưng chưa có mẫu riêng trong Hệ thống mẫu biểu kiểm toán của KTNN.
Trường hợp cần thiết, KTV có thể lập các phụ lục kèm theo Biên bản kiểm toán nhưng các phụ lục này phải phù hợp và thống nhất với Báo cáo kiểm toán theo từng lĩnh vực.
* Phương pháp ghi chép
(1): Ghi tên đơn vị trực thuộc, đơn vị cấp dưới thực hiện kiểm toán;
(2):Ghi tên đơn vị được kiểm toán theo Quyết định kiểm toán;
(3): Ý kiến của đơn vị được kiểm toán: Ghi các ý kiến của đại diện đơn vị liên quan tới số liệu xác nhận, đối chiếu bao gồm cả các ý kiến thống nhất và chưa thống nhất hoặc không thống nhất (nếu có) với ý kiến của Tổ kiểm toán.
(4): Việc xác nhận của đại diện đơn vị: Là Thủ trưởng đơn vị hoặc người được uỷ quyền ký và đóng dấu vào Biên bản kiểm toán.
Trường hợp có các quy định của KTNN thay đổi so với hướng dẫn, nguyên tắc nêu trên thì thực hiện theo các quy định ban hành.
* Quản lý: Dự thảo Biên bản kiểm toán và Biên bản kiểm toán được quản lý trong hồ sơ kiểm toán theo quy định về danh mục hồ sơ kiểm toán; chế độ nộp lưu, bảo quản, khai thác và hủy hồ sơ kiểm toán của KTNN.
Quyết định kiểm toán bao gồm các nội dung chủ yếu nào?
Căn cứ theo Điều 31 Luật Kiểm toán nhà nước 2015 quy định về quyết định kiểm toán như sau:
Điều 31. Quyết định kiểm toán
1. Quyết định kiểm toán bao gồm các nội dung chủ yếu sau đây:
a) Căn cứ pháp lý để thực hiện cuộc kiểm toán;
b) Đơn vị được kiểm toán;
c) Mục tiêu, nội dung, phạm vi kiểm toán;
d) Địa điểm kiểm toán, thời hạn kiểm toán;
đ) Trưởng Đoàn kiểm toán và các thành viên của Đoàn kiểm toán.
2. Quyết định kiểm toán phải được gửi cho đơn vị được kiểm toán và các thành viên Đoàn kiểm toán chậm nhất là 03 ngày làm việc và phải được công bố chậm nhất là 15 ngày, kể từ ngày ký, trừ trường hợp kiểm toán đột xuất.
3. Trong quá trình thực hiện kiểm toán, nếu cần phải thay đổi nội dung, phạm vi, địa điểm, thời hạn kiểm toán và thành viên Đoàn kiểm toán thì Tổng Kiểm toán nhà nước phải quyết định bằng văn bản và gửi cho đơn vị được kiểm toán và các thành viên Đoàn kiểm toán theo thời hạn quy định tại khoản 2 Điều này.
Như vậy, quyết định kiểm toán bao gồm các nội dung chủ yếu sau đây:
- Căn cứ pháp lý để thực hiện cuộc kiểm toán;
- Đơn vị được kiểm toán;
- Mục tiêu, nội dung, phạm vi kiểm toán;
- Địa điểm kiểm toán, thời hạn kiểm toán;
- Trưởng Đoàn kiểm toán và các thành viên của Đoàn kiểm toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];