Mẫu 06 TT Nghị định 254 Giấy rút vốn kiêm thu ngân sách nhà nước thế nào?
Mẫu 06 TT Giấy rút vốn kiêm thu ngân sách nhà nước (áp dụng trong trường hợp chi từ tài khoản tạm giữ ngoại tệ) được quy định tại Phụ lục ban hành kèm theo Nghị định 254/2025/NĐ-CP, mẫu có dạng như sau:
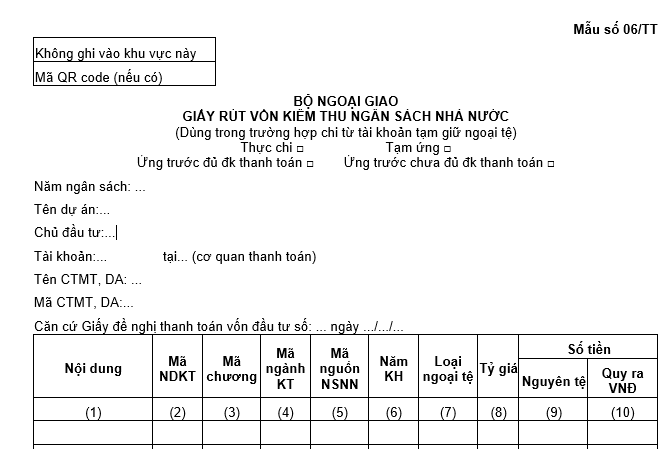
Tải Mẫu 06 TT Nghị định 254 Giấy rút vốn kiêm thu ngân sách nhà nước
* Trên đây là Thông tin Mẫu 06 TT Nghị định 254 Giấy rút vốn kiêm thu ngân sách nhà nước thế nào?
Xem thêm:
Mẫu 06/TT Nghị định 254 Giấy rút vốn kiêm thu ngân sách nhà nước thế nào? (Hình từ Internet)
Mức vốn tạm ứng của dự án sử dụng vốn đầu tư công nguồn ngân sách nhà nước theo Nghị định 254 là bao nhiêu?
Tại khoản 3 Điều 9 Nghị định 254/2025/NĐ-CP quy định về mức vốn tạm ứng của dự án sử dụng vốn đầu tư công nguồn ngân sách nhà nước như sau:
- Mức vốn tạm ứng theo kế hoạch, tiến độ thực hiện nhiệm vụ, dự án, tiến độ bồi thường, hỗ trợ, tái định cư.
Riêng đối với hợp đồng xây dựng, mức tạm ứng hợp đồng phải tuân thủ theo quy định của pháp luật về xây dựng.
- Số vốn tạm ứng tối đa do chủ đầu tư đề nghị không vượt số tiền trong bảng tổng hợp thông tin hợp đồng, bảng tổng hợp thông tin dự toán (đối với công việc thực hiện không thông qua hợp đồng).
- Đối với bồi thường, hỗ trợ, tái định cư: mức vốn tạm ứng tối đa chủ đầu tư, đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư đề nghị không vượt số tiền trong bảng tổng hợp thông tin phương án bồi thường, hỗ trợ, tái định cư.
Chủ đầu tư, đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư trực tiếp chi trả tiền bồi thường, hỗ trợ, tái định cư căn cứ phương án bồi thường, hỗ trợ, tái định cư đã được cấp có thẩm quyền phê duyệt để chi trả cho người thụ hưởng.
Trường hợp chủ đầu tư thực hiện rút dự toán kinh phí bồi thường, hỗ trợ, tái định cư để chuyển cho đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư chi trả thì đơn vị, tổ chức thực hiện nhiệm vụ bồi thường, hỗ trợ, tái định cư mở tài khoản tiền gửi tại cơ quan thanh toán để tiếp nhận vốn tạm ứng do chủ đầu tư chuyển đến để thực hiện chi trả.
- Đối với chi phí quản lý dự án: mức vốn tạm ứng không vượt quá dự toán chi phí quản lý dự án và dự toán thu, chi quản lý dự án năm kế hoạch được cấp có thẩm quyền phê duyệt (trường hợp chủ đầu tư, ban quản lý dự án được cấp có thẩm quyền phê duyệt dự toán thu, chi quản lý dự án hằng năm).
Chủ đầu tư có trách nhiệm đảm bảo đủ chi phí quản lý dự án để tổ chức thực hiện quản lý dự án cho đến khi dự án được phê duyệt quyết toán vốn đầu tư dự án hoàn thành theo quy định.
Quản lý, thanh toán, thu hồi và quyết toán vốn ứng trước dự toán ngân sách nhà nước năm sau như thế nào?
Tại Điều 11 Nghị định 254/2025/NĐ-CP quy định về quản lý, thanh toán, thu hồi và quyết toán vốn ứng trước dự toán ngân sách nhà nước năm sau như sau:
- Việc ứng trước vốn từ dự toán ngân sách nhà nước năm sau được thực hiện theo quy định của Luật Ngân sách nhà nước, Luật Đầu tư công và quy định của Chính phủ về việc ứng trước dự toán ngân sách nhà nước năm sau.
- Cơ quan chủ quản phân bổ vốn ứng trước dự toán ngân sách nhà nước năm sau đúng danh mục và mức vốn đã được cấp có thẩm quyền giao. Việc kiểm tra phân bổ và thanh toán vốn ứng trước từ dự toán ngân sách năm sau được thực hiện như đối với vốn đầu tư công nguồn ngân sách nhà nước được cấp có thẩm quyền giao kế hoạch trong năm ngân sách.
- Các bộ, cơ quan trung ương, cơ quan tài chính các cấp, cơ quan thanh toán (Kho bạc Nhà nước) có trách nhiệm nhập và phê duyệt vốn ứng trước dự toán ngân sách nhà nước năm sau trên Hệ thống thông tin quản lý ngân sách và Kho bạc theo phân cấp và quy định hiện hành.
- Thời hạn sử dụng vốn ứng trước dự toán ngân sách nhà nước năm sau thực hiện như quy định về thời hạn thanh toán vốn đầu tư công nguồn ngân sách nhà nước trong năm ngân sách được cấp có thẩm quyền cho phép ứng trước dự toán năm sau. Trường hợp đặc biệt, Thủ tướng Chính phủ quyết định về thời hạn sử dụng đối với vốn ứng trước thuộc nguồn ngân sách trung ương, Chủ tịch Ủy ban nhân dân các cấp quyết định về thời hạn sử dụng đối với vốn ứng trước thuộc nguồn ngân sách địa phương của cấp mình quản lý nhưng không quá 31 tháng 12 năm sau.
Số vốn ứng trước chưa sử dụng, khi hết thời hạn thực hiện và giải ngân được xử lý như vốn đầu tư công nguồn ngân sách nhà nước trong năm ngân sách.
- Thu hồi vốn ứng trước: cơ quan chủ quản có trách nhiệm bố trí vốn cho dự án trong dự toán ngân sách nhà nước năm sau để thu hồi vốn ứng trước. Cơ quan chủ quản, cơ quan thanh toán thực hiện thủ tục thu hồi vốn ứng trước từ số vốn kế hoạch được cấp có thẩm quyền bố trí để thu hồi trong năm ngân sách.
+ Đối với vốn ứng trước thuộc nguồn ngân sách trung ương: trường hợp bộ, cơ quan trung ương không bố trí hoặc bố trí không đủ số vốn kế hoạch tối thiểu để thu hồi vốn ứng trước theo quyết định giao kế hoạch hàng năm của Thủ tướng Chính phủ, Bộ Tài chính có văn bản thông tin đến bộ, cơ quan trung ương yêu cầu bố trí đủ vốn kế hoạch để thu hồi số vốn đã ứng trước theo quy định.
Trường hợp sau 10 ngày làm việc kể từ ngày nhận được văn bản của Bộ Tài chính mà các bộ, cơ quan trung ương không thực hiện bố trí đủ số vốn kế hoạch để thu hồi theo quyết định giao kế hoạch hàng năm của Thủ tướng Chính phủ, Bộ Tài chính báo cáo Thủ tướng Chính phủ, đồng thời có văn bản đề nghị cơ quan thanh toán tạm dừng thanh toán đối với dự án chưa đảm bảo việc thu hồi vốn ứng trước, chờ ý kiến chỉ đạo của Thủ tướng Chính phủ.
+ Đối với vốn ứng trước từ ngân sách địa phương hoặc bổ sung có mục tiêu từ ngân sách cấp trên cho ngân sách cấp dưới: trường hợp đơn vị dự toán cấp I ở địa phương không bố trí hoặc bố trí không đủ số vốn kế hoạch để thu hồi theo quy định, cơ quan tài chính các cấp ở địa phương có văn bản thông tin đến đơn vị yêu cầu bố trí đủ vốn kế hoạch để thu hồi số vốn đã ứng trước.
Trường hợp sau 10 ngày làm việc kể từ ngày nhận được văn bản cơ quan tài chính các cấp ở địa phương mà đơn vị không thực hiện bố trí đủ số vốn kế hoạch để thu hồi theo quyết định giao thì cơ quan tài chính các cấp ở địa phương báo cáo Ủy ban nhân dân cùng cấp, đồng thời có văn bản đề nghị cơ quan thanh toán tạm dừng thanh toán đối với dự án chưa đảm bảo việc thu hồi vốn ứng trước, chờ ý kiến chỉ đạo của Ủy ban nhân dân cùng cấp.
- Quyết toán vốn ứng trước: vốn ứng trước được thu hồi trong kế hoạch năm nào được quyết toán vào năm ngân sách đó và phù hợp với kế hoạch thu hồi vốn ứng trước được cấp có thẩm quyền phê duyệt.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];