Lịch nghỉ 30/4 1/5 năm 2026 ngân hàng VietBank ngày nào?
Căn cứ theo Công văn 3383/BNV-CVL năm 2026, Bộ Nội vụ có thông tin lịch nghỉ 30 4 1 5 năm 2026 như sau:
Lịch nghỉ Ngày Giỗ Tổ Hùng Vương, Ngày Chiến thắng 30/4 và Ngày Quốc tế Lao động 01/5 năm 2026 được thực hiện theo đúng quy định của Bộ luật Lao động 2019. Hiện nay không có chủ trương điều chỉnh lịch nghỉ và Bộ Nội vụ cũng không đề xuất phương án hoán đổi ngày làm việc để kéo dài kỳ nghỉ. Do đó, không có phương án hoán đổi để nghỉ liền 09 ngày trong dịp này. |
Mới đây, Ngân hàng Vietbank đã thông báo lịch nghỉ 30/4 1/5 năm 2026 như sau:
- Thời gian nghỉ: Từ Thứ Năm, ngày 30/04/2026 Đến Thứ Sáu, ngày 01/05/2026.
- Thời gian làm việc lại: Thứ Hai, ngày 04/05/2026.
Xem thêm
Lịch nghỉ 30/4 1/5 năm 2026 ngân hàng SCB ngày nào?
Lịch nghỉ Giỗ tổ Hùng Vương, 30/4 1/5 năm 2026 bệnh viện ngày nào?
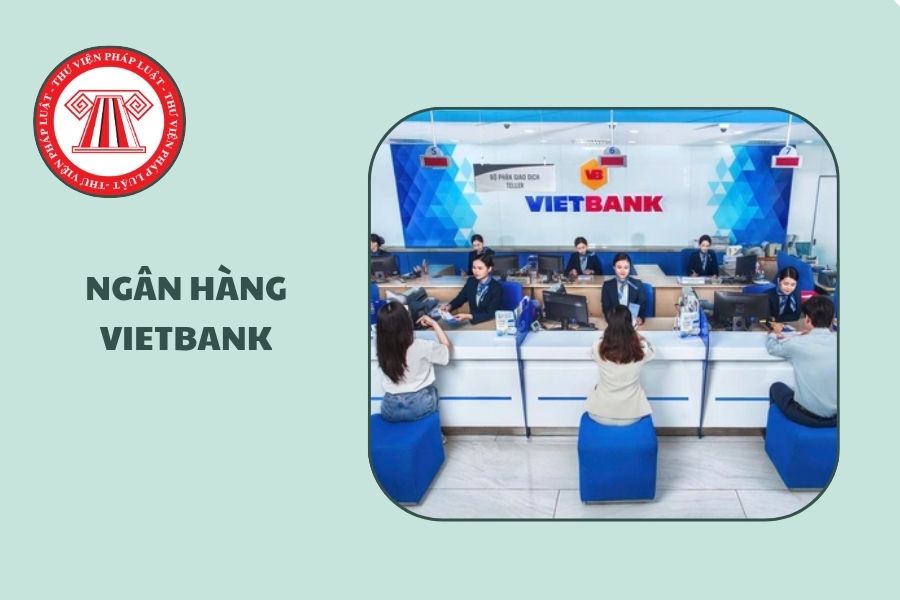
Lịch nghỉ 30 4 1 5 năm 2026 ngân hàng VietBank ngày mấy? (Hình từ Internet)
Năm tài chính của tổ chức tín dụng tính từ ngày nào?
Căn cứ theo khoản 1 Điều 149 Luật Các tổ chức tín dụng 2024 quy định như sau:
Điều 149. Năm tài chính
1. Năm tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài bắt đầu từ ngày 01 tháng 01 và kết thúc vào ngày 31 tháng 12 cùng năm dương lịch.
2. Năm tài chính đầu tiên của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài bắt đầu từ ngày được cấp Giấy phép và kết thúc vào ngày 31 tháng 12 cùng năm dương lịch.
Như vậy, năm tài chính của tổ chức tín dụng tính từ ngày 01 tháng 01 và kết thúc vào ngày 31 tháng 12 cùng năm dương lịch.
Tổ chức tín dụng tạm ngừng giao dịch bao lâu phải báo cáo cho Ngân hàng Nhà nước?
Căn cứ theo điểm c khoản 3 Điều 152 Luật Các tổ chức tín dụng 2024 quy định như sau:
Điều 152. Báo cáo
1. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải thực hiện chế độ báo cáo, cung cấp thông tin theo quy định của pháp luật về kế toán, thống kê, điều tra thống kê.
2. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải báo cáo hoạt động nghiệp vụ định kỳ theo quy định của Thống đốc Ngân hàng Nhà nước.
3. Ngoài báo cáo quy định tại khoản 1 và khoản 2 Điều này, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có trách nhiệm báo cáo kịp thời cho Ngân hàng Nhà nước trong các trường hợp sau đây:
a) Phát sinh diễn biến bất thường trong hoạt động nghiệp vụ có thể ảnh hưởng nghiêm trọng đến tình hình kinh doanh của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
b) Thay đổi về tổ chức, quản trị, điều hành, tình hình tài chính của cổ đông lớn và thay đổi khác có ảnh hưởng nghiêm trọng đến hoạt động kinh doanh của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; mua, bán, chuyển nhượng cổ phần, phần vốn góp của cổ đông lớn;
c) Thay đổi tên chi nhánh của tổ chức tín dụng; tạm ngừng giao dịch dưới 05 ngày làm việc; niêm yết cổ phiếu trên thị trường chứng khoán trong nước.
4. Công ty con, công ty liên kết của tổ chức tín dụng có trách nhiệm gửi báo cáo tài chính, báo cáo hoạt động cho Ngân hàng Nhà nước khi được yêu cầu.
5. Trong thời hạn 90 ngày kể từ ngày kết thúc năm tài chính, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải gửi báo cáo hằng năm cho Ngân hàng Nhà nước theo quy định của pháp luật.
6. Trong thời hạn 180 ngày kể từ ngày kết thúc năm tài chính, tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài, văn phòng đại diện nước ngoài phải gửi Ngân hàng Nhà nước báo cáo tài chính hằng năm của các đối tượng sau đây:
a) Thành viên góp vốn của tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài là tổ chức tín dụng nước ngoài;
b) Chủ sở hữu của tổ chức tín dụng 100% vốn nước ngoài;
c) Ngân hàng mẹ của chi nhánh ngân hàng nước ngoài;
d) Tổ chức tín dụng nước ngoài, tổ chức nước ngoài khác có hoạt động ngân hàng có văn phòng đại diện nước ngoài.
7. Tổ chức tín dụng liên doanh, tổ chức tín dụng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài phải kịp thời báo cáo bằng văn bản với Ngân hàng Nhà nước khi tổ chức tín dụng nước ngoài quy định tại các điểm a, b và c khoản 6 Điều này thuộc một trong các trường hợp sau đây:
a) Chia, tách, sáp nhập, hợp nhất, thanh lý, phá sản, giải thể;
b) Thay đổi tên, địa điểm đặt trụ sở chính;
c) Thay đổi cổ đông lớn, thành viên Hội đồng quản trị, ban điều hành;
d) Thay đổi bất thường có ảnh hưởng lớn đến tổ chức, hoạt động.
Như vậy, tổ chức tín dụng khi tạm ngừng giao dịch dưới 05 ngày làm việc phải báo cáo kịp thời cho Ngân hàng Nhà nước.
* Trên đây là nội dung Lịch nghỉ 30 4 1 5 năm 2026 ngân hàng VietBank ngày mấy?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];