Lịch nghỉ 30 4 1 5 năm 2026 ngân hàng BIDV ngày nào?
Căn cứ theo Công văn 3383/BNV-CVL năm 2026, Bộ Nội vụ có thông tin lịch nghỉ 30 4 1 5 năm 2026 như sau:
Lịch nghỉ Ngày Giỗ Tổ Hùng Vương, Ngày Chiến thắng 30/4 và Ngày Quốc tế Lao động 01/5 năm 2026 được thực hiện theo đúng quy định của Bộ luật Lao động 2019. Hiện nay không có chủ trương điều chỉnh lịch nghỉ và Bộ Nội vụ cũng không đề xuất phương án hoán đổi ngày làm việc để kéo dài kỳ nghỉ. Do đó, không có phương án hoán đổi để nghỉ liền 09 ngày trong dịp này. |
Mới đây, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (Ngân hàng BIDV) đã có thông báo lịch nghỉ Giỗ Tổ Hùng Vương 2026 như sau:
- Thời gian nghỉ lễ: Nghỉ 04 ngày liên tiếp, từ thứ Năm ngày 30/04/2026 đến hết Chủ Nhật ngày 03/05/2026 Dương lịch.
- Hoạt động lại bình thường: Thứ Hai ngày 04/05/2026.
Trong suốt thời gian nghỉ lễ, hệ thống Ngân hàng số BIDV SmartBanking và mạng lưới ATM/CRM của Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (Ngân hàng BIDV) vẫn hoạt động bình thường 24/7 để phục vụ nhu cầu của Quý khách.
Xem thêm:
Lịch làm việc lại sau lễ 30/4 1/5 năm 2026 ngân hàng ngày nào?
Lịch nghỉ Giỗ tổ Hùng Vương, 30/4 1/5 năm 2026 bệnh viện ngày nào?
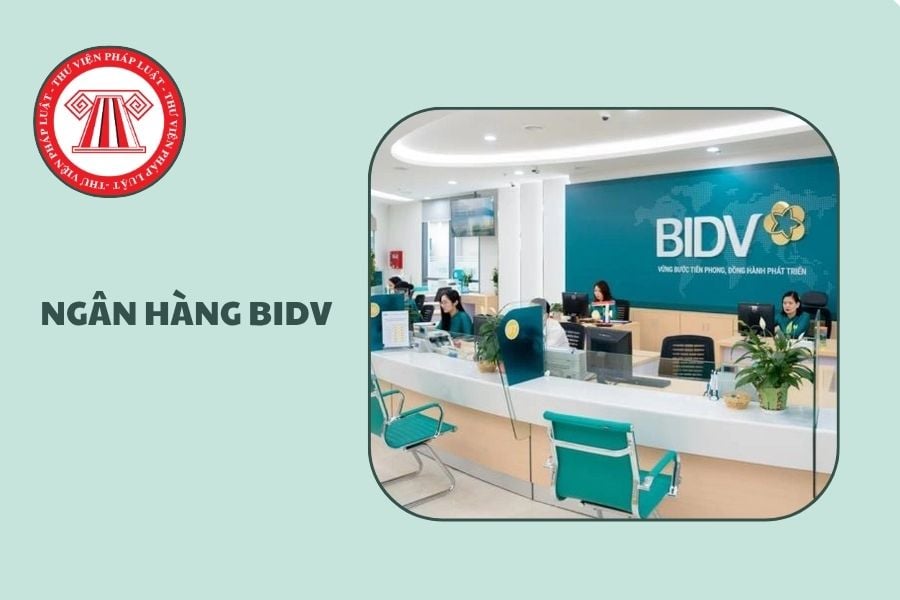
Lịch nghỉ 30 4 1 5 năm 2026 ngân hàng BIDV ngày nào? (Hình từ Internet)
Ngân hàng thương mại có thời gian hoạt động bao lâu mới được thành lập ngân hàng con ở nước ngoài?
Căn cứ theo khoản 3 Điều 9 Thông tư 61/2025/TT-NHNN quy định như sau:
Điều 9. Điều kiện thành lập chi nhánh ở nước ngoài, ngân hàng con ở nước ngoài
Để được thành lập chi nhánh ở nước ngoài, ngân hàng con ở nước ngoài, ngân hàng thương mại phải đáp ứng đầy đủ các điều kiện sau đây:
1. Các điều kiện quy định tại điểm b, c, d, đ, e và g khoản 1 Điều 6 Thông tư này.
2. Được xếp hạng A, B theo kết quả xếp hạng do Ngân hàng Nhà nước thông báo gần nhất tại thời điểm đề nghị và tại thời điểm chấp thuận (trừ trường hợp không thuộc đối tượng xếp hạng theo quy định của Ngân hàng Nhà nước về xếp hạng tổ chức tín dụng, chi nhánh ngân hàng nước ngoài).
3. Có thời gian hoạt động tối thiểu là 03 năm (tính từ ngày khai trương hoạt động đến thời điểm đề nghị).
4. Có tổng tài sản Có đạt 100.000 tỷ Đồng Việt Nam trở lên theo báo cáo tài chính hợp nhất được kiểm toán của năm trước liền kề năm đề nghị.
5. Hoạt động kinh doanh có lãi theo các báo cáo tài chính hợp nhất và báo cáo tài chính riêng lẻ được kiểm toán trong 03 năm trước liền kề năm đề nghị.
Như vậy, một trong những điều kiện để được thành lập ngân hàng con ở nước ngoài là ngân hàng thương mại phải có thời gian hoạt động tối thiểu là 03 năm (tính từ ngày khai trương hoạt động đến thời điểm đề nghị).
Thẩm quyền xem xét chấp thuận việc ngân hàng thương mại thành lập ngân hàng con ở nước ngoài thuộc về ai?
Căn cứ theo khoản 1 Điều 4 Thông tư 61/2025/TT-NHNN quy định như sau:
Điều 4. Thẩm quyền chấp thuận về mạng lưới của ngân hàng thương mại
1. Thống đốc Ngân hàng Nhà nước Việt Nam xem xét chấp thuận việc ngân hàng thương mại thành lập, chấm dứt hoạt động, giải thể (trừ trường hợp tự nguyện chấm dứt hoạt động) chi nhánh ở trong nước; thành lập chi nhánh, văn phòng đại diện, ngân hàng con ở nước ngoài; chuyển đổi hình thức pháp lý ngân hàng con ở nước ngoài của ngân hàng thương mại.
2. Cục trưởng Cục Quản lý, giám sát tổ chức tín dụng xem xét chấp thuận việc ngân hàng thương mại thành lập, chấm dứt hoạt động, giải thể (trừ trường hợp tự nguyện chấm dứt hoạt động) phòng giao dịch, văn phòng đại diện, đơn vị sự nghiệp ở trong nước.
3. Giám đốc Ngân hàng Nhà nước chi nhánh Khu vực xem xét chấp thuận:
a) Thay đổi địa điểm đặt trụ sở chi nhánh, phòng giao dịch;
b) Tự nguyện chấm dứt hoạt động chi nhánh, phòng giao dịch.
4. Trong một số trường hợp cụ thể, Thống đốc Ngân hàng Nhà nước Việt Nam xem xét quyết định chấp thuận:
a) Thành lập chi nhánh, văn phòng đại diện, đơn vị sự nghiệp, phòng giao dịch ở trong nước; chi nhánh, văn phòng đại diện, ngân hàng con ở nước ngoài của ngân hàng thương mại trên cơ sở hồ sơ, trình tự theo quy định tại Thông tư này và phù hợp với điều kiện thực tế nhằm:
(i) Phục vụ cho mục tiêu phát triển kinh tế, xã hội, chính trị, an ninh, quốc phòng, ngoại giao và điều hành chính sách tiền tệ trong từng thời kỳ;
(ii) Hỗ trợ ngân hàng thương mại tham gia xử lý quỹ tín dụng nhân dân được kiểm soát đặc biệt;
b) Chuyển đổi phòng giao dịch thành chi nhánh ở trong nước của ngân hàng thương mại trên cơ sở hồ sơ, điều kiện, trình tự, thủ tục thành lập chi nhánh ở trong nước quy định tại Thông tư này, phù hợp với điều kiện thực tế nhằm thực hiện phương án cơ cấu lại tổ chức tín dụng đã được cấp có thẩm quyền phê duyệt;
c) Các nội dung về mạng lưới hoạt động của ngân hàng thương mại để thực hiện phương án cơ cấu lại ngân hàng thương mại được kiểm soát đặc biệt đã được phê duyệt trên cơ sở hồ sơ, trình tự quy định tại Thông tư này.
Như vậy, Thống đốc Ngân hàng Nhà nước Việt Nam sẽ có thẩm quyền xem xét chấp thuận việc ngân hàng thương mại thành lập ngân hàng con ở nước ngoài.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];