Kiểm toán nhà nước khu vực 2 có trụ sở chính ở đâu?
Căn cứ theo Danh sách phân công địa bàn kiểm toán của Kiểm toán nhà nước khu vực ban hành kèm theo Quyết định 1183/QĐ-KTNN năm 2025 của Tổng Kiểm toán nhà nước Tại đây quy định như sau:
I. Kiểm toán nhà nước khu vực I, trụ sở đóng tại thành phố Hà Nội, thực hiện kiểm toán trên địa bàn sau:
1. Thành phố Hà Nội
2. Tỉnh Sơn La
II. Kiểm toán nhà nước khu vực II, trụ sở đóng tại tỉnh Nghệ An, thực hiện kiểm toán trên địa bàn sau:
1. Tỉnh Nghệ An
2. Tỉnh Hà Tĩnh
3. Tỉnh Quảng Trị
4. Thành phố Huế
III. Kiểm toán nhà nước khu vực III, trụ sở đóng tại thành phố Đà Nẵng, thực hiện kiểm toán trên địa bàn sau:
1. Thành phố Đà Nẵng
2. Tỉnh Quảng Ngãi
IV. Kiểm toán nhà nước khu vực IV, trụ sở đóng tại thành phố Hồ Chí Minh, thực hiện kiểm toán trên địa bàn sau:
1. Thành phố Hồ Chí Minh
V. Kiểm toán nhà nước khu vực V, trụ sở đóng tại thành phố Cần Thơ, thực hiện kiểm toán trên địa bàn sau:
1. Thành phố Cần Thơ
2. Tỉnh An Giang
3. Tỉnh Cà Mau
VI. Kiểm toán nhà nước khu vực VI, trụ sở đóng tại tỉnh Quảng Ninh, thực hiện kiểm toán trên địa bàn sau:
1. Tỉnh Quảng Ninh
2. Thành phố Hải Phòng
3. Tỉnh Lạng Sơn
[...]
Như vậy, Kiểm toán nhà nước khu vực 2 có trụ sở chính tại tỉnh Nghệ An và thực hiện kiểm toán trên địa bàn sau:
- Tỉnh Nghệ An
- Tỉnh Hà Tĩnh
- Tỉnh Quảng Trị
- Thành phố Huế
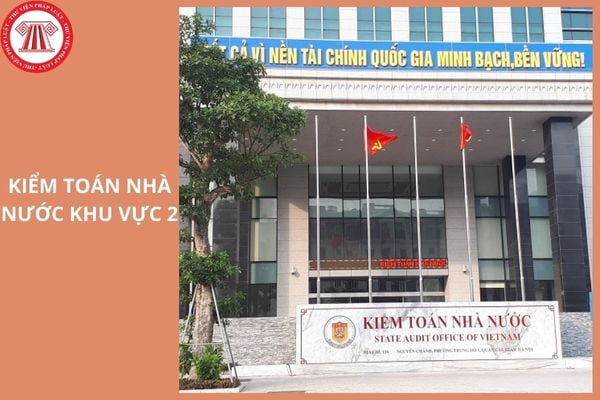
Kiểm toán nhà nước khu vực 2 có trụ sở chính ở đâu? (Hình từ Internet)
Kiểm toán viên nhà nước có trách nhiệm gì?
Căn cứ theo Điều 22 Luật Kiểm toán nhà nước 2015 quy định Kiểm toán viên nhà nước có những trách nhiệm sau:
[1] Thực hiện nhiệm vụ kiểm toán và chịu trách nhiệm về việc thực hiện nhiệm vụ kiểm toán được phân công; đưa ra ý kiến đánh giá, xác nhận, kết luận và kiến nghị về những nội dung đã kiểm toán.
[2] Tuân thủ pháp luật, nguyên tắc hoạt động, chuẩn mực, quy trình, nghiệp vụ kiểm toán của Kiểm toán nhà nước và các quy định khác có liên quan của Tổng Kiểm toán nhà nước.
[3] Chịu trách nhiệm trước pháp luật về những bằng chứng, đánh giá, xác nhận, kết luận và kiến nghị kiểm toán.
[4] Thu thập bằng chứng kiểm toán, ghi nhận và lưu giữ tài liệu làm việc của Kiểm toán viên nhà nước theo quy định của Tổng Kiểm toán nhà nước.
[5] Giữ bí mật thông tin, tài liệu thu thập được trong quá trình kiểm toán.
[6] Xuất trình thẻ Kiểm toán viên nhà nước khi thực hiện nhiệm vụ kiểm toán.
[7] Thường xuyên học tập, rèn luyện để nâng cao kiến thức chuyên môn, kỹ năng và đạo đức nghề nghiệp; thực hiện chương trình cập nhật kiến thức hằng năm theo quy định của Tổng Kiểm toán nhà nước.
[8] Báo cáo kịp thời, đầy đủ với người ra quyết định thành lập Đoàn kiểm toán khi có trường hợp quy định tại Điều 28 của Luật Kiểm toán nhà nước 2015 và các tình huống khác làm ảnh hưởng đến tính độc lập của Kiểm toán viên nhà nước.
Tiêu chuẩn chung của Kiểm toán viên nhà nước chỉ cần bảo đảm các tiêu chuẩn của công chức theo quy định của pháp luật về cán bộ, công chức đúng không?
Căn cứ theo Điều 21 Luật Kiểm toán nhà nước 2015 quy định như sau:
Điều 21. Tiêu chuẩn chung của Kiểm toán viên nhà nước
Kiểm toán viên nhà nước phải bảo đảm các tiêu chuẩn của công chức theo quy định của pháp luật về cán bộ, công chức và các tiêu chuẩn sau đây:
1. Có phẩm chất đạo đức tốt, có ý thức trách nhiệm, liêm khiết, trung thực, khách quan;
2. Có bằng tốt nghiệp đại học trở lên thuộc một trong các chuyên ngành kiểm toán, kế toán, tài chính, ngân hàng, kinh tế, luật hoặc chuyên ngành khác có liên quan trực tiếp đến hoạt động kiểm toán;
3. Đã có thời gian làm việc liên tục từ 05 năm trở lên theo chuyên ngành được đào tạo hoặc có thời gian làm nghiệp vụ kiểm toán ở Kiểm toán nhà nước từ 03 năm trở lên, không kể thời gian tập sự;
4. Có chứng chỉ Kiểm toán viên nhà nước.
Như vậy, tiêu chuẩn chung của Kiểm toán viên nhà nước không phải chỉ cần bảo đảm các tiêu chuẩn của công chức theo quy định của pháp luật về cán bộ, công chức mà còn phải đáp ứng các tiêu chuẩn sau:
- Có phẩm chất đạo đức tốt, có ý thức trách nhiệm, liêm khiết, trung thực, khách quan;
- Có bằng tốt nghiệp đại học trở lên thuộc một trong các chuyên ngành kiểm toán, kế toán, tài chính, ngân hàng, kinh tế, luật hoặc chuyên ngành khác có liên quan trực tiếp đến hoạt động kiểm toán;
- Đã có thời gian làm việc liên tục từ 05 năm trở lên theo chuyên ngành được đào tạo hoặc có thời gian làm nghiệp vụ kiểm toán ở Kiểm toán nhà nước từ 03 năm trở lên, không kể thời gian tập sự;
- Có chứng chỉ Kiểm toán viên nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];