- Sửa lỗi phiên bản tờ khai 2.9.4 không đúng. Phiên bản đúng 2.9.3 có hướng dẫn cụ thể ra sao?
- Giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử trong ngày cuối cùng của thời hạn nộp hồ sơ thuế thì giải quyết ra sao?
- Thời hạn quyết toán thuế 2025 trong năm 2026 của doanh nghiệp là khi nào?
Sửa lỗi phiên bản tờ khai 2.9.4 không đúng. Phiên bản đúng 2.9.3 có hướng dẫn cụ thể ra sao?
Lỗi Phiên bản tờ khai 2.9.4 không đúng Phiên bản đúng 2.9.3 thường xảy ra do sự không tương thích giữa phần mềm iTaxViewer với định dạng file XML.
Để sửa lỗi phiên bản tờ khai 2.9.4 không đúng. Phiên bản đúng 2.9.3 tham khảo cách sau:
Cách 1: Tải và cài đặt iTaxViewer 2.7.1 Tải về
Cách 2: Chỉnh sửa file XML thủ công (cách tạm thời)
- Mở file XML bằng Notepad
- Nhấn Ctrl + F → tìm “2.9.4”
- Sửa 2.9.4 → thành 2.9.3
- Lưu file lại
- Mở lại bằng iTaxViewer
* Trên đây là toàn bộ nội dung Sửa lỗi phiên bản tờ khai 2.9.4 không đúng. Phiên bản đúng 2.9.3.
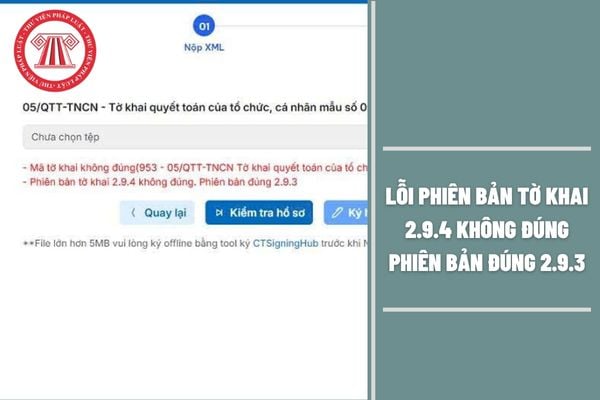
Sửa lỗi phiên bản tờ khai 2.9.4 không đúng. Phiên bản đúng 2.9.3 có hướng dẫn cụ thể? (Hình từ Internet)
Giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử trong ngày cuối cùng của thời hạn nộp hồ sơ thuế thì giải quyết ra sao?
Căn cứ khoản 3 Điều 9 Thông tư 19/2021/TT-BTC trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử của Cục Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế thì:
- Cục Thuế có trách nhiệm thông báo kịp thời thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động (theo mẫu số 02/TB-TĐT ban hành kèm theo Thông tư này) trên Trang thông tin điện tử (www.gdt.gov.vn) và Cổng thông tin điện tử của Cục Thuế.
- Người nộp thuế nộp hồ sơ thuế, chứng từ nộp NSNN điện tử trong ngày tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế tiếp tục hoạt động, trừ trường hợp người nộp thuế có yêu cầu và đã thực hiện nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư này hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành. Hồ sơ thuế, chứng từ nộp NSNN điện tử nộp trong thời gian này là đúng hạn.
- Trường hợp Cổng thông tin điện tử của Cục Thuế lỗi sau giờ hành chính của ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế nếu người nộp thuế có yêu cầu nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư này hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành thì cơ quan thuế, KBNN, ngân hàng thực hiện tiếp nhận và giải quyết cho người nộp thuế theo quy định. Hồ sơ thuế, chứng từ nộp NSNN bằng giấy nộp nêu trên nộp vào ngày làm việc tiếp theo liền kề ngày Cổng thông tin điện tử của Cục Thuế bị lỗi là đúng hạn.
Thời hạn quyết toán thuế 2025 trong năm 2026 của doanh nghiệp là khi nào?
Theo quy định tại điểm a khoản 2 Điều 44 Luật Quản lý Thuế 2019 (hết hiệu lực từ 01/7/2026) có nêu như sau:
Điều 44. Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
[...]
Theo đó thời hạn quyết toán thuế năm 2025 của doanh nghiệp chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch. Tương ứng với ngày 31/3/2026.
Trường hợp chậm nộp hồ sơ quyết toán thuế thu nhập doanh nghiệp sẽ bị xử phạt vi phạm hành chính theo quy định Điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, cụ thể:
(1) Phạt cảnh cáo đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
(2) Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản (1).
(3) Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn quy định từ 31 ngày đến 60 ngày.
(4) Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
(i) Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 ngày đến 90 ngày;
(ii) Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
(iii) Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
(iv) Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
(5) Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế hoặc tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế thuộc trường hợp quy định tại điểm b khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản (4).
- Biện pháp khắc phục hậu quả:
+ Buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi vi phạm quy định tại các khoản (1), (2), (3) và khoản (4) trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế;
+ Buộc nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế đối với hành vi quy định tại điểm (iii), (iv) khoản (4).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];