Hướng dẫn xác định chi phí nhà tạm Thông tư 36/2026/TT-BXD như thế nào?
Căn cứ Phụ lục III ban hành kèm theo Thông tư 36/2026/TT-BXD Các khoản mục chi phí của dự toán chi phí xây dựng gồm chi phí trực tiếp, chi phí gián tiếp, thu nhập chịu thuế tính trước, thuế giá trị gia tăng, chi phí nhà tạm để ở và điều hành thi công.
Trong đó tại Mục 5 Phụ lục III ban hành kèm theo Thông tư 36/2026/TT-BXD có nội dung được đính chính bởi điểm i khoản 2 Điều 1 Quyết định 1538/QĐ-BXD năm 2026 chi phí nhà tạm để ở và điều hành thi công được xác định bằng định mức tỷ lệ phần trăm (%) theo quy định hoặc lập dự toán, cụ thể:
Chi phí nhà tạm để ở và điều hành thi công được xác định bằng tỷ lệ phần trăm (%) tại Bảng 3.7 dưới đây nhân với chi phí xây dựng công trình.
Bảng 3.7: ĐỊNH MỨC CHI PHÍ NHÀ TẠM ĐỂ Ở VÀ ĐIỀU HÀNH THI CÔNG
Đơn vị tính: %
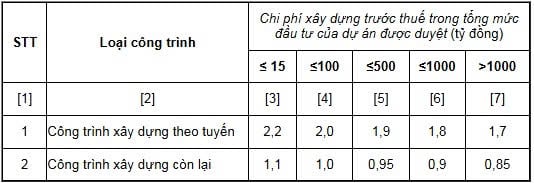
- Đối với dự án được phân chia thành các dự án thành phần, dự án thành phần độc lập thì định mức tỷ lệ phần trăm (%) chi phí nhà tạm để ở và điều hành thi công được xác định theo chi phí xây dựng công trình trước thuế trong tổng mức đầu tư của dự án thành phần, dự án thành phần độc lập được duyệt hướng dẫn tại Bảng 3.7 nêu trên.
- Đối với các trường hợp đặc biệt khác (như công trình có quy mô lớn, phức tạp, các công trình trên biển, ngoài hải đảo,…) nếu khoản mục chi phí nhà tạm tại hiện trường để ở và điều hành thi công tính theo tỷ lệ phần trăm (%) Bảng 3.7 không phù hợp thì chủ đầu tư căn cứ điều kiện thực tế tổ chức xây dựng phương án nhà tạm để ở và điều hành thi công, lập và phê duyệt dự toán chi phí này.
Lưu ý: Dự toán chi phí nhà tạm để ở và điều hành thi công lập theo thiết kế xây dựng được xác định như dự toán chi phí xây dựng (không tính chi phí nhà tạm để ở và điều hành thi công). Định mức tỷ lệ chi phí chung, chi phí một số công việc không xác định được khối lượng từ thiết kế, thu nhập chịu thuế tính trước áp dụng theo loại công trình dân dụng.
Xem thêm:
>> Hướng dẫn áp dụng định mức dự toán xây dựng công trình Thông tư 38/2026/TT-BXD ra sao?
>> Trọn bộ định mức xây dựng Thông tư 38/2026/TT-BXD bản thay thế file word, pdf tải ở đâu?
Hướng dẫn xác định chi phí nhà tạm Thông tư 36/2026/TT-BXD như thế nào? (Hình từ Internet)
Công thức tính chi phí nhà tạm để ở và điều hành thi công trong bảng tổng hợp dự toán chi phí xây dựng thế nào?
Tại Mục 6 Phụ lục III ban hành kèm theo Thông tư 36/2026/TT-BXD được đính chính bởi điểm i khoản 2 Điều 1 Quyết định 1538/QĐ-BXD năm 2026 quy định dự toán chi phí xây dựng công trình, hạng mục công trình tính theo khối lượng và giá xây dựng như hướng dẫn tại điểm 2.1, điểm 2.2 Phụ lục này được tổng hợp theo mẫu Bảng 3.8 dưới đây.
Bảng 3.8: TỔNG HỢP DỰ TOÁN CHI PHÍ XÂY DỰNG
Dự án: ...........................................................................................................
Công trình:.....................................................................................................
Đơn vị tính:...
TT | NỘI DUNG CHI PHÍ | CÁCH TÍNH | GIÁ TRỊ | KÝ HIỆU |
I | Chi phí trực tiếp | VL + NC + M | T | |
1 | Chi phí vật liệu |
| VL | |
2 | Chi phí nhân công |
| NC | |
3 | Chi phí máy và thiết bị thi công |
| M | |
II | Chi phí gián tiếp | C + TT | GT | |
1 | Chi phí chung | T x Tỷ lệ (NC x Tỷ lệ) | C | |
2 | Chi phí một số công việc không xác định được khối lượng từ thiết kế | T x Tỷ lệ | TT | |
III | Thu nhập chịu thuế tính trước | (T + GT) x Tỷ lệ | TL | |
Chi phí xây dựng trước thuế | (T + GT + TL) | GXDTT | ||
IV | Thuế giá trị gia tăng | GXDTT x TGTGT | GTGT | |
CHI PHÍ XÂY DỰNG SAU THUẾ | GXDTT + GTGT | |||
V | Chi phí nhà tạm để ở và điều hành thi công | GXDTT x Tỷ lệ x (1+ TGTGT) | LT |

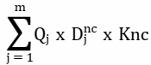
...
Theo đó chi phí nhà tạm để ở và điều hành thi công trong bảng tổng hợp dự toán chi phí xây dựng được tính theo công thức:
GXDTT x Tỷ lệ x (1+ TGTGT) |
Trong đó:
- GXDTT: chi phí xây dựng công trình, hạng mục công trình, bộ phận, phần việc, công tác trước thuế;
- TGTGT: mức thuế suất thuế GTGT quy định cho công tác xây dựng;
Quản trị và sử dụng định mức dự toán công trình như thế nào?
Theo khoản 5 Điều 20 Nghị định 206/2026/NĐ-CP thực hiện quản trị và sử dụng định mức dự toán công trình như sau:
(1) Trong quá trình lập tổng mức đầu tư xây dựng, dự toán xây dựng, chủ đầu tư, tổ chức, cá nhân lập dự toán được áp dụng, vận dụng, điều chỉnh định mức dự toán trên cơ sở hệ thống định mức do cơ quan nhà nước có thẩm quyền ban hành hoặc căn cứ vào công nghệ thi công, biện pháp thi công, điều kiện thi công dự kiến, tổ chức xây dựng, xác định định mức;
(2) Trong quá trình thi công xây dựng, chủ đầu tư các dự án đầu tư công tổ chức khảo sát, thu thập, xác định định mức dự toán công trình đối với các công tác xây dựng chưa có hoặc đã có định mức nhưng chưa phù hợp với thực tế công trình theo phương pháp xác định định mức của Bộ Xây dựng hướng dẫn; gửi về Bộ Xây dựng và cơ quan ban hành định mức phục vụ việc rà soát, xem xét, quyết định cập nhật hệ thống định mức xây dựng;
(3) Chủ đầu tư tổ chức khảo sát, thu thập số liệu, xác định các định mức dự toán công trình theo yêu cầu của cơ quan quản lý nhà nước có thẩm quyền ban hành định mức xây dựng đối với các công tác xây dựng có công nghệ thi công mới, sử dụng vật liệu mới, để phục vụ rà soát, cập nhật hệ thống định mức xây dựng;
(4) Đối với dự án đầu tư công có quy mô lớn, kỹ thuật phức tạp, sử dụng công nghệ mới chưa phổ biến ở Việt Nam, trường hợp sử dụng định mức nước ngoài để phù hợp với tiêu chuẩn, công nghệ áp dụng cho dự án thì chủ đầu tư tổ chức thu thập, biên dịch các định mức nước ngoài, thuê tổ chức tư vấn có năng lực, kinh nghiệm phân tích, đánh giá, xác định danh mục, các nội dung áp dụng cho dự án để chủ đầu tư quyết định sử dụng làm cơ sở xác định chi phí đầu tư xây dựng của dự án; đồng thời tổng hợp báo cáo gửi người quyết định đầu tư để theo dõi, quản lý. Trong quá trình thi công xây dựng, chủ đầu tư tổ chức khảo sát, thu thập dữ liệu làm cơ sở kiểm chứng định mức đã sử dụng; gửi kết quả về Bộ Xây dựng, Bộ quản lý công trình xây dựng chuyên ngành đối với các định mức dự toán thuộc chuyên ngành và ủy ban nhân dân cấp tỉnh trong trường hợp là cấp quyết định đầu tư, để phục vụ việc rà soát, cập nhật hệ thống định mức xây dựng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];