Hướng dẫn sửa lỗi không biết chủ thể của chứng thư số chi tiết như thế nào?
Hiện nay, khi người nộp thuế tiến hành ký nộp tờ khai trên Cổng dịch vụ công thành công nhưng khi tải file xml đã nộp từ mục Tra cứu trên Công dịch vụ công, mở trên phần mềm Itaxview báo lỗi “Không biết chủ thể của chứng thư số” như sau:
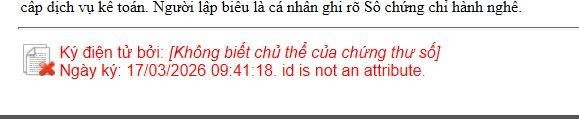
>>> Dưới đây là Hướng dẫn sửa lỗi không biết chủ thể của chứng thư số chi tiết:
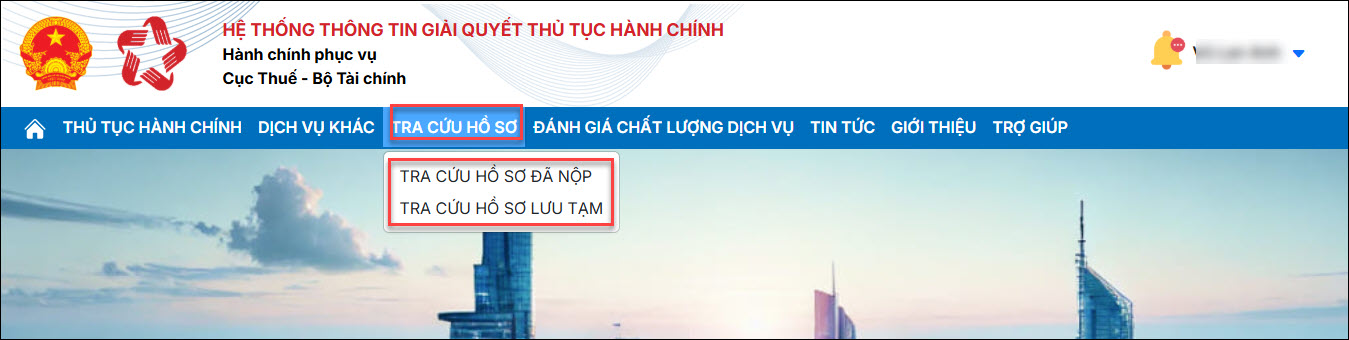
Bước 1: NNT vào mục Tra cứu hồ sơ kiểm tra trạng thái xử lý của tờ khai:
Bước 2: Thực hiện nhập các thông tin hồ sơ:
- Loại thủ tục hành chính, Thủ tục hành chính: Chọn Tất cả
- Tờ khai: Chọn loại tờ khai cần tìm kiếm hoặc để trống
- Mã hồ sơ: Nhập mã hồ sơ cần tìm kiếm hoặc để trống
- Từ ngày, đến ngày: Nhập thời gian cần tìm kiếm
Bước 3: Nhấn Tìm kiếm để ra kết quả
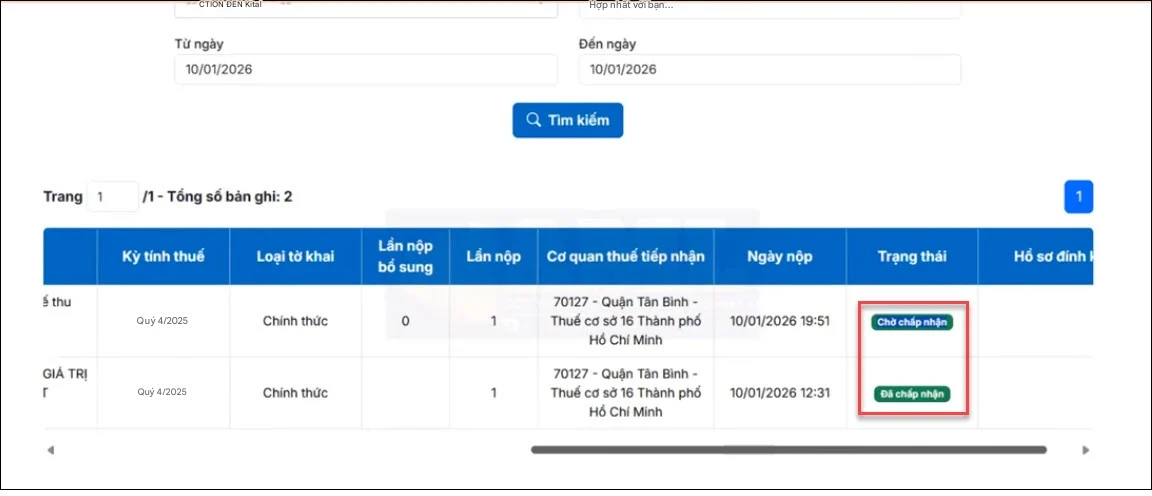
Bước 4: Tại danh sách hồ sơ, kéo thanh cuộn sang bên phải để kiểm tra trạng thái nộp hồ sơ.
+ TH1: Đã chấp nhận vậy là đã nộp tờ khai thành công
+ TH2: Đang chờ chấp nhận: Chờ Tổng cục thuế xử lý tờ khai
+ TH3: Không chấp nhận: Kiểm tra thông báo không chấp nhận và thực hiện nộp lại tờ khai
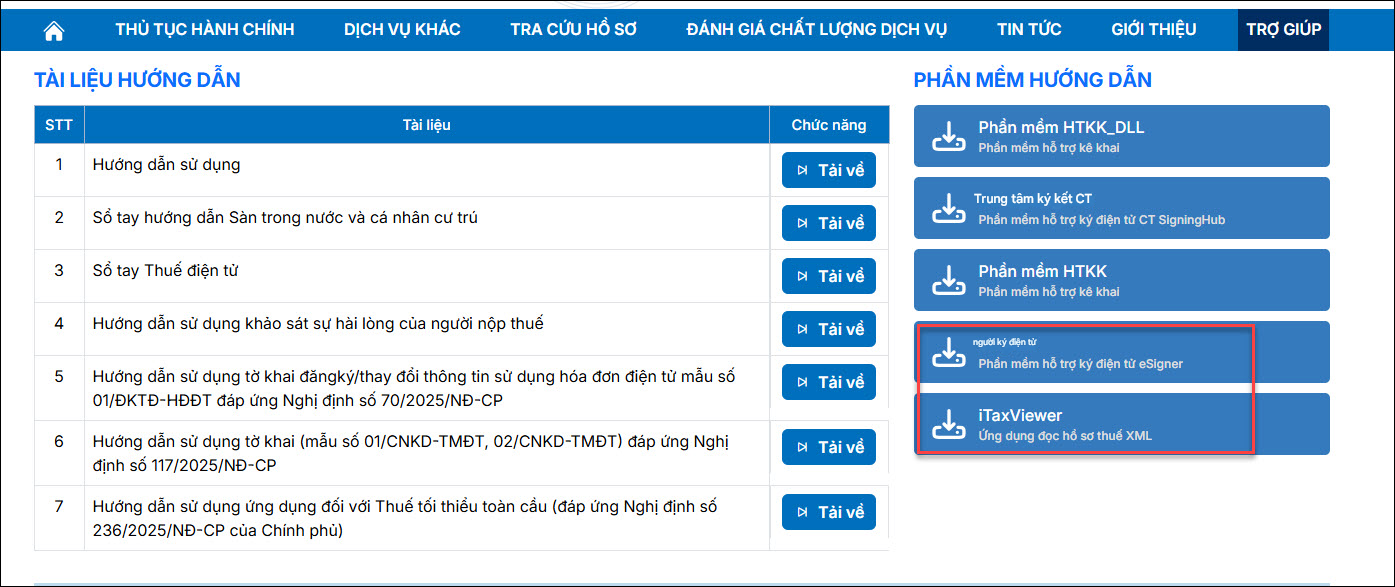
* Nếu tờ khai đã chấp nhận, vào mục Trợ giúp/ thực hiện tải lại ứng dụng Esigner và Itaxview cài lại.
Bước 5: Đăng nhập lại và tải lại file XML mới.
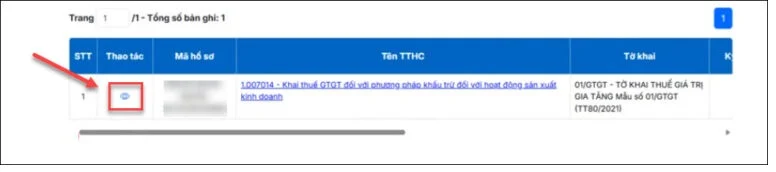
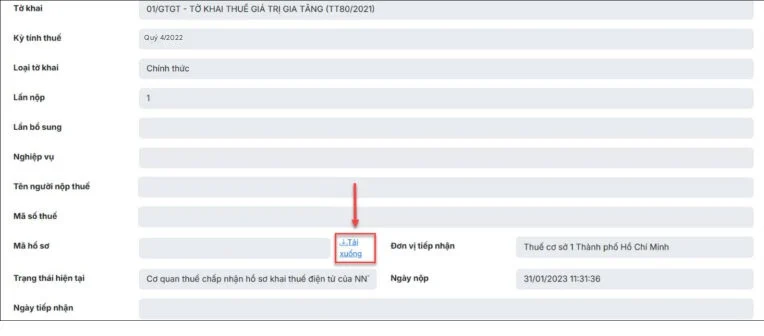
Để thực hiện tải file XML, Nhấn vào biểu tượng xem chi tiết
* Tại giao diện thông tin tờ khai, chọn tới dòng Mã hồ sơ, nhấn vào mục Tải xuống để tải tờ khai XML đã nộp
* Trên đây là Thông tin về Hướng dẫn sửa lỗi không biết chủ thể của chứng thư số chi tiết như thế nào?
Hướng dẫn sửa lỗi không biết chủ thể của chứng thư số chi tiết như thế nào? (Hình từ Internet)
Quy định về sử dụng chữ ký số và xác thực giao dịch điện tử đối với người nộp thuế ra sao?
Căn cứ tại khoản 4 Điều 7 Thông tư 19/2021/TT-BTC quy định về sử dụng chữ ký số và xác thực giao dịch điện tử đối với người nộp thuế như sau:
- Người nộp thuế phải sử dụng chữ ký số bằng chứng thư số quy định tại khoản 1 và điểm a, điểm b khoản 2 Điều 7 Thông tư 19/2021/TT-BTC để ký trên các chứng từ điện tử của người nộp thuế khi giao dịch với cơ quan thuế bằng phương thức điện tử.
- Người nộp thuế ký hợp đồng dịch vụ làm thủ tục về thuế với đại lý thuế thì đại lý thuế sử dụng chứng thư số của đại lý thuế để ký trên các chứng từ điện tử của người nộp thuế khi giao dịch với cơ quan thuế bằng phương thức điện tử.
- Người nộp thuế là cá nhân thực hiện giao dịch thuế điện tử với cơ quan thuế nhưng chưa được cấp chứng thư số thì:
+ Được sử dụng mã xác thực giao dịch điện tử do Cổng thông tin điện tử của Tổng cục Thuế hoặc hệ thống của các cơ quan có liên quan đến giao dịch điện tử gửi qua “tin nhắn” đến số điện thoại, hoặc qua địa chỉ thư điện tử của người nộp thuế đã đăng ký với cơ quan thuế hoặc cơ quan có liên quan đến giao dịch điện tử (sau đây gọi là SMS OTP);
+ Hoặc được sử dụng mã xác thực giao dịch điện tử được sinh ra ngẫu nhiên sau mỗi phút từ một thiết bị điện tử tự động do cơ quan thuế hoặc cơ quan có liên quan cung cấp (sau đây gọi là Token OTP);
+ Hoặc được sử dụng mã xác thực giao dịch điện tử tự sinh ra ngẫu nhiên sau một khoảng thời gian do ứng dụng của cơ quan thuế hoặc cơ quan có liên quan cung cấp và được cài đặt trên smartphone, máy tính bảng (sau đây gọi là Smart OTP).
+ Hoặc xác thực bằng sinh trắc học theo quy định tại Nghị định 165/2018/NĐ-CP.
- Người nộp thuế là tổ chức, cá nhân khai thay, nộp thuế thay cho tổ chức, cá nhân, nhà thầu nước ngoài thực hiện giao dịch thuế điện tử với cơ quan thuế thì tổ chức, cá nhân khai thay, nộp thuế thay sử dụng chứng thư số của tổ chức, cá nhân khai thay, nộp thuế thay để ký trên các chứng từ điện tử khi giao dịch với cơ quan thuế bằng phương thức điện tử.
Người nộp thuế lập và gửi hồ sơ thuế điện tử, chứng từ nộp NSNN điện tử theo phương thức nào?
Căn cứ tại khoản 5 Điều 4 Thông tư 19/2021/TT-BTC quy định người nộp thuế lập và gửi hồ sơ thuế điện tử, chứng từ nộp NSNN điện tử theo một trong các phương thức sau:
- Lập hồ sơ thuế điện tử, chứng từ nộp NSNN điện tử trực tuyến trên Cổng thông tin điện tử của Tổng cục Thuế/Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền/qua tổ chức cung cấp dịch vụ T-VAN:
+ Người nộp thuế truy cập Cổng thông tin điện tử của Tổng cục Thuế/Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền/Cổng thông tin của tổ chức cung cấp dịch vụ T-VAN; thực hiện lập hồ sơ thuế điện tử, chứng từ nộp NSNN điện tử trực tuyến tại Cổng thông tin điện tử mà người nộp thuế đã lựa chọn, ký điện tử và gửi cho cơ quan thuế.
+ Tổ chức cung cấp dịch vụ T-VAN có trách nhiệm chuyển hồ sơ thuế điện tử, chứng từ nộp NSNN điện tử của người nộp thuế đến Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại điểm b khoản 1 Điều 46 Thông tư 19/2021/TT-BTC.
- Riêng hồ sơ khai thuế, người nộp thuế được lựa chọn thêm phương thức lập hồ sơ khai thuế bằng phần mềm, công cụ hỗ trợ kê khai do cơ quan thuế cung cấp hoặc của người nộp thuế đáp ứng chuẩn định dạng dữ liệu của cơ quan thuế; sau đó truy cập vào Cổng thông tin điện tử mà người nộp thuế lựa chọn, ký điện tử và gửi hồ sơ khai thuế điện tử đến cơ quan thuế.
- Riêng nộp thuế điện tử thông qua dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán, người nộp thuế truy cập vào Cổng trao đổi thông tin của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán và thực hiện lập chứng từ nộp NSNN theo hướng dẫn của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán. Ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán thực hiện chuyển thông tin nộp thuế điện tử của người nộp thuế đến Cổng thông tin điện tử của Tổng cục Thuế theo quy định tại Điều 21 Thông tư 19/2021/TT-BTC.
Trên đây là Thông tin về Hướng dẫn sửa lỗi không biết chủ thể của chứng thư số chi tiết như thế nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];