- Hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai khi lập tờ khai bổ sung chi tiết ra sao?
- Chi tiết biểu thuế luỹ tiến từng phần 5 bậc từ 01/7/2026 như thế nào?
- Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công của cá nhân cư trú theo Luật Thuế thu nhập cá nhân 2025 là khi nào?
Hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai khi lập tờ khai bổ sung chi tiết ra sao?
Hiện nay nhiều NTT khi thực hiện tờ khai bổ sung mẫu 02/QTT-TNCN bổ sung ban hành kèm Thông tư 80/2021/TT-BTC thì bị báo lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai.
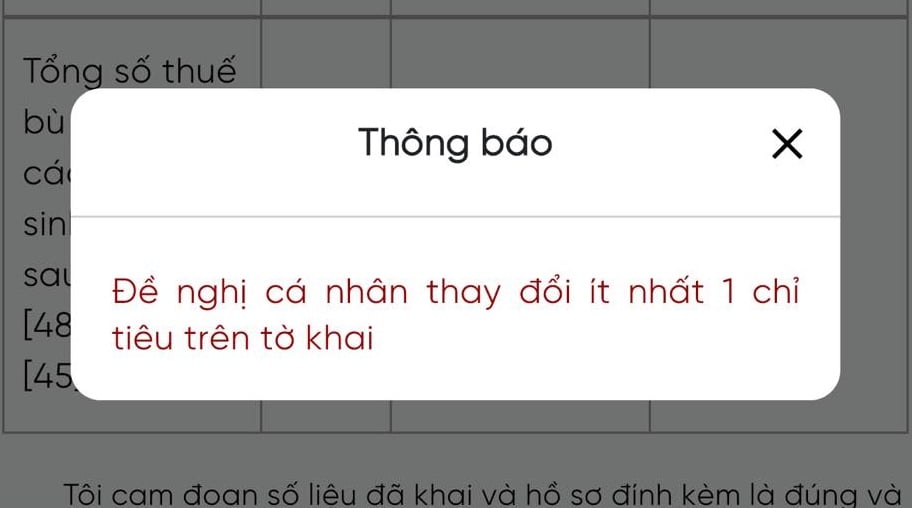
Lỗi này xảy ra do yêu cầu khi lập tờ khai bổ sung mẫu 02/QTT-TNCN bổ sung phải khác biệt với tờ khai gốc ít nhất một trường dữ liệu. Theo đó dù số tiền thu nhập/khấu trừ không thay đổi, thì NTT vẫn cần chỉnh sửa một chỉ tiêu không ảnh hưởng đến nghĩa vụ thuế, chẳng hạn như ngày lập tờ khai, mã giao dịch điện tử, hoặc ghi chú lý do bổ sung.
Dưới đây là hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai chi tiết như sau:
Bước 1: Chuẩn bị dữ liệu tờ khai gốc. Trên eTax, vào "Tra cứu" > "Tờ khai" để lấy mã giao dịch điện tử (chỉ tiêu [02]) của tờ khai quyết toán gốc. Đây là thông tin bắt buộc khi lập bổ sung.
Bước 2: Lập tờ khai bổ sung. Chọn "Kê khai" > "Quyết toán thuế TNCN" > "Tờ khai bổ sung" (mẫu 02/QTT-TNCN). Hệ thống sẽ tải dữ liệu gốc tự động. Để tránh lỗi:
Giữ nguyên các chỉ tiêu số tiền (thu nhập [10]-[20], khấu trừ [30]-[35]).
Thay đổi ít nhất một chỉ tiêu phi tài chính: Ví dụ, tại phần "Lý do bổ sung" (chỉ tiêu [50]), ghi rõ "Bổ sung thông tin cư trú theo hướng dẫn của cơ quan thuế qua VNeID". Hoặc chỉnh sửa ngày tháng nộp (nếu áp dụng) hoặc thêm phụ lục đính kèm (file PDF từ VNeID).
Nhập mã giao dịch gốc vào [02]. Đảm bảo tổng số thuế sau bổ sung bằng tờ khai gốc (không tăng/giảm nghĩa vụ).
Bước 3: Ký và nộp. Ký điện tử bằng VNeID, nộp hồ sơ. Nếu vẫn lỗi, tải phần mềm Hỗ trợ kê khai (HTKK) phiên bản mới nhất từ trang Tổng cục Thuế, lập offline rồi upload. Sau nộp, kiểm tra trạng thái trong 1 ngày làm việc.
Theo Công văn 883/TCT-DNNCN năm 2022 thì trường hợp tổ chức, cá nhân khai bổ sung không làm thay đổi nghĩa vụ thuế thì chỉ phải nộp Bản giải trình khai bổ sung và các tài liệu có liên quan, không phải nộp Tờ khai bổ sung.
Trường hợp đã thực hiện các bước hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai mà vẫn bị báo lỗi thì NTT cần liên hệ với cơ quan thuế để được hướng dẫn xử lý.
*Trên đây là thông tin bài viết tham khảo Hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai khi lâp tờ khai bổ sung chi tiết ra sao?
Hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai khi lập tờ khai bổ sung chi tiết ra sao? (Hình từ Internet)
Chi tiết biểu thuế luỹ tiến từng phần 5 bậc từ 01/7/2026 như thế nào?
Căn cứ tại Điều 9 Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 01/7/2026 quy định về biểu thuế luỹ tiến từng phần như sau:
[1] Biểu thuế luỹ tiến từng phần áp dụng đối với thu nhập tính thuế quy định tại khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2025.
[2] Biểu thuế luỹ tiến từng phần được quy định như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
*Lưu ý: các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công của cá nhân cư trú theo Luật Thuế thu nhập cá nhân 2025 là khi nào?
Căn cứ tại Điều 8 Luật Thuế thu nhập cá nhân 2025 có hiệu lực từ 01/7/2026 quy định về thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công đối với cá nhân cư trú như sau:
Điều 8. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
1. Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế quy định tại khoản 2 Điều này, không phân biệt nơi trả thu nhập, nhân (x) với thuế suất tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 của Luật này.
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
3. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
Theo đó, thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập.
*Lưu ý: các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
*Trên đây là thông tin bài viết Hướng dẫn sửa lỗi đề nghị cá nhân thay đổi ít nhất 1 chỉ tiêu trên tờ khai khi lập tờ khai bổ sung chi tiết ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];