Hướng dẫn phân quyền khai thuế cho kế toán trên VneID 2025 như thế nào?
Hướng dẫn phân quyền khai thuế cho kế toán trên APP VneID 2025 như sau:
Bước 1: Đăng nhập vào APP VneID của Người đại diện theo Pháp luật của công ty ( giám đốc) sau đó chọn ĐỊNH DANH TỔ CHỨC
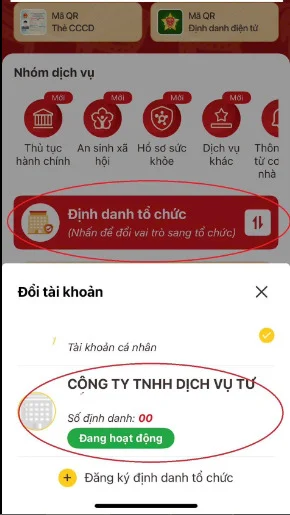
Bước 2: Chọn vào mục tên tổ chức đã được định danh
Bước 3: Chọn tiếp THÊM THÀNH VIÊN
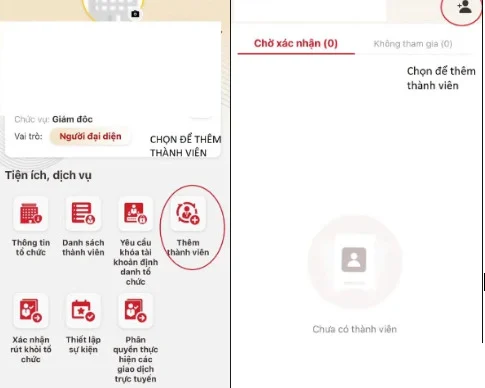
Bước 4: Chọn dấu cộng hình người để thêm thành viên
Bước 5: Điền thông tin người được thêm:
- Họ tên thành viên
- Số định danh cá nhân ( số CCCD của thành viên được thêm)
- Chức vụ
* Sau đó chọn ở mục quản trị => phân quyền thực hiện các giao dịch trực tuyến)
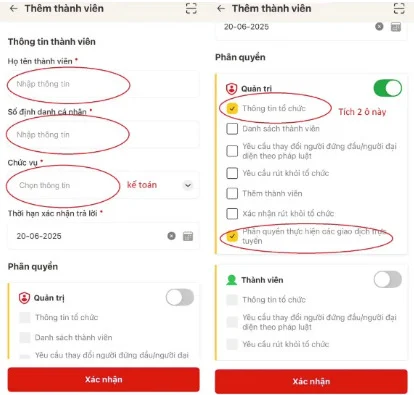
Bước 6: Sau khi xác nhận xong, người được thêm đăng nhập vào VneID của mình => chọn mục thông báo => xác nhận.
Bước 7: Sau khi thành viên xác nhận xong => Giám đốc/Người đại diện theo pháp luật quay đăng nhập vào, chọn mục Phân quyền thực hiện các giao dịch trực tuyến
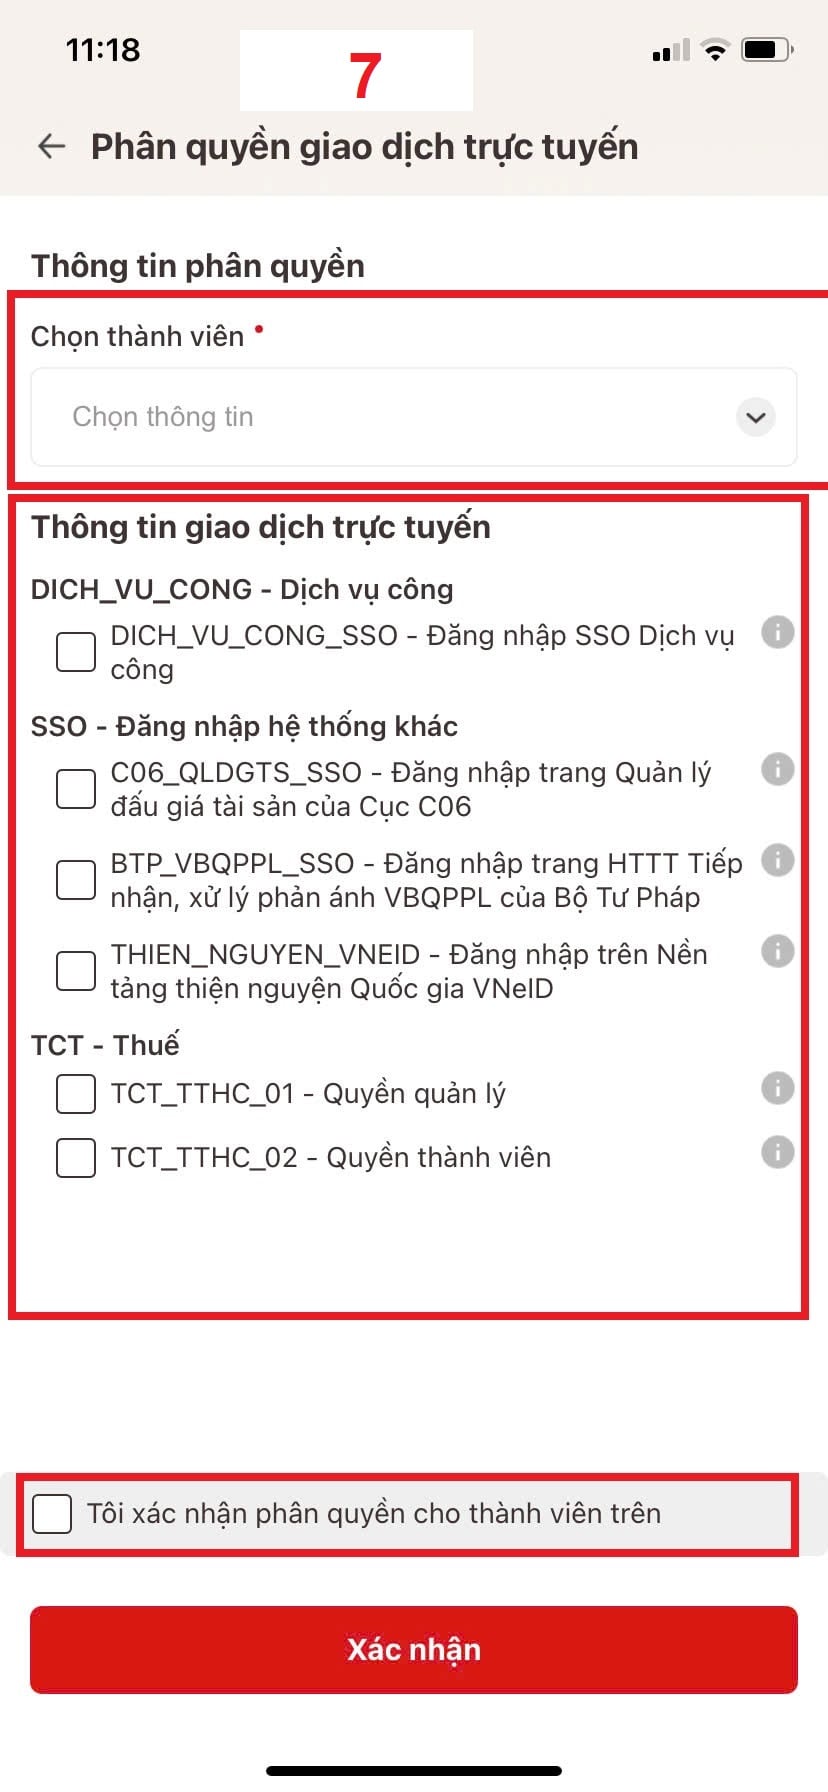
Bước 8: Chọn tên thành viên, tích vào các mục thành viên được phân quyền được thực hiện những gì -> xác nhận
* Trên đây là Thông tin Hướng dẫn phân quyền khai thuế cho kế toán trên VneID 2025 như thế nào?
Hướng dẫn phân quyền khai thuế cho kế toán trên VneID 2025 như thế nào? (Hình từ Internet)
Phân cấp, phân quyền trong lĩnh vực quản lý thuế được thực hiện theo nguyên tắc nào?
Căn cứ tại Điều 2 Nghị định 122/2025/NĐ-CP có hiệu lực từ 01/7/2025 quy định về nguyên tắc phân cấp, phân quyền trong lĩnh vực quản lý thuế như sau:
[1] Bảo đảm phù hợp với quy định của Hiến pháp 2013; phù hợp với các nguyên tắc, quy định về phân quyền, phân cấp của Luật Tổ chức Chính phủ 2025, Luật Tổ chức chính quyền địa phương 2025.
[2] Bảo đảm phân cấp triệt để các nhiệm vụ giữa cơ quan nhà nước ở trung ương với chính quyền địa phương, bảo đảm thẩm quyền quản lý thống nhất của Chính phủ, quyền điều hành của người đứng đầu Chính phủ đối với lĩnh vực quản lý nhà nước về quản lý thuế và phát huy tính chủ động, sáng tạo, tự chịu trách nhiệm của chính quyền địa phương trong thực hiện nhiệm vụ quản lý nhà nước trong lĩnh vực quản lý thuế.
[3] Bảo đảm Chính phủ, Thủ tướng Chính phủ, các bộ, cơ quan ngang bộ tập trung thực hiện nhiệm vụ quản lý nhà nước ở tầm vĩ mô; xây dựng thể chế, chiến lược, quy hoạch, kế hoạch đồng bộ, thống nhất, giữ vai trò kiến tạo và tăng cường thanh tra, kiểm tra, giám sát.
[4] Đẩy mạnh phân quyền, phân cấp và phân định rõ thẩm quyền của Hội đồng nhân dân, Ủy ban nhân dân, Chủ tịch Ủy ban nhân dân; phân định rõ thẩm quyền chung của Ủy ban nhân dân và thẩm quyền riêng của Chủ tịch Ủy ban nhân dân; bảo đảm phù hợp với nhiệm vụ, quyền hạn và năng lực của cơ quan, người có thẩm quyền thực hiện nhiệm vụ, quyền hạn được phân định.
[5] Thực hiện phân quyền, phân cấp giữa các ngành, lĩnh vực có liên quan bảo đảm đồng bộ, tổng thể, liên thông, không bỏ sót hoặc chồng lấn, giao thoa nhiệm vụ; bảo đảm cơ sở pháp lý cho hoạt động bình thường, liên tục, thông suốt của các cơ quan; không để gián đoạn công việc, không để chồng chéo, trùng lặp, bỏ sót chức năng, nhiệm vụ, lĩnh vực, địa bàn.
[6] Bảo đảm quyền con người, quyền công dân; bảo đảm công khai, minh bạch, tạo điều kiện thuận lợi cho cá nhân, tổ chức trong việc tiếp cận thông tin, thực hiện các quyền, nghĩa vụ và các thủ tục theo quy định của pháp luật; không làm ảnh hưởng đến hoạt động bình thường của xã hội, người dân, doanh nghiệp.
[7] Bảo đảm không làm ảnh hưởng đến việc thực hiện các điều ước quốc tế, thỏa thuận quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
[8] Nguồn lực thực hiện nhiệm vụ được phân quyền, phân cấp do ngân sách nhà nước bảo đảm theo quy định.
Nguyên tắc xử phạt vi phạm hành chính về quản lý thuế hiện nay được quy định như thế nào?
Căn cứ Điều 136 Luật Quản lý thuế 2019, nguyên tắc xử phạt vi phạm hành chính về quản lý thuế hiện nay được quy định như sau:
- Việc xử phạt vi phạm hành chính về quản lý thuế được thực hiện theo quy định của pháp luật về quản lý thuế và pháp luật về xử lý vi phạm hành chính.
- Vi phạm hành chính về sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn hoặc sử dụng hóa đơn không đúng quy định dẫn đến thiếu thuế, trốn thuế thì không xử phạt vi phạm hành chính về hóa đơn mà bị xử phạt vi phạm hành chính về quản lý thuế.
- Mức phạt tiền tối đa đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu, hành vi trốn thuế thực hiện theo quy định.
- Đối với cùng một hành vi vi phạm hành chính về quản lý thuế thì mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân, trừ mức phạt tiền đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu, hành vi trốn thuế.
- Trường hợp người nộp thuế bị ấn định thuế theo quy định tại Điều 50 và Điều 52 Luật Quản lý thuế 2019 thì tùy theo tính chất, mức độ của hành vi vi phạm có thể bị xử phạt vi phạm hành chính về quản lý thuế theo quy định của Luật Quản lý thuế 2019
- Người có thẩm quyền đang thi hành công vụ phát hiện hành vi vi phạm hành chính về quản lý thuế có trách nhiệm lập biên bản vi phạm hành chính theo quy định.
Trường hợp người nộp thuế đăng ký thuế, nộp hồ sơ khai thuế, quyết toán thuế điện tử nếu thông báo tiếp nhận hồ sơ đăng ký thuế, hồ sơ khai thuế, hồ sơ quyết toán thuế bằng phương thức điện tử xác định rõ hành vi vi phạm hành chính về quản lý thuế của người nộp thuế thì thông báo này là biên bản vi phạm hành chính làm căn cứ ban hành quyết định xử phạt.
- Trường hợp vi phạm pháp luật về quản lý thuế đến mức phải truy cứu trách nhiệm hình sự thì thực hiện theo quy định của pháp luật về hình sự
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];