Hệ thống tài khoản kế toán theo Thông tư 107 2026 như thế nào?
Căn cứ theo Phụ lục 1 ban hành kèm theo Thông tư 107/2026/TT-BTC quy định hệ thống tài khoản kế toán nghiệp vụ thi hành án dân sự. Hệ thống tài khoản kế toán theo Thông tư 107 2026 như sau:
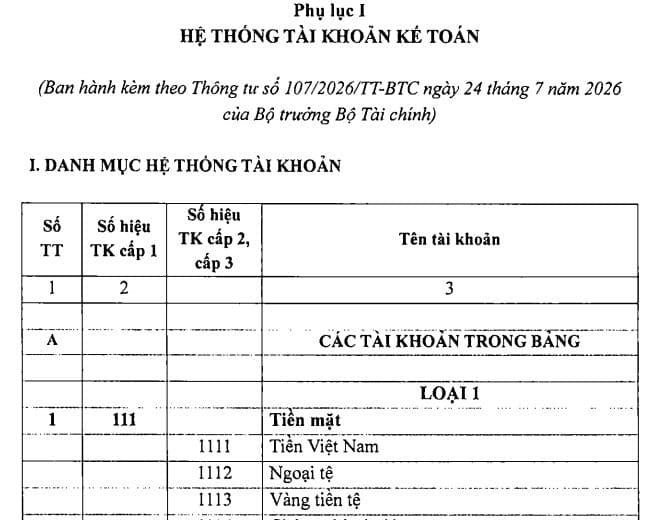
>>> Xem chi tiết Hệ thống tài khoản kế toán theo Thông tư 107 2026 tại đây. TẢI VỀ.
Hệ thống tài khoản kế toán theo Thông tư 107 2026 như thế nào? (Hình từ Internet)
Nhiệm vụ kế toán tại cơ quan thi hành án dân sự là gì?
Căn cứ tại khoản 1 Điều 6 Thông tư 107/2026/TT-BTC quy định nhiệm vụ kế toán tại cơ quan thi hành án dân sự như sau:
- Thu thập, xử lý thông tin, số liệu kế toán của hoạt động nghiệp vụ thi hành án dân sự và tình hình quản lý tiền, tài sản, vật chứng trong quá trình thi hành án dân sự của đơn vị. Mở số kế toán, ghi chép các nghiệp vụ kinh tế, tài chính phát sinh theo đúng quy định.
- Kiểm tra, giám sát các khoản thu của các đối tượng; các khoản chi trả, hoàn trả cho các đổi tượng; các khoản nộp ngân sách nhà nước; tình hình nhập, xuất quỹ, tình hình quản lý tài sản tạm giữ, vật chứng trong quá trình thi hành án dân sự; phát hiện và ngăn ngừa các hành vi vi phạm pháp luật về kế toán trong thi hành án dân sự.
- Thực hiện xử lý các khoản tiền, tài sản trong quá trình thi hành án dân sự với người được thi hành án dân sự, người phải thi hành án dân sự và các đối tượng khác có liên quan theo đề nghị của Chấp hành viên đã được Thủ trưởng cơ quan thi hành án dân sự phê duyệt; định kỳ thực hiện nộp ngân sách nhà nước các khoản phải nộp ngân sách nhà nước đã thu chưa xử lý.
- Theo dõi, giám sát và quản lý các khoản thu về thi hành án dân sự do các trại giam, trại tạm giam, cơ quan thi hành án dân sự thực hiện.
- Định kỳ hàng tháng, quý, năm đối chiếu chi tiết số thu - chi, nhập - xuất tiền và tài sản giữa kế toán và Chấp hành viên.
- Lập, nộp đúng hạn, đầy đủ các báo cáo tài chính nghiệp vụ thi hành án dân sự theo quy định và gửi cho cơ quan quản lý thi hành án dân sự Bộ Tư pháp hoặc cơ quan quản lý thi hành án thuộc Bộ Quốc phòng.
- Phân tích thông tin, số liệu kế toán về thi hành án dân sự nhằm giúp cho Thủ trưởng cơ quan thi hành án dân sự và cơ quan quản lý cấp trên năm được tình hình quản lý tiền, tài sản, vật chứng cũng như hoạt động thi hành án dân sự của đơn vị.
Phân loại tài khoản kế toán nghiệp vụ thi hành án dân sự ra sao?
Căn cứ theo khoản 4 Điều 9 Thông tư 107/2026/TT-BTC quy định Hệ thống tài khoản kế toán áp dụng cho kế toán nghiệp vụ thi hành án dân sự gồm các tài khoản kế toán trong và ngoài bảng:
- Các tài khoản kế toán trong bảng phản ánh toàn bộ các nghiệp vụ kinh tế, tài chính phát sinh theo các đối tượng kế toán, được hạch toán theo phương pháp ghi sổ kép.
- Các tài khoản kế toán ngoài bảng phản ánh những đối tượng kế toán đã được hạch toán trên tài khoản kế toán trong bảng nhưng cần được theo dõi chi tiết thêm để phục vụ cho yêu cầu quản lý. Tài khoản kế toán ngoài bảng được hạch toán theo phương pháp ghi sổ đơn (không hạch toán bút toán đối ứng giữa các tài khoản).
Mặt khác, tài khoản kế toán dùng để phân loại và hệ thống hóa các nghiệp vụ kinh tế, tài chính phát sinh theo nội dung kinh tế và theo trình tự thời gian. Tài khoản kế toán phản ánh thường xuyên, liên tục, có hệ thống tình hình thu, chi, nhập xuất tiền, tài sản, vật chứng trong hoạt động thi hành án dân sự, kết quả hoạt động thi hành án dân sự bằng tiền, tài sản ở cơ quan thi hành án dân sự.
Tài khoản kế toán được mở cho từng đối tượng kế toán có nội dung kinh tế riêng biệt. Hệ thống tài khoản kế toán bao gồm toàn bộ các tài khoản kế toán sử dụng trong kế toán nghiệp vụ thi hành án dân sự, được quy định thống nhất về loại tài khoản kế toán, số lượng tài khoản kế toán, ký hiệu, tên gọi và nội dung ghi chép của từng tài khoàn kế toán.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];