File excel tổng hợp danh sách cơ quan thuế, cơ quan thu và kho bạc nhà nước mới nhất năm 2025 như thế nào?
Ngày 30/07/2025, Cục trưởng Cục thuế đã ban hành Quyết định 1378/QĐ-CT năm 2025 quy định tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc Trung ương ban hành kèm theo Quyết định 1378/QĐ-CT năm 2025 Tại đây
Dưới đây là File excel tổng hợp danh sách cơ quan thuế, cơ quan thu và kho bạc nhà nước mới nhất năm 2025 như sau:
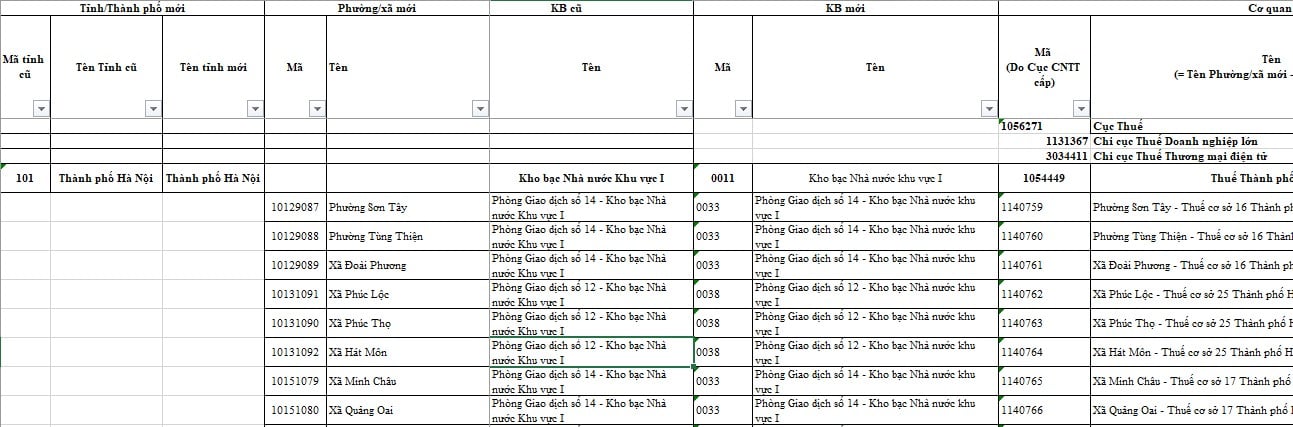
Tải File excel tổng hợp danh sách cơ quan thuế, cơ quan thu và kho bạc nhà nước mới nhất năm 2025 đầy đủ tại đây:
Trên đây là File excel tổng hợp danh sách cơ quan thuế, cơ quan thu và kho bạc nhà nước mới nhất năm 2025.
File excel tổng hợp danh sách cơ quan thuế, cơ quan thu và kho bạc nhà nước mới nhất năm 2025 như thế nào? (Hình từ Internet)
Nhiệm vụ của cơ quan quản lý thuế được quy định như thế nào?
Theo Điều 18 Luật Quản lý thuế 2019 quy định nhiệm vụ của cơ quan quản lý thuế như sau:
(1) Tổ chức thực hiện quản lý thu thuế và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan.
(2) Tuyên truyền, phổ biến, hướng dẫn pháp luật về thuế; công khai các thủ tục về thuế tại trụ sở, trang thông tin điện tử của cơ quan quản lý thuế và trên các phương tiện thông tin đại chúng.
(3) Giải thích, cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế cho người nộp thuế; cơ quan thuế có trách nhiệm công khai mức thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh trên địa bàn xã, phường, thị trấn.
(4) Bảo mật thông tin của người nộp thuế, trừ các thông tin cung cấp cho cơ quan có thẩm quyền hoặc thông tin được công bố công khai theo quy định của pháp luật.
(5) Thực hiện việc miễn thuế; giảm thuế; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ, không thu thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; hoàn thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan.
(6) Xác nhận việc thực hiện nghĩa vụ thuế của người nộp thuế khi có đề nghị theo quy định của pháp luật.
(7) Giải quyết khiếu nại, tố cáo liên quan đến việc thực hiện pháp luật về thuế theo thẩm quyền.
(8) Giao biên bản, kết luận, quyết định xử lý về thuế sau kiểm tra thuế, thanh tra thuế cho người nộp thuế và giải thích khi có yêu cầu.
(9) Bồi thường thiệt hại cho người nộp thuế theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
(10) Giám định để xác định số tiền thuế phải nộp của người nộp thuế theo trưng cầu, yêu cầu của cơ quan nhà nước có thẩm quyền.
(11) Xây dựng, tổ chức hệ thống thông tin điện tử và ứng dụng công nghệ thông tin để thực hiện giao dịch điện tử trong lĩnh vực thuế.
Các hành vi nào bị nghiêm cấm trong hoạt động quản lý thuế?
Theo Điều 6 Luật Quản lý thuế 2019 quy định các hành vi bị nghiêm cấm trong quản lý thuế như sau:
- Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
- Gây phiền hà, sách nhiễu đối với người nộp thuế.
- Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
- Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
- Cản trở công chức quản lý thuế thi hành công vụ.
- Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
- Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];