Dự thảo Luật Trưng mua, trưng dụng tài sản sửa đổi ngày 7/8/2026 những nội dung nào?
Ngày 7/8/2026, Bộ Tài chính đã có Dự thảo Luật Trưng mua, trưng dụng tài sản sửa đổi.
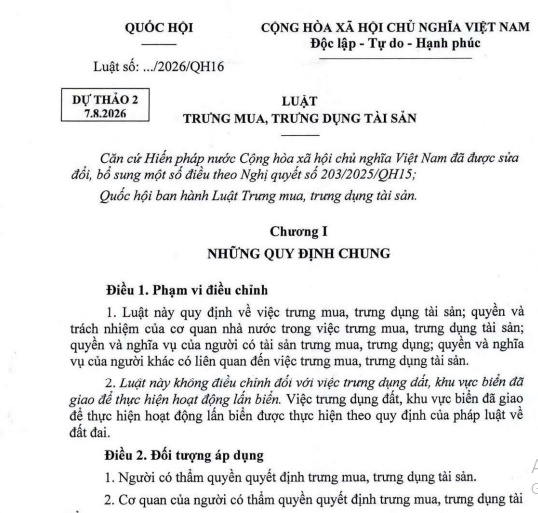
Theo đó, đề xuất phạm vi điều chỉnh như sau:
[1] Quy định về việc trưng mua, trưng dụng tài sản; quyền và trách nhiệm của cơ quan nhà nước trong việc trưng mua, trưng dụng tài sản; quyền và nghĩa vụ của người có tài sản trưng mua, trưng dụng; quyền và nghĩa vụ của người khác có liên quan đến việc trưng mua, trưng dụng tài sản.
[2] Không điều chỉnh đối với việc trưng dụng đất, khu vực biển đã giao để thực hiện hoạt động lấn biển. Việc trưng dụng đất, khu vực biển đã giao để thực hiện hoạt động lấn biển được thực hiện theo quy định của pháp luật về đất đai.
Xem chi tiết Dự thảo Luật Trưng mua, trưng dụng tài sản sửa đổi ngày 7/8/2026 tại:
*Trên đây là nội dung Dự thảo Luật Trưng mua trưng dụng tài sản sửa đổi ngày 7/8/2026 những nội dung nào?
Dự thảo Luật Trưng mua trưng dụng tài sản sửa đổi ngày 7/8/2026 những nội dung nào? (Hình từ Internet)
Dự thảo đề xuất trưng mua, trưng dụng tài sản theo nguyên tắc nào?
Căn cứ tại Điều 5 Dự Thảo Luật Trưng mua trưng dụng tài sản sửa đổi đề xuất nguyên tắc trưng mua, trưng dụng tài sản như sau:
[1] Trong trường hợp thật cần thiết vì lý do quốc phòng, an ninh hoặc vì lợi ích quốc gia, tình trạng khẩn cấp, phòng chống thiên tai, Nhà nước trưng mua hoặc trưng dụng có bồi thường tài sản của tổ chức, cá nhân theo giá thị trường. Không thực hiện trưng mua, trưng dụng trụ sở của cơ quan đại diện, đồ đạc và tài sản khác trong đó cũng như các phương tiện đi lại của cơ quan đại diện.
[2] Việc trưng mua, trưng dụng tài sản phải bảo đảm quyền, lợi ích hợp pháp của người có tài sản và không phân biệt đối xử.
[3] Việc trưng mua, trưng dụng tài sản được thực hiện theo quyết định của người có thẩm quyền và phải tuân theo điều kiện, trình tự, thủ tục theo quy định tại Luật này và quy định chi tiết của Chính phủ.
[4] Người có tài sản trưng mua, trưng dụng phải chấp hành quyết định trưng mua, trưng dụng tài sản của người có thẩm quyền.
[5] Việc quản lý, sử dụng tài sản trưng mua, trưng dụng phải đúng mục đích trưng mua, trưng dụng, tiết kiệm và có hiệu quả.
[6] Quyết định trưng mua, trưng dụng tài sản là căn cứ pháp lý để xác định sự kiện bất khả kháng khi thực hiện các trách nhiệm dân sự của người có tài sản.
Trường hợp tài sản trưng dụng đang trong tình trạng tranh chấp, thế chấp, bảo đảm nghĩa vụ tín dụng, bảo đảm nghĩa vụ dân sự khác thì tạm hoãn việc thực hiện quyền và nghĩa vụ của các bên có liên quan trong thời gian trưng dụng tài sản theo quyết định trưng dụng của người có thẩm quyền; việc trưng dụng không làm chấm dứt hiệu lực của giao dịch bảo đảm, nghĩa vụ dân sự của các bên và được tiếp tục thực hiện sau khi tài sản được hoàn trả, trừ trường hợp pháp luật có quy định khác.
[7] Việc trưng mua, trưng dụng tài sản phải bảo đảm việc thu thập, quản lý, sử dụng dữ liệu cá nhân, dữ liệu bí mật kinh doanh theo đúng quy định của pháp luật; việc tiếp cận, khai thác dữ liệu chỉ được thực hiện trong phạm vi cân thiết để phục vụ mục đích trưng mua, trưng dụng. Việc trưng dụng hệ thống có chứa dữ liệu phải bảo đảm tính bí mật, toàn vẹn, sẵn sàng của dữ liệu, chỉ truy cập trong phạm vi cần thiết, thực hiện phân quyền, ghi nhật ký truy cập và thu hồi quyền quản trị sau khi kết thúc trưng dụng.
[8] Người ra quyết định trưng mua, trưng dụng tài sản và người trực tiếp tổ chức thực hiện trưng mua, trưng dụng tài sản được xem xét miễn, giảm trách nhiệm khi đã thực hiện đúng thẩm quyền, đúng trình tự, thủ tục, trên cơ sở thông tin khách quan tại thời điểm quyết định, thời điểm tổ chức thực hiện và không có động cơ vụ lợi. Việc miễn, giảm trách nhiệm của người ra quyết định trưng mua, trưng dụng tài sản và người trực tiếp tổ chức thực hiện trưng mua, trưng dụng tài sản không làm ảnh hưởng đến quyền được thanh toản tiền trưng mua, hoàn trả tài sản, bồi thường thiệt hại do trưng dụng tài sản gây ra của người có tài sản theo quy định của Luật này.
[9] Việc trưng mua, trưng dụng tài sản phải ưu tiên bảo đảm không làm ảnh hưởng đến việc thực hiện các nhiệm vụ quốc phòng, an ninh, phòng chống thiên tai, dịch bệnh của các cơ quan, đơn vị, địa phương nơi có tài sản.
[10] Các khoản giảm doanh thu, giảm lợi nhuận, chênh lệch và thiệt hại phát sinh do thực hiện quyết định trưng mua, trưng dụng tài sản được xác định là yếu tố khách quan và được loại trừ khi đánh giá hiệu quả hoạt động, xếp loại doanh nghiệp, đánh giá người quản lý do doanh nghiệp, người đại diện phần vốn nhà nước.
Dự Thảo Luật Trưng mua trưng dụng tài sản sửa đổi đề xuất chính sách Trưng mua trưng dụng tài sản ra sao?
Căn cứ tại Điều 4 Dự Thảo Luật Trưng mua trưng dụng tài sản sửa đổi đề xuất chính sách Trưng mua trưng dụng tài sản như sau:
[1] Nhà nước công nhận và bảo hộ quyền sở hữu, quyền sử dụng hợp pháp về tài sản của tổ chức, cá nhân, hộ gia đình, cộng đồng dân cư.
[2] Người có tài sản trưng mua được thanh toán tiền trưng mua tài sản; người có tài sản trưng dụng bị thiệt hại về tài sản do việc trưng dụng gây ra thì được bồi thường thiệt hại theo giá trị thị trường.
[3] Nhà nước khuyến khích và ghi nhận bằng văn bản việc tổ chức, cá nhân, hộ gia đình, cộng đồng dân cư tự nguyện hiến, tặng cho tài sản cho Nhà nước hoặc cho Nhà nước sử dụng tài sản mà không nhận bồi thường trong trường hợp trưng mua, trưng dụng tài sản.
*Bài viết Dự thảo Luật Trưng mua trưng dụng tài sản sửa đổi ngày 7/8/2026 những nội dung nào?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];