Dự thảo Luật Phát triển công nghiệp văn hóa quy định những vấn đề gì?
Chính phủ đang lấy ý kiến đối với Dự thảo Luật Phát triển công nghiệp văn hóa.
Tại đây Dự thảo Luật Phát triển công nghiệp văn hóa
Dự thảo Luật Phát triển công nghiệp văn hóa quy định về phát triển công nghiệp văn hóa, quyền và trách nhiệm của cơ quan, tổ chức, cá nhân có liên quan.
Dự thảo Luật Phát triển công nghiệp văn hóa áp dụng đối với cơ quan, tổ chức, doanh nghiệp, cá nhân trong nước và ngoài nước tham gia hoặc có liên quan đến công nghiệp văn hoá tại Việt Nam.
Xem chi tiết Dự thảo Luật Phát triển công nghiệp văn hóa
*Trên đây là thông tin Dự thảo Luật Phát triển công nghiệp văn hóa quy định những vấn đề gì?
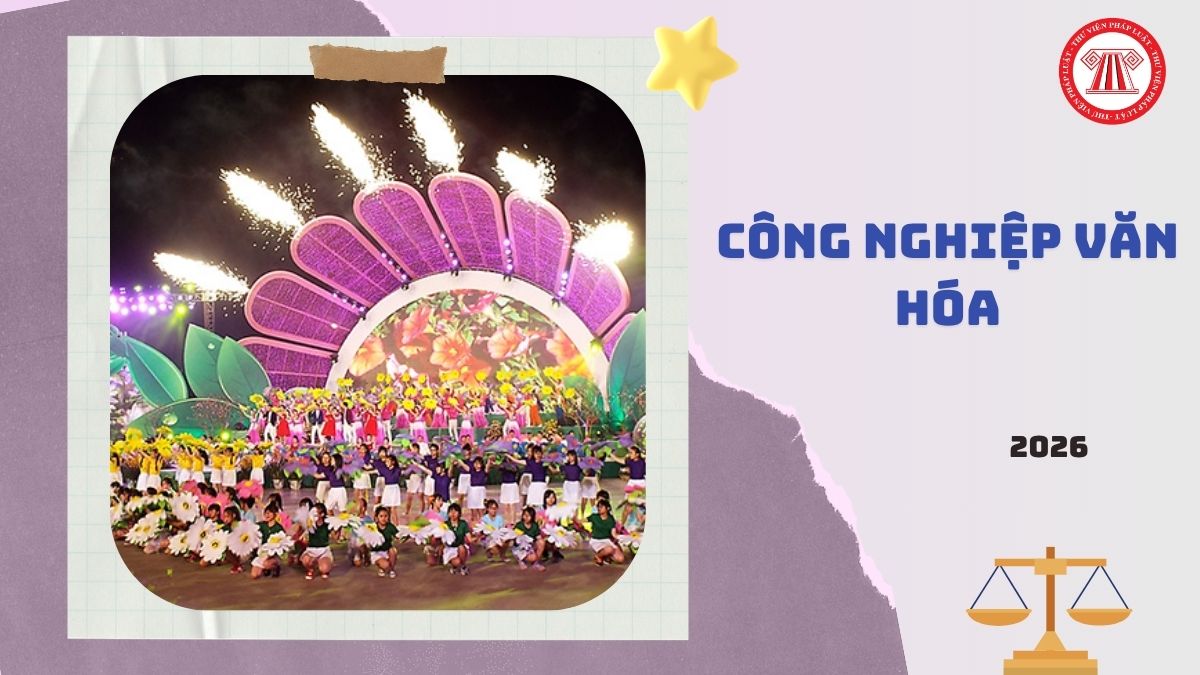
Dự thảo Luật Phát triển công nghiệp văn hóa quy định những vấn đề gì? (Hình từ Internet)
Hệ sinh thái công nghiệp văn hoá ra sao?
Căn cứ theo Điều 9 Dự thảo Luật Phát triển công nghiệp văn hóa Tại đây quy định về hệ sinh thái công nghiệp văn hoá như sau:
- Hệ sinh thái công nghiệp văn hoá là mạng lưới kết nối các chủ thể tham gia vào chuỗi giá trị và hoạt động hỗ trợ chuỗi giá trị công nghiệp văn hoá, bao gồm: cá nhân hoạt động độc lập; chủ thể sáng tạo; doanh nghiệp, hợp tác xã, hộ kinh doanh cá thể; quỹ đầu tư, quỹ tài chính; cơ sở giáo dục, cơ sở nghiên cứu; cơ sở công nghiệp văn hoá công cộng; tổ chức, hội, hiệp hội nghề nghiệp; cơ quan, tổ chức nhà nước, đơn vị sự nghiệp công lập và các chủ thể khác.
- Bộ Văn hóa, Thể thao và Du lịch chủ trì, phối hợp với Bộ Tài chính theo dõi, định kỳ hàng năm đánh giá tình hình phát triển hệ sinh thái công nghiệp văn hóa trên cơ sở hệ thống chỉ tiêu, dữ liệu và thông tin thống kê thuộc phạm vi quản lý ngành, lĩnh vực theo quy định của pháp luật về thống kê; định kỳ hàng năm công bố kết quả đánh giá và sử dụng kết quả đánh giá làm căn cứ điều chỉnh, cập nhật, bổ sung và tổ chức thực hiện chính sách phát triển công nghiệp văn hóa.
Cơ chế, chính sách thu hút nguồn lực đầu tư phát triển văn hóa cụ thể là gì?
Căn cứ theo Điều 4 Nghị quyết 28/2026/QH16 quy định Cơ chế, chính sách thu hút nguồn lực đầu tư phát triển văn hóa như sau:
[1] Hình thành cụm, khu công nghiệp sáng tạo văn hóa là khu vực có ranh giới địa lý xác định, tập trung các tổ chức, doanh nghiệp, cá nhân hoạt động trong lĩnh vực công nghiệp văn hóa, được đầu tư xây dựng nhằm liên kết các không gian sáng tạo, nghiên cứu và phát triển, thử nghiệm, sản xuất, phân phối, thương mại hóa các sản phẩm, dịch vụ văn hóa; hỗ trợ đào tạo văn hóa, nghệ thuật, giải trí, dịch vụ văn hóa, cung cấp hạ tầng, cung ứng dịch vụ hỗ trợ khác có liên quan để tạo thành hệ sinh thái công nghiệp văn hóa, giải trí đồng bộ, hiện đại dựa trên nền tảng công nghệ cao và các mô hình kinh doanh đổi mới sáng tạo.
[2] Hình thành, phát triển tổ hợp sáng tạo văn hóa là khu phức hợp các công trình, không gian, hạ tầng kỹ thuật để cho thuê, khai thác, sử dụng nhằm phát triển công nghiệp văn hóa kết hợp với mục tiêu thương mại, dịch vụ tại khu đô thị, khu dân cư, khu du lịch văn hóa hoặc tại cụm, khu công nghiệp, nhà máy hoặc công trình khác được chuyển đổi công năng thành tổ hợp sáng tạo văn hóa.
[3] Tổ chức, cá nhân đầu tư vào cụm, khu công nghiệp sáng tạo văn hóa theo quy định tại khoản 1 Điều 4 Nghị quyết 28/2026/QH16 được hưởng các chính sách hỗ trợ tiếp cận đất đai, mặt bằng sản xuất, kinh doanh phù hợp theo quy định tại Điều 7 Nghị quyết 198/2025/QH15 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
[4] Tổ chức, cá nhân đầu tư vào hạ tầng số, phát triển các giải pháp công nghệ cao cho văn hóa và phát triển trọng tâm một số ngành, lĩnh vực công nghiệp văn hóa, bao gồm: du lịch văn hóa; điện ảnh; nghệ thuật biểu diễn; mỹ thuật; trò chơi điện tử trên mạng có nội dung giáo dục, tuyên truyền, quảng bá giá trị văn hóa, lịch sử Việt Nam, được hỗ trợ thuế thu nhập như sau:
- Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động văn hóa của doanh nghiệp. Việc xác định thời gian miễn thuế, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
- Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp đối với hoạt động văn hóa;
- Miễn thuế thu nhập cá nhân trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ hoạt động văn hóa của doanh nghiệp.
[5] Ủy ban nhân dân cấp xã quyết định giao tổ chức tự quản của cộng đồng dân cư quản lý, vận hành, khai thác, sử dụng thiết chế văn hóa, thể thao cơ sở; kiểm tra, giám sát bảo đảm hoạt động thường xuyên, hiệu quả. Danh mục thiết chế văn hóa, thể thao cơ sở và trình tự, thủ tục, trách nhiệm quản lý, vận hành, khai thác, sử dụng thiết chế văn hóa, thể thao cơ sở do Chủ tịch Ủy ban nhân dân cấp tỉnh quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];