
Đã có Công văn 4328 CT CS 10/10/2025 về hỗ trợ tổ chức cá nhân doanh nghiệp bị tổn thất do bão số 10, bão số 11 và mưa lũ sau bão ra sao?
Ngày 10/10/2025 Cục Thuế đã có Công văn 4328/CT-CS năm 2025 về việc hướng dẫn các giải pháp hỗ trợ tổ chức, cá nhân, doanh nghiệp bị tổn thất do bão số 10, số 11 và mưa lũ sau bão.
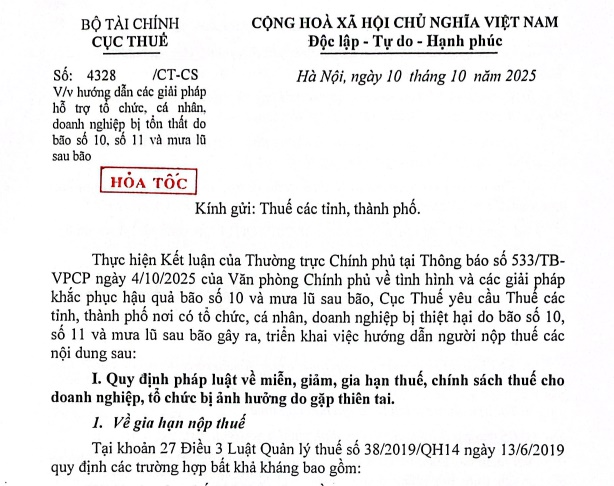
Theo đó thực hiện Kết luận của Thường trực Chính phủ tại Thông báo 533/TB- VPCP ngày 4/10/2025 của Văn phòng Chính phủ về tình hình và các giải pháp khắc phục hậu quả bão số 10 và mưa lũ sau bão, Cục Thuế yêu cầu Thuế các tỉnh, thành phố nơi có tổ chức, cá nhân, doanh nghiệp bị thiệt hại do bão số 10, số 11 và mưa lũ sau bão gây ra, triển khai việc hướng dẫn người nộp thuế các nội dung sau:
I. Quy định pháp luật về miễn, giảm, gia hạn thuế, chính sách thuế cho doanh nghiệp, tổ chức bị ảnh hưởng do gặp thiên tai.
[1] Về gia hạn nộp thuế
[2] Về miễn tiền chậm nộp
[3] Miễn xử phạt vi phạm hành chính về quản lý thuế
[4] Về khấu trừ thuế GTGT
[5] Về thuế Thu nhập doanh nghiệp
[6] Về giảm thuế Tiêu thụ đặc biệt
[7] Về miễn, giảm Thuế tài nguyên
[8] Về miễn, giảm Thuế sử dụng đất phi nông nghiệp
[9] Về miễn, giảm tiền thuê đất
Xem chi tiết: 09 quy định của pháp luật về thuế cho doanh nghiệp tổ chức bị ảnh hưởng bởi thiên tai
II. Quy định pháp luật về miễn, giảm, gia hạn thuế, phí, lệ phí cho Hộ, cá nhân kinh doanh bị ảnh hưởng do gặp thiên tai
[1] Về giảm thuế
[2] Về gia hạn nộp thuế
Xem chi tiết:
>>> Chính sách miễn, giảm, gia hạn thuế, phí, lệ phí cho hộ kinh doanh, cá nhân kinh doanh
>>> Công văn 4328/CT-CS hỗ trợ tổ chức cá nhân bị tổn thất do bão số 10, số 11 và mưa lũ sau bão?
Xem chi tiết các nội dung triển khai hướng dẫn của Công văn 4328/CT-CS năm 2025 tại:

Đã có Công văn 4328 CT CS 10/10/2025 về hỗ trợ tổ chức cá nhân doanh nghiệp bị tổn thất do bão số 10, bão số 11 và mưa lũ sau bão ra sao? (Hình từ Internet)
Hồ sơ gia hạn nộp thuế bao gồm những gì?
Căn cứ tại khoản 2 Điều 64 Luật Quản lý thuế 2019 quy định về hồ sơ gia hạn nộp thuế như sau:
Điều 64. Hồ sơ gia hạn nộp thuế
1. Người nộp thuế thuộc trường hợp được gia hạn nộp thuế theo quy định của Luật này phải lập và gửi hồ sơ gia hạn nộp thuế cho cơ quan quản lý thuế quản lý trực tiếp.
2. Hồ sơ gia hạn nộp thuế bao gồm:
a) Văn bản đề nghị gia hạn nộp thuế, trong đó nêu rõ lý do, số tiền thuế, thời hạn nộp;
b) Tài liệu chứng minh lý do gia hạn nộp thuế.
3. Bộ trưởng Bộ Tài chính quy định chi tiết hồ sơ gia hạn nộp thuế.
Như vậy hồ sơ gia hạn nộp thuế bao gồm:
- Văn bản đề nghị gia hạn nộp thuế, trong đó nêu rõ lý do, số tiền thuế, thời hạn nộp;
- Tài liệu chứng minh lý do gia hạn nộp thuế.
Mẫu công văn đề nghị gia hạn nộp tiền thuế là mẫu nào?
Căn cứ tại Điều 11 Thông tư 06/2021/TT-BTC về hướng dẫn khoản 3 Điều 64 Luật Quản lý thuế 2019 quy định về hồ sơ gia hạn nộp thuế như sau:
Điều 11. Hướng dẫn khoản 3 Điều 64 Luật Quản lý thuế quy định về hồ sơ gia hạn nộp thuế
Hồ sơ gia hạn nộp thuế thực hiện theo quy định tại khoản 2 Điều 64 Luật Quản lý thuế, bao gồm:
1. Công văn đề nghị gia hạn nộp tiền thuế theo Mẫu số 02/TXNK Phụ lục I ban hành kèm theo Thông tư này: 01 bản chính;
2. Tài liệu gửi kèm công văn đề nghị gia hạn nộp tiền thuế đối với trường hợp quy định tại điểm a khoản 1 Điều 62 Luật Quản lý thuế:
a) Văn bản, biên bản xác nhận nguyên nhân thiệt hại của cơ quan chức năng tại địa bàn nơi phát sinh thiệt hại:
a.1) Văn bản xác nhận của một trong các cơ quan, tổ chức sau: Cơ quan Công an xã, phường, thị trấn; Ủy ban nhân dân xã, phường, thị trấn; Ban quản lý Khu công nghiệp, Khu chế xuất, Khu kinh tế, Ban quản lý cửa khẩu, Cảng vụ hàng không, Cảng vụ hàng hải nơi xảy ra sự kiện bất khả kháng về việc thiên tai, thảm họa, dịch bệnh, tai nạn bất ngờ gây thiệt hại vật chất, ảnh hưởng trực tiếp đến sản xuất, kinh doanh: 01 bản chính;
a.2) Biên bản xác nhận vụ cháy của cơ quan cảnh sát phòng cháy chữa cháy của địa phương nơi xảy ra vụ cháy: 01 bản chính.
[...]
Theo đó Công văn đề nghị gia hạn nộp tiền thuế là Mẫu số 02/TXNK Phụ lục 1 ban hành kèm theo Thông tư 06/2021/TT-BTC.
Tải về Công văn đề nghị gia hạn nộp tiền thuế theo Mẫu số 02/TXNK Phụ lục 1 ban hành kèm theo Thông tư 06/2021/TT-BTC tại:
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































