
Công văn 619 VLO QLDN3 ngày 6 3 2026 chi phí được trừ khi xác định thu nhập chịu thuế TNDN thế nào?
Ngày 6/3/2026, Thuế tính Vĩnh Long ban hành Công văn 619/VLO-QLDN3 năm 2026 V/v chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Cụ thể:
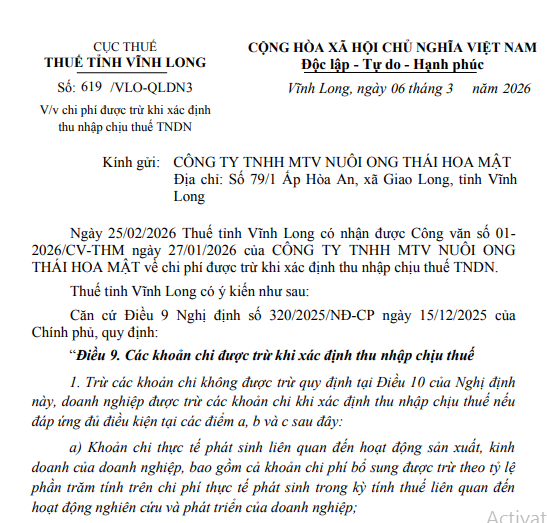
Xem chi tiết Công văn 619 VLO QLDN3 ngày 6 3 2026 chi phí được trừ khi xác định thu nhập chịu thuế TNDN
* Trên đây là Thông tin Công văn 619 VLO QLDN3 ngày 6 3 2026 chi phí được trừ khi xác định thu nhập chịu thuế TNDN thế nào?
Công văn 619/VLO-QLDN3 ngày 6/3/2026 chi phí được trừ khi xác định thu nhập chịu thuế TNDN thế nào? (Hình từ Internet)
Xác định lỗ và chuyển lỗ khi tính thuế TNDN theo Nghị định 320 chi tiết thế nào?
Theo đó, căn cứ Điều 7 Nghị định 320/2025/NĐ-CP, xác định lỗ và chuyển lỗ khi tính thuế TNDN từ 15/12/2025 như sau:
[1] Lỗ phát sinh trong kỳ tính thuế là số chênh lệch âm về thu nhập tính thuế chưa bao gồm các khoản lỗ được kết chuyển từ các năm trước chuyển sang.
[2] Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Doanh nghiệp tạm thời chuyển lỗ vào thu nhập của các quý của năm khi xác định số thuế tạm nộp theo quý và chuyển chính thức vào năm khi lập tờ khai quyết toán thuế năm. Việc chuyển lỗ trong một số trường hợp cụ thể như sau:
- Doanh nghiệp có số lỗ giữa các quý trong cùng một năm thì được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm đó. Khi quyết toán thuế thu nhập doanh nghiệp, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của những năm tiếp theo năm phát sinh lỗ theo quy định nêu trên;
- Doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định tại Nghị định này. Trường hợp trong thời gian chuyển lỗ có phát sinh tiếp số lỗ thì số lỗ phát sinh này (không bao gồm số lỗ của kỳ trước chuyển sang) sẽ được chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này.
+ Trường hợp cơ quan có thẩm quyền kiểm tra, thanh tra quyết toán thuế thu nhập doanh nghiệp xác định số lỗ doanh nghiệp được chuyển khác với số lỗ do doanh nghiệp tự xác định thì số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra nhưng đảm bảo chuyển lỗ toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ theo quy định;
+ Quá thời hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ, nếu số lỗ phát sinh chưa chuyển hết thì sẽ không được chuyển vào thu nhập của các năm tiếp theo.
[3] Doanh nghiệp có lỗ từ hoạt động chuyển nhượng dự án thăm dò, khai thác khoáng sản; chuyển nhượng quyền tham gia dự án thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản được chuyển lỗ sang năm sau vào thu nhập chịu thuế của hoạt động đó. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
[4] Doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi chủ sở hữu, sáp nhập, hợp nhất, chia, tách sau khi thực hiện quyết toán thuế theo quy định mà có lỗ thì số lỗ của doanh nghiệp phải được theo dõi chi tiết theo năm phát sinh và bù trừ vào thu nhập cùng năm của doanh nghiệp sau khi chuyển đổi, sáp nhập, hợp nhất hoặc được tiếp tục chuyển lỗ vào các năm tiếp theo của doanh nghiệp sau khi chuyển đổi, sáp nhập, hợp nhất để đảm bảo nguyên tắc chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ và quy định tại khoản 4 Điều 25 Nghị định 320/2025/NĐ-CP
Số lỗ của doanh nghiệp phát sinh trước khi chia, tách thành doanh nghiệp khác và đang còn trong thời gian chuyển lỗ theo quy định thì số lỗ này sẽ được phân bổ cho các doanh nghiệp sau khi chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách.
Kỳ tính thuế thu nhập doanh nghiệp được xác định như thế nào?
Theo Điều 5 Luật Thuế Thu nhập doanh nghiệp 2025 quy định về kỳ tính thuế như sau:
- Kỳ tính thuế thu nhập doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp quy định tại khoản 2 Điều 5 Luật Thuế Thu nhập doanh nghiệp 2025. Trường hợp doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
- Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế Thu nhập doanh nghiệp 2025 thực hiện theo quy định của pháp luật về quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];









































