Công văn 4551 NHNN nới room bất động sản kèm danh sách 25 ngân hàng thương mại được áp dụng thế nào?
Ngày 29/5/2026 Ngân hàng Nhà nước ban hành Công văn 4551/NHNN-CSTT về tăng trưởng tín dụng 2026
Để tạo điều kiện cho các tổ chức tín dụng (TCTD) trong việc cấp tín dụng đối với một số loại hình bất động sản (BĐS) phù hợp với chủ trương, chính sách của các cấp có thẩm quyền về phát triền thị trường BĐS và phát triển kinh tế - xã hội.
Ngân hàng Nhà nước (NHNN) thông báo để các TCTD tổ chức triển khai như sau:
[1] Kể từ 01/01/2026 đến hết 31/12/2026, các TCTD không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đổi với nhà ở xã hội và khu công nghiệp, khu chế xuất vào dư nợ tín dụng đối với lĩnh vực BĐS khi kiểm soát mức tăng trưởng tín dụng BĐS theo nội dung tại điểm 4 Công văn 1686/NHNNCSTT ngày 31/12/2025.
2. Các TCTD tiếp tục thực hiện nghiêm túc, hiệu quả các chỉ đạo của NHNN tại Công văn 11686/NHNN-CSTT ngày 31/12/2025.
Theo đó từ ngày 1/1-31/12 2026, các tổ chức tín dụng sẽ không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với các khoản cho vay nhà ở xã hội, khu công nghiệp và khu chế xuất vào tổng dư nợ tín dụng bất động sản khi kiểm soát tốc độ tăng trưởng tín dụng lĩnh vực này.
Duới đây là danh sách 25 ngân hàng thương mại được áp dụng cơ chế trên:
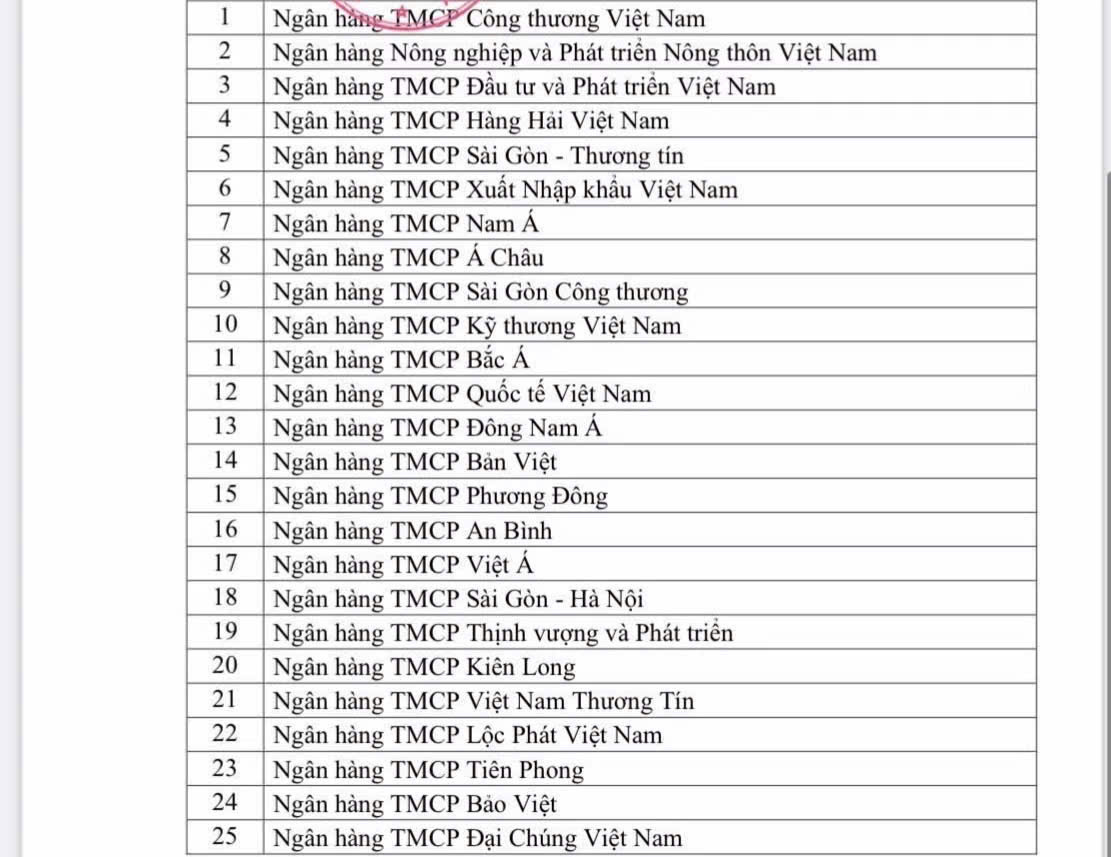
Công văn 4551 NHNN nới room bất động sản kèm danh sách 25 ngân hàng thương mại được áp dụng thế nào? (Hình từ Internet)
Giới hạn cấp tín dụng được quy định ra sao?
Căn cứ theo Điều 136 Luật Các tổ chức tín dụng 2024 quy định về giới hạn cấp tín dụng như sau:
[1]. Tổng mức dư nợ cấp tín dụng đối với một khách hàng, một khách hàng và người có liên quan của khách hàng đó của ngân hàng thương mại, ngân hàng hợp tác xã, chi nhánh ngân hàng nước ngoài, quỹ tín dụng nhân dân, tổ chức tài chính vi mô không được vượt quá tỷ lệ sau đây:
- Từ ngày Luật Các tổ chức tín dụng 2024 có hiệu lực thi hành đến trước ngày 01 tháng 01 năm 2026: 14% vốn tự có đối với một khách hàng; 23% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó;
- Từ ngày 01 tháng 01 năm 2026 đến trước ngày 01 tháng 01 năm 2027: 13% vốn tự có đối với một khách hàng; 21% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó;
- Từ ngày 01 tháng 01 năm 2027 đến trước ngày 01 tháng 01 năm 2028: 12% vốn tự có đối với một khách hàng; 19% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó;
- Từ ngày 01 tháng 01 năm 2028 đến trước ngày 01 tháng 01 năm 2029: 11% vốn tự có đối với một khách hàng; 17% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó;
- Từ ngày 01 tháng 01 năm 2029: 10% vốn tự có đối với một khách hàng; 15% vốn tự có đối với một khách hàng và người có liên quan của khách hàng đó.
[2]. Tổng mức dư nợ cấp tín dụng đối với một khách hàng không được vượt quá 15% vốn tự có của tổ chức tín dụng phi ngân hàng; tổng mức dư nợ cấp tín dụng đối với một khách hàng và người có liên quan của khách hàng đó không được vượt quá 25% vốn tự có của tổ chức tín dụng phi ngân hàng.
[3]. Tổng mức dư nợ cấp tín dụng quy định tại khoản 1 hoặc khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024 không bao gồm khoản cho vay từ nguồn vốn ủy thác của Chính phủ, tổ chức, cá nhân mà tổ chức tín dụng, chi nhánh ngân hàng nước ngoài nhận ủy thác không chịu rủi ro hoặc trường hợp khách hàng vay là tổ chức tín dụng, chi nhánh ngân hàng nước ngoài khác.
[4]. Tổng mức dư nợ cấp tín dụng quy định tại khoản 1 hoặc khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024 bao gồm cả tổng mức mua, nắm giữ, đầu tư vào trái phiếu do khách hàng, người có liên quan của khách hàng đó phát hành.
[5]. Giới hạn và điều kiện cấp tín dụng để đầu tư, kinh doanh cổ phiếu, trái phiếu doanh nghiệp của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện theo quy định của Thống đốc Ngân hàng Nhà nước.
[6]. Trường hợp nhu cầu vốn của một khách hàng và người có liên quan của khách hàng đó vượt quá giới hạn cấp tín dụng quy định tại khoản 1 hoặc khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024 thì tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được cấp tín dụng hợp vốn theo quy định của Thống đốc Ngân hàng Nhà nước.
[7]. Trường hợp đặc biệt để thực hiện nhiệm vụ kinh tế - xã hội mà khả năng hợp vốn của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa đáp ứng được nhu cầu của một khách hàng thì Thủ tướng Chính phủ quyết định mức cấp tín dụng tối đa trong trường hợp tổng mức dư nợ cấp tín dụng vượt quá giới hạn quy định tại khoản 1 hoặc khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024 đối với từng trường hợp cụ thể.
Thủ tướng Chính phủ quy định điều kiện, hồ sơ, thủ tục đề nghị chấp thuận mức cấp tín dụng tối đa trong trường hợp tổng mức dư nợ cấp tín dụng vượt quá giới hạn quy định tại khoản 1 hoặc khoản 2 Điều 136 Luật Các tổ chức tín dụng 2024.
[8]. Tổng các khoản cấp tín dụng của một tổ chức tín dụng, chi nhánh ngân hàng nước ngoài quy định tại khoản 7 Điều 136 Luật Các tổ chức tín dụng 2024 không được vượt quá bốn lần vốn tự có của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đó.
[9]. Hạn mức thẻ tín dụng đối với cá nhân quy định tại khoản 1 Điều 134 và điểm đ khoản 1 Điều 135 Luật Các tổ chức tín dụng 2024 được thực hiện theo quy định của Thống đốc Ngân hàng Nhà nước.
Những trường hợp nào không được cấp tín dụng?
Căn cứ theo Điều 134 Luật Các tổ chức tín dụng 2024 quy định về những trường hợp không được cấp tín dụng như sau:
[1]. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được cấp tín dụng đối với tổ chức, cá nhân sau đây:
- Thành viên Hội đồng quản trị, thành viên Hội đồng thành viên, thành viên Ban kiểm soát, Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) và chức danh tương đương theo quy định tại Điều lệ của tổ chức tín dụng đó; Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) của chi nhánh ngân hàng nước ngoài đó; pháp nhân là cổ đông có người đại diện phần vốn góp là thành viên Hội đồng quản trị, thành viên Ban kiểm soát của tổ chức tín dụng là công ty cổ phần; pháp nhân là thành viên góp vốn, chủ sở hữu của tổ chức tín dụng là công ty trách nhiệm hữu hạn;
- Vợ, chồng, cha, mẹ, con, anh, chị, em của thành viên Hội đồng quản trị, thành viên Hội đồng thành viên, thành viên Ban kiểm soát, Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) và chức danh tương đương theo quy định tại Điều lệ của tổ chức tín dụng đó; Tổng giám đốc (Giám đốc), Phó Tổng giám đốc (Phó giám đốc) của chi nhánh ngân hàng nước ngoài đó.
[2]. Quy định tại khoản 1 Điều 134 Luật Các tổ chức tín dụng 2024 không áp dụng đối với quỹ tín dụng nhân dân và trường hợp cấp tín dụng dưới hình thức phát hành thẻ tín dụng cho cá nhân.
[3]. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được cấp tín dụng cho khách hàng trên cơ sở bảo đảm của đối tượng quy định tại khoản 1 Điều 134 Luật Các tổ chức tín dụng 2024. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được bảo đảm dưới bất kỳ hình thức nào để tổ chức tín dụng, chi nhánh ngân hàng nước ngoài khác cấp tín dụng cho đối tượng quy định tại khoản 1 Điều 134 Luật Các tổ chức tín dụng 2024.
[4]. Tổ chức tín dụng không được cấp tín dụng cho doanh nghiệp hoạt động trong lĩnh vực kinh doanh chứng khoán là công ty con, công ty liên kết của tổ chức tín dụng đó.
[5]. Tổ chức tín dụng không được cấp tín dụng trên cơ sở nhận bảo đảm bằng cổ phiếu của tổ chức tín dụng hoặc công ty con, công ty liên kết của tổ chức tín dụng đó.
[6]. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không được cấp tín dụng để góp vốn, mua cổ phần của tổ chức tín dụng.
[7]. Việc cấp tín dụng quy định tại các khoản 1, 3, 4, 5 và 6 Điều 134 Luật Các tổ chức tín dụng 2024 bao gồm cả hoạt động mua, nắm giữ, đầu tư vào trái phiếu doanh nghiệp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];