Hướng dẫn 2 cách nộp bổ sung Báo cáo tài chính trên Dịch vụ công 2026 chi tiết ra sao?
MỚI NHẤT: >> Cách nén file BCTC, Thuyết minh BCTC dưới 2MB để nộp Dịch vụ công >> Nộp chậm báo cáo tài chính 1 ngày phạt bao nhiêu tiền 2026 theo Nghị định 41? |
Xem thêm
>>> Doanh nghiệp chế xuất mua hàng từ nội địa có được trừ khi xác định thu nhập chịu thuế TNDN?
Dưới đây là hướng dẫn 2 cách nộp bổ sung Báo cáo tài chính trên Dịch vụ công 2026 chi tiết như sau:
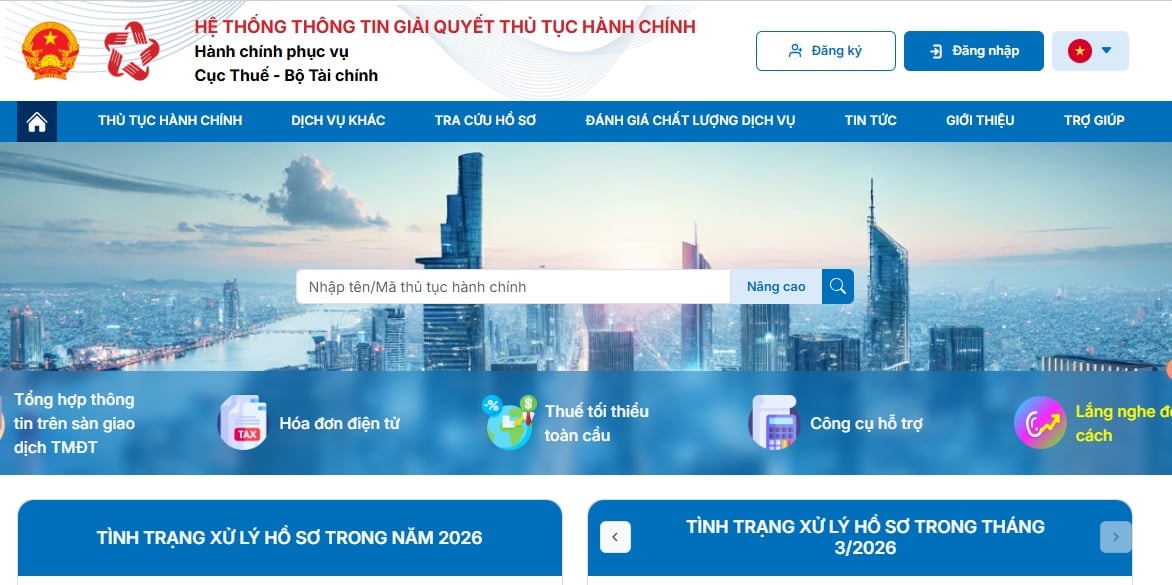
Bước 1: Truy cập vào Cổng Dịch vụ công Thuế theo đường link như sau:
https://dichvucong.gdt.gov.vn/tthc/homelogin
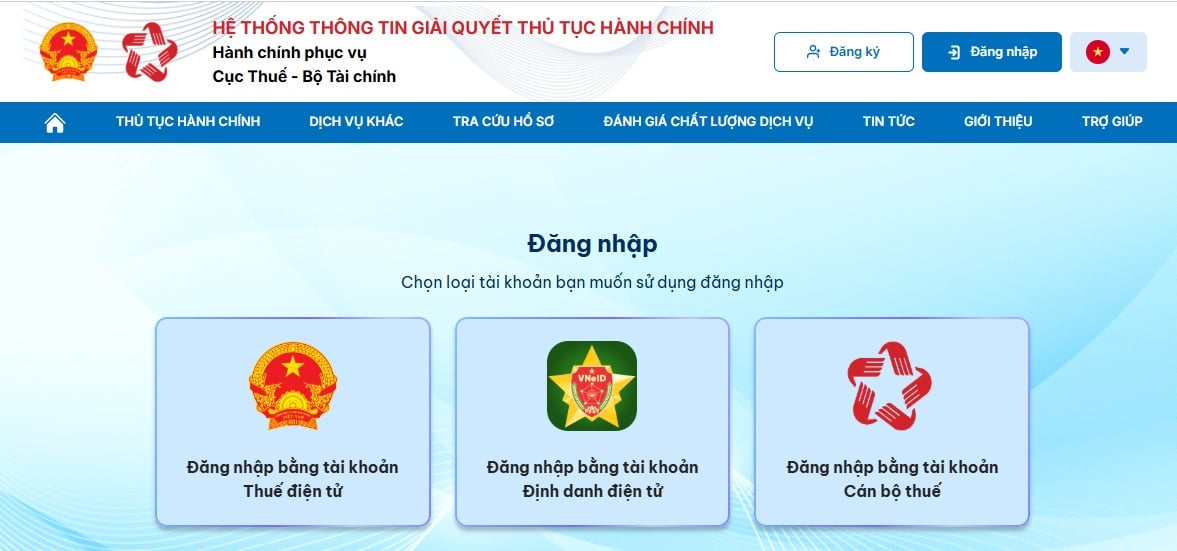
Bước 2: Đăng nhập vào Hệ thống bằng: Tài khoản thuế điện tử hoặc Tài khoản định danh điện tử >>> Chọn Doanh nghiệp
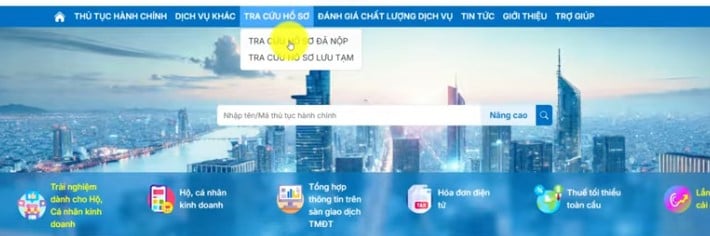
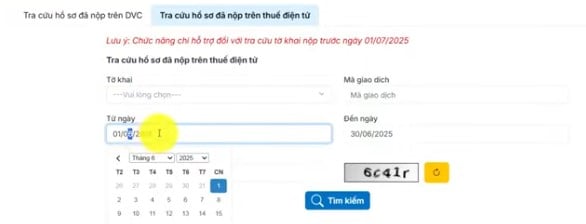
Bước 3: Chọn "Tra cứu hồ sơ" -> "Tra cứu hồ sơ đã nộp"
- Chọn "Tra cứu hồ sơ đã nộp trên DVC" (nếu nộp BCTC trên Dịch vụ công) hoặc chọn "Tra cứu hồ sơ đã nộp trên thuế điện tử" (nếu nộp BCTC trên Thuế điện tử trước ngày 01/7/2025)
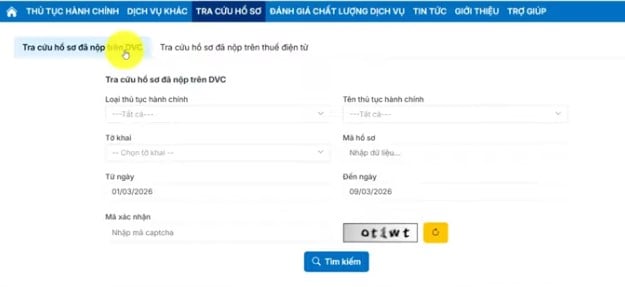
- Điền thời gian nộp tờ khai, nhập mã captcha
Bước 4:
Bước 4.1 (Cách 1): Trường hợp chỉ nộp lại Báo cáo tài chính không có sự thay đổi gì về quyết toán thuế TNDN
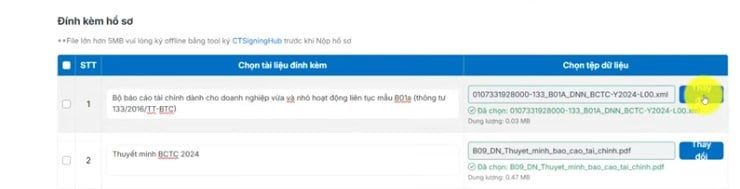
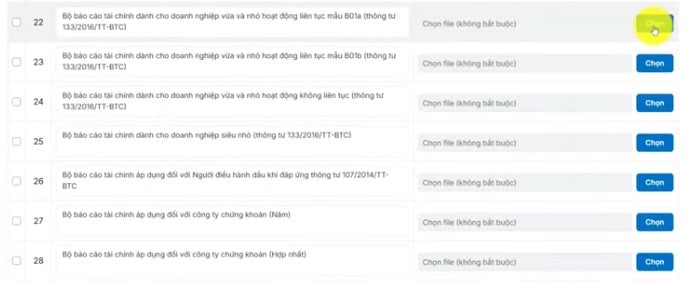
- Copy dòng "Bộ báo cáo tài chính dành cho doanh nghiệp vừa và nhỏ hoạt động liên tục mẫu B01a (thông tư 133/2016/TT-BTC)" và vào phần "Xem chi tiết" của Tờ khai quyết toán thuế TNDN (TT80/2021)
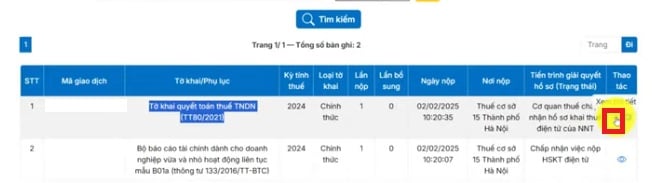
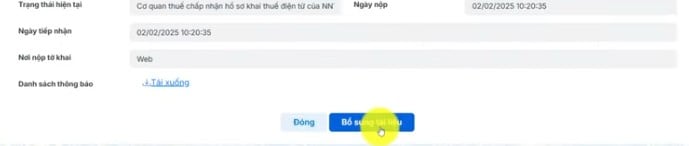
- Chọn "Bổ sung tài liệu"
- Paste nội dung vào ô Chọn tài liệu đính kèm, trường hợp nộp bổ sung Thuyết minh thì bấm "Thêm dòng" ghi nội dung Thuyết minh BTCT... -> Sau đó chọn "Chọn" để chọn file đã sửa để nộp lại tương ứng.
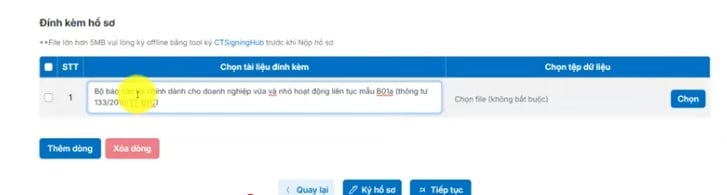
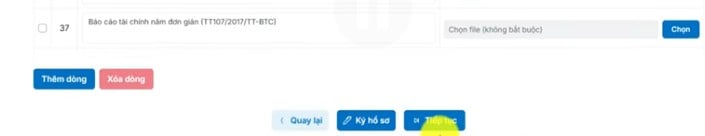
- Bấm "Ký hồ sơ" -> "Tiếp tục"
Lưu ý: Trường hợp ký hồ sơ mà báo lỗi ký số thì thực hiện ký offline trước bằng cách góc dưới phải chọn biểu tượng của TCT nếu như chưa có biểu tượng này thì cần phải tải Tool ký số CTSigningHub về -> nhấn chuột phải chọn chữ ký số điện tử -> "Hệ thống" -> "Mở tệp" mở đúng tệp cần ký báo cáo -> sau đó nhấn vào "Ký số" góc phải. và chọn đúng cái chữ ký số hiển thị ở đây rồi mình chọn lại đường dẫn lưu data đã ký -> "Chấp nhận".
Ký xong chọn "Thay đổi" để chọn lại file đã vừa ký (file vừa ký ở sau có ký hiệu khác) -> nhấn Open và chọn "Ký hồ sơ" lại lần nữ -> "Tiếp tuc"
Bước 4.2 (Cách 2): Trường hợp nộp lại cả Tờ khai quyết toán thuế TNDN và Báo cáo tài chính hoặc trường hợp nộp các bước 4.1 báo lỗi không thể nộp được kể cả ký offline
- Lập lại tờ khai bổ sung và chọn tờ khai bổ sung lần một nhưng không thay đổi gì về số liệu -> vào "Tra cứu hồ sơ" -> "Tra cứu hồ sơ đã nộp" -> Chọn thời gian, nhập mã captcha.
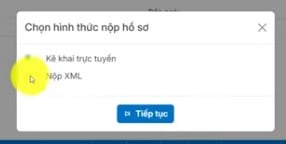
- Chọn hình thức nộp hồ sơ "Nộp XML" -> "Tiếp tục"
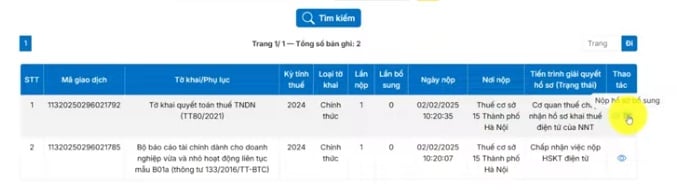
- Chọn "Kê khai trực tuyến"
- Nhấn "Chọn tệp"
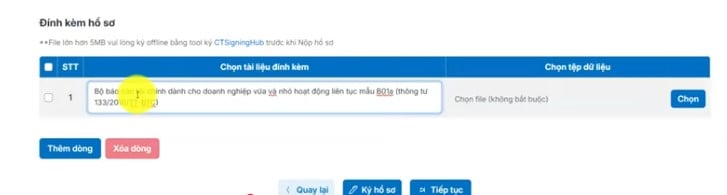
- Bấm "Ký hồ sơ" -> "Tiếp tục"
Phần mềm sẽ mở ra để chọn báo cáo tài chính -> chọn đúng bộ báo cáo tài chính nộp lại
- Bấm "Ký hồ sơ" -> "Tiếp tục"
Trên đây là hướng dẫn "Hướng dẫn 2 cách nộp bổ sung Báo cáo tài chính trên Dịch vụ công 2026 chi tiết ra sao?".
Hướng dẫn 2 cách nộp bổ sung Báo cáo tài chính trên Dịch vụ công 2026 chi tiết ra sao? (Hình từ Internet)
Thời hạn nộp báo cáo tài chính năm 2025 là khi nào?
Căn cứ tại khoản 1 Điều 80 Thông tư 133/2016/TT-BTC quy định như sau:
Điều 80. Trách nhiệm, thời hạn lập và gửi báo cáo tài chính
1. Trách nhiệm, thời hạn lập và gửi báo cáo tài chính:
a) Tất cả các doanh nghiệp nhỏ và vừa phải lập và gửi báo cáo tài chính năm chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính cho các cơ quan có liên quan theo quy định.
b) Ngoài việc lập báo cáo tài chính năm, các doanh nghiệp có thể lập báo cáo tài chính hàng tháng, quý để phục vụ yêu cầu quản lý và điều hành hoạt động sản xuất, kinh doanh của doanh nghiệp.
[...]
Theo đó, hạn chót nộp báo cáo tài chính năm 2025 của doanh nghiệp theo chế độ kế toán Thông tư 133 là ngày 31/03/2026.
Theo khoản 1 Điều 31 Thông tư 99/2025/TT-BTC quy định như sau:
Điều 31. Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế cho các Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều này), Thông tư số 75/2015/TT-BTC ngày 18/5/2015 của Bộ Tài chính về sửa đổi, bổ sung Điều 128 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính, Thông tư số 53/2016/TT-BTC ngày 21/3/2016 về sửa đổi, bổ sung một số Điều của Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính và Thông tư số 195/2012/TT-BTC ngày 15/11/2012 hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
[...]
Theo đó thì hạn nộp báo cáo tài chính năm 2025 vẫn sẽ áp dụng theo quy định tại Thông tư 200/2014/TT-BTC.
Căn cứ tại điểm b khoản 1 Điều 109 Thông tư 200/2014/TT-BTC quy định về thời hạn nộp Báo cáo tài chính như sau:
Điều 109. Thời hạn nộp Báo cáo tài chính
1. Đối với doanh nghiệp nhà nước
[...]
b) Thời hạn nộp Báo cáo tài chính năm:
- Đơn vị kế toán phải nộp Báo cáo tài chính năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; Đối với công ty mẹ, Tổng công ty nhà nước chậm nhất là 90 ngày;
- Đơn vị kế toán trực thuộc Tổng công ty nhà nước nộp Báo cáo tài chính năm cho công ty mẹ, Tổng công ty theo thời hạn do công ty mẹ, Tổng công ty quy định.
2. Đối với các loại doanh nghiệp khác
a) Đơn vị kế toán là doanh nghiệp tư nhân và công ty hợp danh phải nộp Báo cáo tài chính năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán năm; đối với các đơn vị kế toán khác, thời hạn nộp Báo cáo tài chính năm chậm nhất là 90 ngày;
[...]
Như vậy thời hạn nộp báo cáo tài chính năm 2025 như sau:
Đối với doanh nghiệp nhà nước:
+ Đơn vị kế toán: Chậm nhất ngày 30/01/2026
+ Công ty mẹ, Tổng công ty nhà nước: Chậm nhất ngày 31/3/2026
Đối với các loại doanh nghiệp khác:
+ Doanh nghiệp tư nhân và công ty hợp danh: Chậm nhất ngày 30/01/2026
+ Đơn vị kế toán khác: Chậm nhất ngày 31/3/2026.
Những lưu ý về nộp báo cáo tài chính kỳ tính thuế năm 2025 theo Công văn 930 ra sao?
Theo Công văn 930/TNI-NVDTPC năm 2026 tải về hướng dẫn thực hiện việc nộp báo cáo tài chính kỳ tính thuế 2025 như sau:
[1] Doanh nghiệp mở sổ sách kế toán theo quy định tại Thông tư 200/2014/TT-BTC ngày 22/12/2014 hướng dẫn chế độ kế toán doanh nghiệp của Bộ Tài chính. Báo cáo tài chính năm của doanh nghiệp gồm các biểu mẫu sau:
- Bảng cân đối kế toán Mẫu số B 01 - DN
- Báo cáo kết quả hoạt động kinh doanh Mẫu số B 02 – DN
- Báo cáo lưu chuyển tiền tệ Mẫu số B 03 - DN
- Bản thuyết minh Báo cáo tài chính Mẫu số B 09 - DN
[2] Doanh nghiệp nhỏ và vừa mở sổ sách kế toán theo Thông tư 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa thực hiện các biểu mẫu sau:
Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục bao gồm:
- Báo cáo bắt buộc:
+ Báo cáo tình hình tài chính Mẫu số B01a - DNN
+ Báo cáo kết quả hoạt động kinh doanh Mẫu số B02 - DNN
+ Bản thuyết minh Báo cáo tài chính Mẫu số B09 - DNN
Tùy theo đặc điểm hoạt động và yêu cầu quản lý, doanh nghiệp có thể lựa chọn lập Báo cáo tình hình tài chính theo Mẫu số B01b - DNN thay cho Mẫu số B01a - DNN.
Báo cáo tài chính gửi cho cơ quan thuế phải lập và gửi thêm Bảng cân đối tài khoản (Mẫu số F01 - DNN).
- Báo cáo không bắt buộc mà khuyến khích lập:
+ Báo cáo lưu chuyển tiền tệ Mẫu số B03 - DNN
Hệ thống báo cáo tài chính năm áp dụng cho các doanh nghiệp nhỏ và vừa không đáp ứng giả định hoạt động liên tục bao gồm:
- Báo cáo bắt buộc:
+ Báo cáo tình hình tài chính Mẫu số B01 - DNNKLT
+ Báo cáo kết quả hoạt động kinh doanh Mẫu số B02 - DNN
+ Bản thuyết minh Báo cáo tài chính Mẫu số B09 - DNNKLT
- Báo cáo không bắt buộc mà khuyến khích lập:
+ Báo cáo lưu chuyển tiền tệ Mẫu số B03 - DNN
Hệ thống báo cáo tài chính năm bắt buộc áp dụng cho các doanh nghiệp siêu nhỏ bao gồm:
- Báo cáo tình hình tài chính Mẫu số B01 - DNSN
- Báo cáo kết quả hoạt động kinh doanh Mẫu số B02 - DNSN
- Bản thuyết minh Báo cáo tài chính Mẫu số B09 - DNSN
Khi lập báo cáo tài chính, các doanh nghiệp phải tuân thủ biểu mẫu báo cáo tài chính theo quy định. Trong quá trình áp dụng, nếu thấy cần thiết, các doanh nghiệp có thể sửa đổi, bổ sung báo cáo tài chính cho phù hợp với từng lĩnh vực hoạt động và yêu cầu quản lý của doanh nghiệp nhưng phải được Bộ Tài chính chấp thuận bằng văn bản trước khi thực hiện.
Lưu ý:
Đối với các đơn vị mà báo cáo tài chính phải được kiểm toán theo quy định tại khoản 1, khoản 2, khoản 3 Điều 15 Nghị định 17/2012/NĐ-CP (được bổ sung bởi khoản 2, 3 Điều 1 Nghị định 90/2025/NĐ-CP ngày 14/4/2025 của Chính phủ) thì khi nộp báo cáo tài chính phải được kiểm toán theo quy định. Đơn vị được kiểm toán bao gồm:
- Doanh nghiệp, tổ chức mà pháp luật quy định báo cáo tài chính hàng năm phải được doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam kiểm toán, bao gồm:
+ Doanh nghiệp có vốn đầu tư nước ngoài;
+ Tổ chức tín dụng được thành lập và hoạt động theo Luật Các tổ chức tín dụng 2024, bao gồm cả chi nhánh ngân hàng nước ngoài tại Việt Nam;
+ Tổ chức tài chính, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, doanh nghiệp môi giới bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài.
+ Công ty đại chúng, tổ chức phát hành và tổ chức kinh doanh chứng khoán.
+ Các doanh nghiệp, tổ chức khác bắt buộc phải kiểm toán theo quy định của pháp luật có liên quan.
+ Doanh nghiệp khác có quy mô lớn theo quy định tại điểm đ khoản 1 Điều 37 Luật Kiểm toán độc lập 2011 thỏa mãn ít nhất 2 trong 3 tiêu chí sau: Có số lao động tham gia bảo hiểm xã hội bình quân năm trên 200 người trở lên, có tổng doanh thu của năm trên 300 tỷ đồng trở lên, có tổng tài sản trên 100 tỷ đồng trở lên. (Trong đó, nguyên tắc xác định số lao động tham gia bảo hiểm xã hội bình quân năm, tổng doanh thu của năm, tổng tài sản của các đơn vị quy định tại khoản 2 Điều 1 Nghị định 90/2025/NĐ-CP ngày 14/4/2025).
- Doanh nghiệp, tổ chức khác bao gồm:
+ Doanh nghiệp nhà nước, trừ doanh nghiệp nhà nước hoạt động trong lĩnh vực thuộc bí mật nhà nước theo quy định của pháp luật phải được kiểm toán đối với báo cáo tài chính hàng năm;
+ Doanh nghiệp, tổ chức thực hiện dự án quan trọng quốc gia, dự án nhóm A sử dụng vốn nhà nước, trừ các dự án trong lĩnh vực thuộc bí mật nhà nước theo quy định của pháp luật phải được kiểm toán đối với báo cáo quyết toán dự án hoàn thành;
+ Doanh nghiệp, tổ chức mà các tập đoàn, tổng công ty nhà nước nắm giữ từ 20% quyền biểu quyết trở lên tại thời điểm cuối năm tài chính phải được kiểm toán đối với báo cáo tài chính hàng năm;
+ Doanh nghiệp mà các tổ chức niêm yết, tổ chức phát hành và tổ chức kinh doanh chứng khoán nắm giữ từ 20% quyền biểu quyết trở lên tại thời điểm cuối năm tài chính phải được kiểm toán đối với báo cáo tài chính hàng năm;
+ Doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam phải được kiểm toán đối với báo cáo tài chính hàng năm.
- Kỳ kế toán đầu tiên đối với doanh nghiệp mới thành lập trong năm 2025 có thời gian không quá 03 tháng liên tiếp không được phép cộng với kỳ kế toán năm tiếp theo (bắt đầu từ ngày 01/01/2026) để tính thành một kỳ kế toán năm.
[3] Cách nộp báo cáo tài chính phải kiểm toán:
Tiếp nhận báo cáo tài chính đính kèm Báo cáo kiểm toán qua mạng:
- Người nộp thuế là đối tượng bắt buộc phải kiểm toán báo cáo tài chính, khi nộp hồ sơ khai quyết toán thuế TNDN thì được gửi bản scan Báo cáo kiểm toán qua mạng (scan báo cáo tài chính sau đó copy sang file word để gửi phụ lục đính kèm, dung lượng không quá 5MB).
- Trường hợp quá thời hạn nộp hồ sơ khai thuế theo quy định, người nộp thuế mới nộp hồ sơ khai thuế thì bị xử phạt theo quy định tại Nghị định 125/2020/NĐ-CP ngày 19/10/2020 của Chính phủ về hành vi vi phạm thời hạn nộp hồ sơ khai thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];