Toàn văn Công văn 1235/CT-CS Cục thuế hướng dẫn về tiền sử dụng đất mới nhất?
Vừa qua ngày 02/03/2026, Cục thuế ban hành Công văn 1235/CT-CS năm 2026 về việc tiền sử dụng đất.
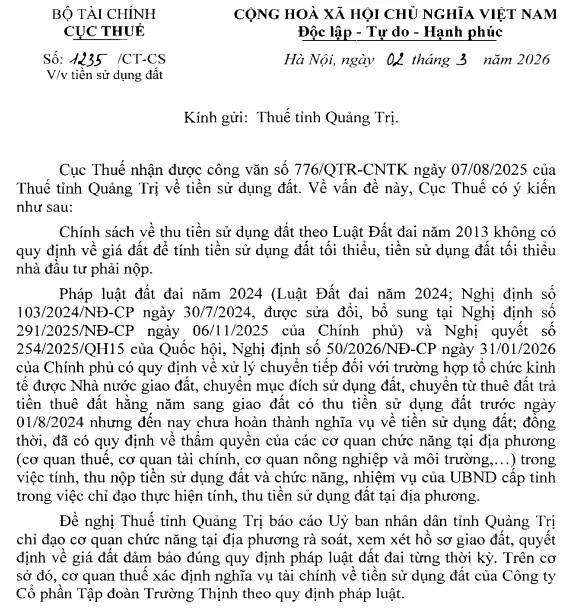
>>> TẢI VỀ Công văn 1235/CT-CS năm 2026 về việc tiền sử dụng đất
Theo đó tại Công văn 1235/CT-CS năm 2026 nêu rõ:
Cục Thuế nhận được Công văn 776/QTR-CNTK năm 2025 của Thuế tỉnh Quảng Trị về tiền sử dụng đất. Về vấn đề này, Cục Thuế có ý kiến như sau:
- Chính sách về thu tiền sử dụng đất theo Luật Đất đai 2013 không có quy định về giá đất để tính tiền sử dụng đất tối thiểu, tiền sử dụng đất tối thiểu nhà đầu tư phải nộp.
- Pháp luật đất đai năm 2024 (Luật Đất đai 2024; Nghị định 103/2024/NĐ-CP được sửa đổi, bổ sung tại Nghị định 291/2025/NĐ-CP) và Nghị quyết 254/2025/QH15 của Quốc hội, Nghị định 50/2026/NĐ-CP của Chính phủ có quy định về xử lý chuyển tiếp đối với trường hợp tổ chức kinh tế được Nhà nước giao đất, chuyển mục đích sử dụng đất, chuyển từ thuê đất trả tiền thuê đất hằng năm sang giao đất có thu tiền sử dụng đất trước ngày 01/8/2024 nhưng đến nay chưa hoàn thành nghĩa vụ về tiền sử dụng đất; đồng thời, đã có quy định về thẩm quyền của các cơ quan chức năng tại địa phương (cơ quan thuế, cơ quan tài chính, cơ quan nông nghiệp và môi trường,...) trong việc tính, thu nộp tiền sử dụng đất và chức năng, nhiệm vụ của UBND cấp tỉnh trong việc chỉ đạo thực hiện tỉnh, thu tiền sử dụng đất tại địa phương.
Đề nghị Thuế tỉnh Quảng Trị báo cáo Uỷ ban nhân dân tỉnh Quảng Trị chỉ đạo cơ quan chức năng tại địa phương rà soát, xem xét hồ sơ giao đất, quyết định về giá đất đảm bảo đúng quy định pháp luật đất đai từng thời kỳ. Trên cơ sở đó, cơ quan thuế xác định nghĩa vụ tài chính về tiền sử dụng đất của Công ty Cổ phần Tập đoàn Trường Thịnh theo quy định pháp luật.
>>> Xem chi tiết tại Công văn 1235/CT-CS năm 2026 về việc tiền sử dụng đất ban hành ngày 02/03/2026.
Toàn văn Công văn 1235/CT-CS Cục thuế hướng dẫn về tiền sử dụng đất mới nhất? (Hình từ Internet)
Giá đất tính tiền sử dụng đất 2026 theo Nghị định 50/2026/NĐ-CP như thế nào?
Căn cứ khoản 1 Điều 13 Nghị định 50/2026/NĐ-CP sửa đổi, bổ sung Điều 5 Nghị định 103/2024/NĐ-CP về giá đất tính tiền sử dụng đất như sau:
(1) Giá đất tính tiền sử dụng đất được tính theo giá đất trong Bảng giá đất, hệ số điều chỉnh giá đất theo quy định tại Điều 7, Điều 8 Nghị quyết 254/2025/QH15, quy định của Chính phủ về giá đất và hướng dẫn tại Nghị định của Chính phủ quy định chi tiết và hướng dẫn một số điều của Nghị quyết số 254/2025/QH15 của Quốc hội quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai, trừ trường hợp quy định tại mục (2) và (3).
(2) Giá đất tính tiền sử dụng đất là giá đất cụ thể theo quy định của Luật Đất đai 2024, quy định của Chính phủ về giá đất được áp dụng để tính tiền sử dụng đất đối với trường hợp giao đất để thực hiện dự án đầu tư lấn biển hoặc dự án đầu tư có hạng mục lấn biển và các trường hợp không áp dụng được bảng giá đất.
(3) Giá đất tính tiền sử dụng đất là giá trúng đấu giá áp dụng trong trường hợp đấu giá quyền sử dụng đất.
(4) Giá đất tính tiền sử dụng đất quy định tại các mục (1), (2), (3) được xác định theo đơn vị đồng/mét vuông (đồng/m2).
Quy định mới cách tính tiền sử dụng đất khi Nhà nước giao đất có thu tiền sử dụng đất như thế nào?
Căn cứ khoản 2 Điều 13 Nghị định 50/2026/NĐ-CP quy định sửa đổi, bổ sung khoản 1 Điều 6 Nghị định 103/2024/NĐ-CP về cách tính tiền sử dụng đất khi Nhà nước giao đất có thu tiền sử dụng đất, cụ thể như sau:
Tiền sử dụng đất khi Nhà nước giao đất có thu tiền sử dụng đất được tính như sau:
(1) Trường hợp tại Phiếu chuyển thông tin của Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông hoặc cơ quan ký hợp đồng BT (trong trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT) hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập Phiếu chuyển thông tin chuyển cho cơ quan thuế không có chi phí xây dựng hạ tầng:
Tiền sử dụng đất | = | Diện tích đất tính tiền sử dụng đất | x | Giá đất tính tiền sử dụng đất |
Trong đó:
- Diện tích đất tính tiền sử dụng đất được xác định theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP.
- Giá đất tính tiền sử dụng đất được xác định theo quy định tại Điều 5 Nghị định 103/2024/NĐ-CP (sửa đổi bởi Nghị định 50/2026/NĐ-CP).
- Thời điểm tính tiền sử dụng đất được thực hiện theo quy định tại khoản 3 Điều 155 Luật Đất đai 2024. Riêng trường hợp giao đất ở tái định cư thì thời điểm xác định giá đất và tính tiền sử dụng đất là thời điểm cơ quan, người có thẩm quyền quyết định phê duyệt phương án bồi thường, hỗ trợ, tái định cư theo quy định tại khoản 3 Điều 111 Luật Đất đai 2024.
(2) Trường hợp tại Phiếu chuyển thông tin của Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông hoặc cơ quan ký hợp đồng BT (trong trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT) hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập Phiếu chuyển thông tin chuyển cho cơ quan thuế có chi phí xây dựng hạ tầng:

Trong đó:
- Diện tích đất tính tiền sử dụng đất được xác định theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP.
- Giá đất tính tiền sử dụng đất được xác định theo quy định tại Điều 5 Nghị định 103/2024/NĐ-CP (sửa đổi bởi Nghị định 50/2026/NĐ-CP).
- Thời điểm tính tiền sử dụng đất được thực hiện theo quy định tại khoản 3 Điều 155 Luật Đất đai 2024. Riêng trường hợp giao đất ở tái định cư thì thời điểm xác định giá đất và tính tiền sử dụng đất là thời điểm cấp có thẩm quyền quyết định phê duyệt phương án bồi thường, hỗ trợ, tái định cư theo quy định tại khoản 3 Điều 111 Luật Đất đai 2024.
- Chi phí xây dựng hạ tầng tính trên 01 m2 đất được ghi trong Phiếu chuyển thông tin do Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông hoặc cơ quan ký hợp đồng BT (trong trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT) hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập Phiếu chuyển thông tin chuyển cho cơ quan thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];