Công văn 1735/CT-CS năm 2026 Cục Thuế hướng dẫn về thuế sử dụng đất phi nông nghiệp mới nhất?
Vừa qua ngày 25/03/2026, Cục Thuế ban hành Công văn 1735/CT-CS năm 2026 về việc thuế sử dụng đất phi nông nghiệp
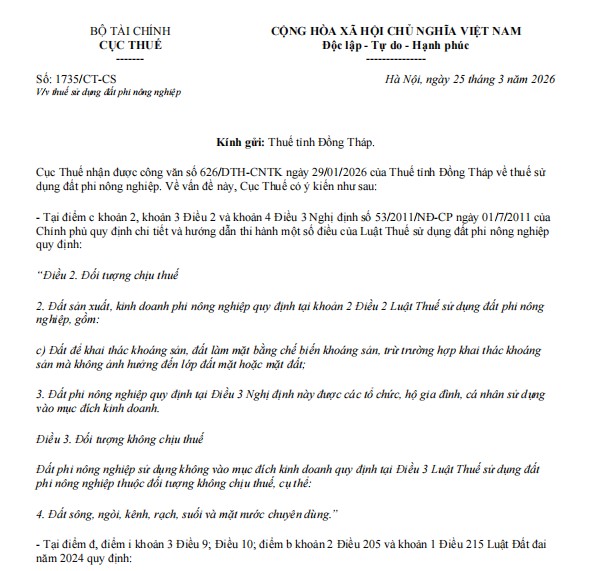
>>> Tải về Công văn 1735/CT-CS năm 2026 Cục Thuế hướng dẫn về thuế sử dụng đất phi nông nghiệp
Tại Công văn nêu rõ:
Cục Thuế nhận được Công văn 626/DTH-CNTK ngày 29/01/2026 của Thuế tỉnh Đồng Tháp về thuế sử dụng đất phi nông nghiệp. Về vấn đề này, Cục Thuế có ý kiến như sau:
- Tại điểm c khoản 2, khoản 3 Điều 2 và khoản 4 Điều 3 Nghị định 53/2011/NĐ-CP ngày 01/7/2011 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế sử dụng đất phi nông nghiệp quy định:
“Điều 2. Đối tượng chịu thuế
2. Đất sản xuất, kinh doanh phi nông nghiệp quy định tại khoản 2 Điều 2 Luật Thuế sử dụng đất phi nông nghiệp, gồm:
c) Đất để khai thác khoáng sản, đất làm mặt bằng chế biến khoáng sản, trừ trường hợp khai thác khoáng sản mà không ảnh hưởng đến lớp đất mặt hoặc mặt đất;
3. Đất phi nông nghiệp quy định tại Điều 3 Nghị định này được các tổ chức, hộ gia đình, cá nhân sử dụng vào mục đích kinh doanh.
Điều 3. Đối tượng không chịu thuế
Đất phi nông nghiệp sử dụng không vào mục đích kinh doanh quy định tại Điều 3 Luật Thuế sử dụng đất phi nông nghiệp thuộc đối tượng không chịu thuế, cụ thể:
4. Đất sông, ngòi, kênh, rạch, suối và mặt nước chuyên dùng.”
- Tại điểm đ, điểm i khoản 3 Điều 9; Điều 10; điểm b khoản 2 Điều 205 và khoản 1 Điều 215 Luật Đất đai năm 2024 quy định:
“Điều 9. Phân loại đất
3. Nhóm đất phi nông nghiệp bao gồm các loại đất sau đây:
đ) Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp. cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp: đất sử dụng cho hoạt động khoáng sản;
i) Đất có mặt nước chuyên dùng;
Điều 10. Xác định loại đất
1. Việc xác định loại đất dựa trên một trong các căn cứ sau đây:
a) Giấy chứng nhận quyền sử dụng đất; Giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất ở; Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất; Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất;
b) Giấy tờ về quyền sử dụng đất quy định tại Điều 137 của Luật này đối với trường hợp chưa được cấp giấy chứng nhận quy định tại điểm a khoản này;
c) Quyết định giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất của cơ quan nhà nước có thẩm quyền đối với trường hợp chưa được cấp giấy chứng nhận quy định tại điểm a khoản này.
2. Đối với trường hợp không có giấy tờ quy định tại khoản 1 Điều này và trường hợp loại đất xác định trên giấy tờ đã cấp khác với phân loại đất theo quy định của Luật này hoặc khác với hiện trạng sử dụng đất thì việc xác định loại đất thực hiện theo quy định của Chính phủ.
Điều 205. Đất sử dụng cho hoạt động khoáng sản
2. Việc sử dụng đất cho hoạt động khoáng sản thực hiện theo các quy định sau đây:
b) Có quyết định cho thuê đất của cơ quan nhà nước có thẩm quyền để khai thác khoáng sản hoặc sử dụng cho các công trình phụ trợ phục vụ hoạt động khai thác, chế biến khoáng sản. Trường hợp khai thác khoáng sản mà không sử dụng lớp đất mặt, không ảnh hưởng đến việc sử dụng mặt đất thì không phải thuê đất;
Điều 215. Đất có mặt nước chuyên dùng và đất sông, ngòi, kênh, rạch, suối
1. Đất có mặt nước chuyên dùng là đất có mặt nước của các đối tượng thủy văn dạng ao, hồ, đầm, phá đã được xác định mục đích sử dụng mà không phải mục đích nuôi trồng thủy sản.''
Đề nghị Thuế tỉnh Đồng Tháp căn cứ quy định pháp luật nêu trên, rà soát hồ sơ cụ thể của các dự án (các giấy tờ về đất đai) và phối hợp với các cơ quan chức năng tại địa phương để xác định loại đất làm căn cứ xác định đối tượng chịu thuế sử dụng đất phi nông nghiệp, từ đó xác định nghĩa vụ thuế sử dụng đất phi nông nghiệp của các dự án theo đúng quy định pháp luật.
>>> Xem chi tiết tại Công văn 1735/CT-CS năm 2026 Cục Thuế hướng dẫn về thuế sử dụng đất phi nông nghiệp
Công văn 1735/CT-CS năm 2026 Cục Thuế hướng dẫn về thuế sử dụng đất phi nông nghiệp mới nhất? (Hình từ Internet)
Các trường hợp nào được giảm thuế sử dụng đất phi nông nghiệp năm 2026?
Căn cứ theo quy định tại Điều 11 Thông tư 153/2011/TT-BTC quy định về giảm thuế như sau:
Điều 11. Giảm thuế
Giảm 50% số thuế phải nộp trong các trường hợp sau:
1. Đất của dự án đầu tư thuộc lĩnh vực ưu đãi đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh.
Danh mục lĩnh vực khuyến khích đầu tư (ưu đãi đầu tư), lĩnh vực đặc biệt khuyến khích đầu tư ( đặc biệt ưu đãi đầu tư), địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thực hiện theo quy định của pháp luật về đầu tư.
Số lao động là thương binh, bệnh binh phải là lao động thường xuyên bình quân năm theo quy định tại Thông tư số 40/2009/TT-LĐTBXH ngày 03/12/2009 của Bộ Lao động - Thương binh và xã hội và các văn bản sửa đổi bổ sung.
2. Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn.
3. Đất ở trong hạn mức của thương binh hạng 3/4, 4/4; người hưởng chính sách như thương binh hạng 3/4, 4/4; bệnh binh hạng 2/3, 3/3; con của liệt sỹ không được hưởng trợ cấp hàng tháng.
4. Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Trường hợp này, người nộp thuế phải c xc nhận của UBND cấp xã nơi có đất bị thiệt hại.
Như vậy, trường hợp sau đây được giảm 50% thuế sử dụng đất phi nông nghiệp phải nộp bao gồm:
(1) Đất của dự án đầu tư thuộc lĩnh vực ưu đãi đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh.
(2) Đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn.
(3) Đất ở trong hạn mức của thương binh hạng 3/4, 4/4; người hưởng chính sách như thương binh hạng 3/4, 4/4; bệnh binh hạng 2/3, 3/3; con của liệt sỹ không được hưởng trợ cấp hàng tháng.
(4) Người nộp thuế gặp khó khăn do sự kiện bất khả kháng nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
Trường hợp này, người nộp thuế phải có xác nhận của Ủy ban nhân dân cấp xã nơi có đất bị thiệt hại.
Thời hạn nộp thuế sử dụng đất phi nông nghiệp là khi nào?
Căn cứ theo khoản 1 Điều 18 Nghị định 126/2020/NĐ-CP quy định về thời hạn nộp thuế sử dụng đất phi nông nghiệp được quy định như sau:
- Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31/10.
- Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31/3 năm dương lịch tiếp theo năm tính thuế.
- Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];