Tổng hợp 02 Biểu mẫu Thông tư 21 2026 TT BTС sửa đổi Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126/2020?
Bộ trưởng Bộ Tài chính vừa ban hành Thông tư 21/2026/TT-BTС sửa đổi Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126/2020NĐ-CP.
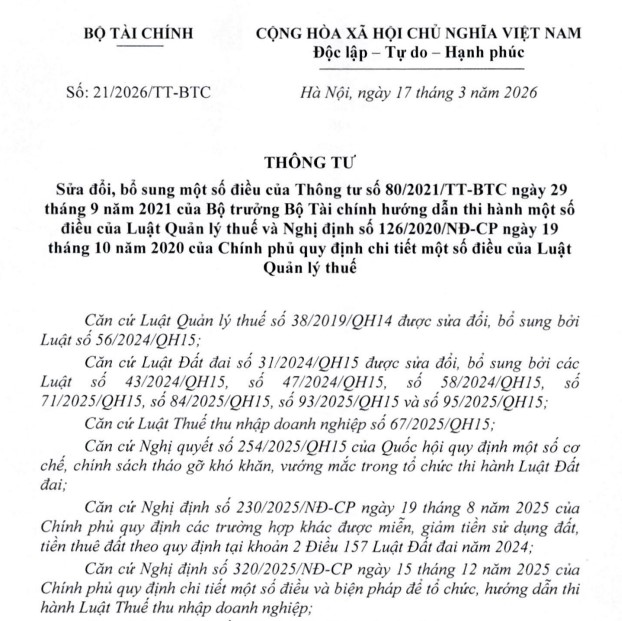
>>> Tải về Thông tư 21 2026 TT BTС sửa đổi Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126 2020
Thông tư 21/2026/TT-BTС có hiệu lực thi hành kể từ ngày 17 tháng 3 năm 2026.
Biểu mẫu Thông tư 21/2026/TT-BTC tại phụ lục bao gồm các biểu mẫu sau:
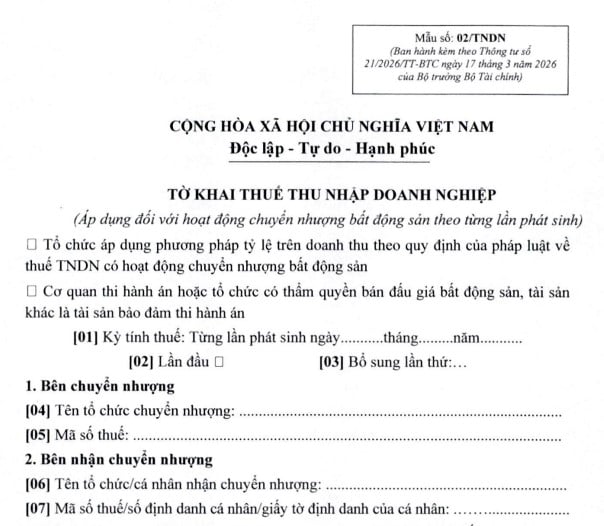
[1] Mẫu số 02/TNDN ban hành kèm theo Thông tư 21/2026/TT-BTC thay thế Mẫu số 02/TNDN ban hành kèm theo Thông tư 80/2021/TT-BTC - Tờ khai thuế thu nhập doanh nghiệp áp dụng đối với hoạt động chuyển nhượng bất động sản theo từng lần phát sinh.
[2] Mẫu số 05/TNDN ban hành kèm theo Thông tư 21/2026/TT-BTC thay thế Mẫu số 05/TNDN ban hành kèm theo Thông tư 80/2021/TT-BTC - Tờ khai thuế thu nhập doanh nghiệp áp dụng đối với hoạt động chuyển nhượng vốn của doanh nghiệp nước ngoài.
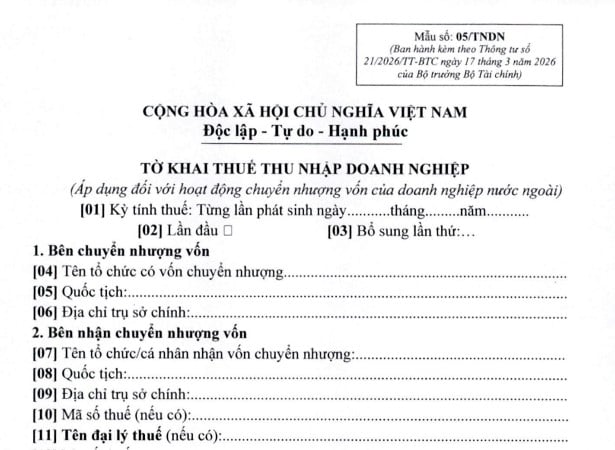
>>> Tải về Trọn bộ 02 Biểu mẫu Thông tư 21/2026/TT-BTС sửa đổi Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126/2020
Tổng hợp 02 Biểu mẫu Thông tư 21/2026/TT-BTС sửa đổi Thông tư hướng dẫn Luật Quản lý thuế và Nghị định 126/2020? (Hình từ Internet)
Chính phủ quy định việc áp dụng ưu đãi thuế TNDN đối với các trường hợp nào theo quy định hiện nay?
Căn cứ khoản 4 Điều 12 Luật Thuế thu nhập doanh nghiệp 2025 quy định như sau:
Điều 12. Nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp
[...]
4. Chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
a) Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
b) Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
c) Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.
5. Doanh nghiệp thành lập hoặc doanh nghiệp có dự án đầu tư từ việc sáp nhập, họp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp có trách nhiệm thực hiện nghĩa vụ nộp thuế thu nhập doanh nghiệp (kể cả tiền phạt nếu có), đồng thời được kế thừa các ưu đãi thuế thu nhập doanh nghiệp (kể cả các khoản lỗ chưa được kết chuyển) của doanh nghiệp hoặc dự án đầu tư trước khi sáp nhập, hợp nhất, chia, tách, chuyển đổi nếu tiếp tục đáp ứng các điều kiện ưu đãi thuế thu nhập doanh nghiệp, điều kiện chuyển lỗ theo quy định của pháp luật.
Theo đó, chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
- Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
- Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
- Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.
Người nộp thuế TNDN bao gồm những ai?
Căn cứ Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 quy định về người nộp thuế thu nhập doanh nghiệp như sau:
(1) Người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định của Luật này (sau đây gọi là doanh nghiệp), bao gồm:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam;
- Doanh nghiệp được thành lập theo quy định của pháp luật nước ngoài (sau đây gọi là doanh nghiệp nước ngoài) có cơ sở thường trú hoặc không có cơ sở thường trú tại Việt Nam;
- Hợp tác xã, liên hiệp hợp tác xã được thành lập theo quy định của Luật Hợp tác xã 2023;
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam;
- Tổ chức khác có hoạt động sản xuất, kinh doanh có thu nhập.
(2) Doanh nghiệp có thu nhập chịu thuế quy định tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 phải nộp thuế thu nhập doanh nghiệp như sau:
- Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam và thu nhập chịu thuế phát sinh ngoài Việt Nam liên quan đến hoạt động của cơ sở thường trú đó;
- Doanh nghiệp nước ngoài có cơ sở thường trú tại Việt Nam nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam mà khoản thu nhập này không liên quan đến hoạt động của cơ sở thường trú;
- Doanh nghiệp nước ngoài không có cơ sở thường trú tại Việt Nam, bao gồm cả các doanh nghiệp kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số, nộp thuế đối với thu nhập chịu thuế phát sinh tại Việt Nam.
(3) Cơ sở thường trú của doanh nghiệp nước ngoài là cơ sở sản xuất, kinh doanh mà thông qua cơ sở này, doanh nghiệp nước ngoài tiến hành một phần hoặc toàn bộ hoạt động sản xuất, kinh doanh tại Việt Nam, bao gồm:
- Chi nhánh, văn phòng điều hành, nhà máy, công xưởng, phương tiện vận tải, mỏ dầu, mỏ khí, mỏ hoặc địa điểm khai thác tài nguyên thiên nhiên khác tại Việt Nam;
- Địa điểm xây dựng, công trình xây dựng, lắp đặt, lắp ráp;
- Cơ sở cung cấp dịch vụ, bao gồm cả dịch vụ tư vấn thông qua người làm công hoặc tổ chức, cá nhân khác;
- Đại lý cho doanh nghiệp nước ngoài;
- Đại diện tại Việt Nam trong trường hợp là đại diện có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài hoặc đại diện không có thẩm quyền ký kết hợp đồng đứng tên doanh nghiệp nước ngoài nhưng thường xuyên thực hiện việc giao hàng hóa hoặc cung ứng dịch vụ tại Việt Nam;
- Nền tảng thương mại điện tử, nền tảng số mà thông qua đó doanh nghiệp nước ngoài tiến hành cung cấp hàng hóa, dịch vụ tại Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];