Văn bản hợp nhất 07/VBHN-BTC hợp nhất các Nghị định về tiền sử dụng đất và tiền thuê đất?
Vừa qua Bộ Tài chính ban hành Văn bản hợp nhất 07/VBHN-BTC ngày 16/4/2026 quy định về tiền sử dụng đất, tiền thuê đất.
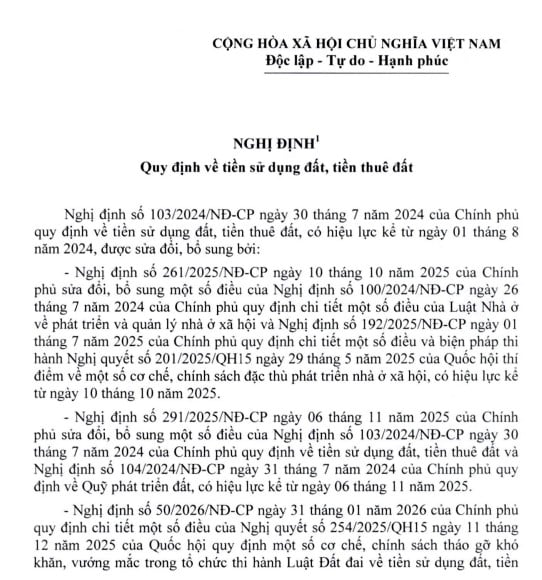
Văn bản hợp nhất 07/VBHN-BTC năm 2026 đã hợp nhất Nghị định 103/2024/NĐ-CP quy định về tiền sử dụng đất, tiền thuê đất, có hiệu lực kể từ ngày 01/8/2024, được sửa đổi, bổ sung bởi:
- Nghị định 261/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 100/2024/NĐ-CP, có hiệu lực kể từ ngày 10/10/2025.
- Nghị định 291/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 103/2024/NĐ-CP, có hiệu lực kể từ ngày 06/11/2025.
- Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất, có hiệu lực kể từ ngày 31/01/2026.
Đối tượng áp dụng của Văn bản hợp nhất cụ thể:
[1] Cơ quan nhà nước thực hiện việc quản lý, tính, thu tiền sử dụng đất, tiền thuê đất.
[2] Người sử dụng đất theo quy định tại Điều 4 Luật Đất đai 2024 được Nhà nước giao đất, cho thuê đất, cho phép chuyển mục đích sử dụng đất, gia hạn sử dụng đất, điều chỉnh thời hạn sử dụng đất, điều chỉnh quyết định giao đất, cho thuê đất, điều chỉnh quy hoạch chi tiết, cho phép chuyển hình thức sử dụng đất, công nhận quyền sử dụng đất mà thuộc trường hợp phải nộp tiền sử dụng đất, tiền thuê đất.
[3] Các đối tượng khác liên quan đến việc tính, thu, nộp, quản lý tiền sử dụng đất, tiền thuê đất.
Văn bản hợp nhất 07/VBHN-BTC hợp nhất các Nghị định về tiền sử dụng đất và tiền thuê đất? (Hình từ Internet)
Căn cứ tính tiền sử dụng đất quy định tại Nghị quyết 254/2025/QH15 theo Nghị định 50 2026 như thế nào?
Căn cứ tại Điều 3 Nghị định 50/2026/NĐ-CP về căn cứ tính tiền sử dụng đất quy định tại khoản 1 Điều 5 Nghị quyết 254/2025/QH15 như sau:
[1] Diện tích đất tính tiền sử dụng đất theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
[2] Giá đất tính tiền sử dụng đất là giá đất được xác định theo quy định tại Điều 7 và Điều 8 Nghị quyết 254/2025/QH15, quy định của Chính phủ về giá đất và quy định tại khoản 1 Điều 13 Nghị định 50/2026/NĐ-CP.
[3] Chính sách miễn, giảm tiền sử dụng đất theo quy định tại các Điều 17, 18 và 19 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại các khoản 5, 6, 7 và điểm b khoản 22 Điều 1 Nghị định 291/2025/NĐ-CP).
[4] Chi phí xây dựng hạ tầng:
- Chi phí xây dựng hạ tầng được xác định theo quy định của pháp luật về xây dựng.
- Cơ quan có chức năng quản lý về xây dựng xác định chi phí xây dựng hạ tầng tính trên 1m2 đất thuộc phạm vi dự án (nếu có) và chuyển cho Văn phòng đăng ký đất đai hoặc bộ phận một cửa liên thông hoặc cơ quan ký hợp đồng BT (trong trường hợp giao đất, cho thuê đất để thanh toán hợp đồng BT) hoặc cơ quan, người có thẩm quyền được giao nhiệm vụ lập Phiếu chuyển thông tin để ghi trong Phiếu chuyển thông tin chuyển cho cơ quan thuế.
- Trường hợp giá đất tính tiền sử dụng đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền sử dụng đất không bao gồm chi phí xây dựng hạ tầng của dự án.
[5] Tỷ lệ tính thu tiền sử dụng đất là 100%, trừ các trường hợp được quy định cụ thể tại điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15, khoản 4 Điều 6, các Điều 9, 10, 11 và 12 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại các điểm d, đ và e khoản 22 Điều 1 Nghị định 291/2025/NĐ-CP).
Các trường hợp nào giao đất không thu tiền sử dụng đất năm 2026?
Theo khoản 34 Điều 3 Luật Đất đai 2024 có giải thích rõ Nhà nước giao quyền sử dụng đất (sau đây gọi là Nhà nước giao đất) là việc cơ quan nhà nước có thẩm quyền ban hành quyết định giao đất cho đối tượng có nhu cầu sử dụng đất. Theo khoản 7 Điều 13 Luật Đất đai 2024 có nêu rõ có hai trường hợp Nhà nước giao đất đó là:
+ Giao đất không thu tiền sử dụng đất
+ Giao đất có thu tiền sử dụng đất.
Trong đó, giao đất không thu tiền sử dụng đất là trường hợp giao đất mà người sử dụng đất không phải nộp tiền sử dụng đất cho Nhà nước khi thuộc một trong những trường hợp do pháp luật quy định hoặc người sử dụng đất được miễn tiền sử dụng đất.
Các trường hợp giao đất không thu tiền sử dụng đất được nêu rõ tại Điều 118 Luật Đất đai 2024 như sau:
[1] Cá nhân trực tiếp sản xuất nông nghiệp được giao đất nông nghiệp trong hạn mức quy định tại Điều 176 Luật Đất đai 2024.
[2] Đất xây dựng trụ sở cơ quan Đảng Cộng sản Việt Nam, cơ quan nhà nước, Mặt trận Tổ quốc Việt Nam, tổ chức chính trị - xã hội; tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội - nghề nghiệp, tổ chức xã hội, tổ chức khác được thành lập theo quy định của pháp luật và được Nhà nước giao nhiệm vụ, hỗ trợ kinh phí hoạt động thường xuyên; đất quốc phòng, an ninh; đất sử dụng vào mục đích công cộng không nhằm mục đích kinh doanh; đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng, đất cơ sở lưu giữ tro cốt không thuộc trường hợp quy định tại khoản 2 Điều 119 Luật Đất đai 2024; đất tín ngưỡng để bồi thường cho trường hợp Nhà nước thu hồi đất tín ngưỡng.
[3] Người sử dụng đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất.
[4] Đơn vị sự nghiệp công lập sử dụng đất xây dựng công trình sự nghiệp.
[5] Cộng đồng dân cư sử dụng đất nông nghiệp; tổ chức tôn giáo, tổ chức tôn giáo trực thuộc sử dụng đất quy định tại khoản 2 Điều 213 Luật Đất đai 2024.
[6] Cơ quan, tổ chức sử dụng đất để thực hiện dự án đầu tư xây dựng nhà ở công vụ theo quy định của pháp luật về nhà ở.
[7] Đồng bào dân tộc thiểu số không phải là cá nhân trực tiếp sản xuất nông nghiệp nhưng thuộc đối tượng giao đất không thu tiền sử dụng đất theo chính sách quy định tại Điều 16 Luật Đất đai 2024.
[8] Tổ chức sử dụng đất để xây dựng nhà ở phục vụ tái định cư theo dự án của Nhà nước.
[9] Việc giao đất quy định tại Điều này được thực hiện theo quy định tại Điều 124 Luật Đất đai 2024.
* Lưu ý: Thẩm quyền quyết định giao đất không thu tiền sử dụng đất của Ủy ban nhân dân cấp tỉnh do Chủ tịch Ủy ban nhân dân cấp xã thực hiện theo quy định tại điểm a khoản 3 Điều 10 Nghị định 151/2025/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];