Lên thổ cư 2026 tốn bao nhiêu tiền?
Việc lên thổ cư năm 2026 (chuyển mục đích sử dụng đất sang đất ở) là mối quan tâm của nhiều người dân khi có nhu cầu xây dựng, mua bán hoặc chuyển nhượng đất ở. Tuy nhiên, chi phí chuyển mục đích sử dụng đất sang đất thổ cư không cố định mà phụ thuộc vào nhiều yếu tố như loại đất, diện tích, vị trí thửa đất và bảng giá đất do địa phương ban hành. Vì vậy, việc tìm hiểu rõ lên thổ cư 2026 tốn bao nhiêu tiền sẽ giúp người sử dụng đất chủ động tính toán chi phí và thực hiện thủ tục đúng quy định.
Khi lên thổ cư 2026, người sử dụng đất phải nộp các khoản tiền sau đây:
(1) Tiền sử dụng đất
(2) Lệ phí trước bạ
(3) Phí thẩm định hồ sơ
(4) Lệ phí cấp Giấy chứng nhận
Cụ thể như sau:
(1) Tiền sử dụng đất
Căn cứ Điều 8 Nghị định 103/2024/NĐ-CP quy định tính tiền sử dụng đất khi chuyển mục đích sử dụng đất đối với hộ gia đình, cá nhân như sau:
* Hộ gia đình, cá nhân khi được cơ quan nhà nước có thẩm quyền ban hành quyết định cho phép chuyển mục đích sử dụng sang đất ở thì tiền sử dụng đất tính như sau:
Tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở | = | Tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất | - | Tiền sử dụng đất, tiền thuê đất của các loại đất trước khi chuyển mục đích sử dụng đất (nếu có) |
Trong đó:
- Tiền sử dụng đất của loại đất sau khi chuyển tính như sau:
Tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất | = | Diện tích đất tính tiền sử dụng đất sau khi chuyển mục đích theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP | x | Giá đất tính tiền sử dụng đất theo quy định tại khoản 1 Điều 5 Nghị định 103/2024/NĐ-CP |
- Tiền sử dụng đất, tiền thuê đất của các loại đất trước khi chuyển mục đích sử dụng đất (sau đây gọi là tiền đất trước khi chuyển mục đích sử dụng đất) được tính theo quy định tại khoản 2, khoản 3 Điều 8 Nghị định 103/2024/NĐ-CP.
- Trường hợp tiền sử dụng đất của loại đất sau khi chuyển mục đích sử dụng đất nhỏ hơn hoặc bằng tiền đất trước khi chuyển mục đích sử dụng đất thì tiền sử dụng đất khi chuyển mục đích sử dụng đất bằng không (=0).
* Tiền đất trước khi chuyển mục đích sử dụng đất được tính như sau:
- Đối với đất trước khi chuyển mục đích là đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao đất không thu tiền sử dụng đất hoặc là đất nông nghiệp có nguồn gốc nhận chuyển nhượng hợp pháp của hộ gia đình, cá nhân khác đã được Nhà nước giao đất không thu tiền sử dụng đất thì tiền đất trước khi chuyển mục đích sử dụng đất được tính bằng (=) diện tích đất nhân (x) với giá đất của loại đất nông nghiệp tương ứng trong Bảng giá đất.
- Đối với đất trước khi chuyển mục đích là đất nông nghiệp được Nhà nước cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê thì tiền đất trước khi chuyển mục đích sử dụng đất được tính như sau:
Tiền đất trước khi chuyển mục đích sử dụng đất | = | [Diện tích đất có thu tiền thuê đất nhân (x) giá đất tương ứng với thời hạn cho thuê đất của đất trước khi chuyển mục đích] / Thời hạn cho thuê đất của đất trước khi chuyển mục đích | x | Thời hạn sử dụng đất còn lại |
Trong đó:
+ Giá đất tương ứng với thời hạn cho thuê đất của đất trước khi chuyển mục đích là giá đất tại Bảng giá đất để tính tiền thuê đất trả tiền một lần cho cả thời gian thuê.
+ Thời hạn sử dụng đất còn lại được xác định bằng (=) thời hạn giao đất, thuê đất trước khi chuyển mục đích sử dụng đất trừ (-) thời gian đã sử dụng đất trước khi chuyển mục đích.
Trường hợp thời gian sử dụng đất còn lại được xác định theo công thức quy định tại điểm này không tròn năm thì tính theo tháng; thời gian không tròn tháng thì thời gian không tròn tháng từ 15 ngày trở lên được tính tròn 01 tháng, dưới 15 ngày thì không tính tiền sử dụng đất đối với số ngày này.
- Đối với đất trước khi chuyển mục đích là đất nông nghiệp được Nhà nước cho thuê đất theo hình thức trả tiền thuê đất hằng năm thì tiền đất trước khi chuyển mục đích sử dụng đất bằng không (= 0).
* Đối với đất trước khi chuyển mục đích là đất phi nông nghiệp không phải là đất ở thì tiền đất trước khi chuyển mục đích sử dụng đất được tính như sau:
- Đất trước khi chuyển mục đích là đất phi nông nghiệp được Nhà nước công nhận quyền sử dụng đất cho hộ gia đình, cá nhân có thời hạn sử dụng ổn định lâu dài theo quy định của pháp luật về đất đai thì tiền đất trước khi chuyển mục đích sử dụng đất được tính bằng tiền thuê đất trả một lần cho cả thời gian thuê của đất sản xuất, kinh doanh phi nông nghiệp tương ứng trong Bảng giá đất của thời hạn 70 năm tại thời điểm được cơ quan nhà nước có thẩm quyền ban hành quyết định cho phép chuyển mục đích sử dụng đất.
- Đất trước khi chuyển mục đích là đất thuê trả tiền thuê đất hằng năm thì tiền đất trước khi chuyển mục đích sử dụng đất được tính bằng không (=0).
Trường hợp người sử dụng đất đã trả trước tiền thuê đất cho một số năm theo quy định của pháp luật về đất đai năm 1993 hoặc đã ứng trước tiền bồi thường, giải phóng mặt bằng và được cơ quan nhà nước cho phép khấu trừ vào tiền thuê đất phải nộp hằng năm bằng cách quy đổi ra số năm tháng hoàn thành nghĩa vụ tài chính nhưng chưa sử dụng hết (chưa trừ hết) tính đến thời điểm chuyển mục đích thì số năm tháng đã trả (hoàn thành) tiền thuê đất nhưng chưa sử dụng hết này được quy đổi ra số tiền theo đơn giá thuê đất trả tiền thuê đất hằng năm tại thời điểm chuyển mục đích để xác định tiền đất trước khi chuyển mục đích được trừ vào tiền sử dụng đất.
- Đất trước khi chuyển mục đích là đất phi nông nghiệp theo hình thức được Nhà nước giao đất có thu tiền sử dụng đất có thời hạn hoặc được Nhà nước cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê thì tiền đất trước khi chuyển mục đích sử dụng đất được tính như sau:
Tiền đất trước khi chuyển mục đích sử dụng đất | = | [Diện tích đất nhân (x) giá đất tương ứng với thời hạn giao đất, cho thuê đất của đất trước khi chuyển mục đích] / Thời hạn giao đất, cho thuê đất của đất trước khi chuyển mục đích | x | Thời hạn sử dụng đất còn lại |
Trong đó:
- Giá đất tương ứng với thời hạn giao đất, cho thuê đất của đất trước khi chuyển mục đích là giá đất tại Bảng giá đất để tính tiền thuê đất trả tiền một lần cho cả thời gian thuê.
- Thời hạn sử dụng đất còn lại được xác định bằng (=) thời hạn giao đất, cho thuê đất trước khi chuyển mục đích sử dụng đất trừ (-) thời gian đã sử dụng đất trước khi chuyển mục đích.
Trường hợp thời gian sử dụng đất còn lại được xác định theo công thức quy định tại điểm này không tròn năm thì tính theo tháng; thời gian không tròn tháng thì thời gian không tròn tháng từ 15 ngày trở lên được tính tròn 01 tháng, dưới 15 ngày thì không tính tiền sử dụng đất đối với số ngày này.
* Giá đất để tính tiền đất trước khi chuyển mục đích sử dụng đất đối với trường hợp quy định tại khoản 2 và khoản 3 Điều 8 Nghị định 103/2024/NĐ-CP là giá đất quy định tại khoản 1 Điều 5 Điều 8 Nghị định 103/2024/NĐ-CP tính tại thời điểm được cơ quan nhà nước có thẩm quyền ban hành quyết định cho phép chuyển mục đích sử dụng đất.
Trên thực tế, tiền sử dụng đất khi chuyển mục đích sử dụng đất sang đất ở chiếm tỷ trọng lớn nhất trong tổng chi phí lên thổ cư năm 2026. Khoản tiền này được xác định dựa trên bảng giá đất do UBND cấp tỉnh xây dựng, trình HĐND cùng cấp quyết định (khoản 3 Điều 159 Luật Đất đai 2024), vì vậy cùng một diện tích đất nhưng nếu nằm ở các địa phương khác nhau thì số tiền phải nộp có thể chênh lệch rất lớn.
Tại các đô thị lớn như Hà Nội, TP.HCM hoặc các khu vực trung tâm, nơi giá đất ở cao và chênh lệch lớn so với giá đất nông nghiệp, chi phí chuyển lên thổ cư thường cao hơn đáng kể. Trong khi đó, tại nhiều tỉnh khu vực nông thôn, vùng ven, mức chênh lệch giá đất thấp hơn nên tổng chi phí lên thổ cư năm 2026 cũng thấp hơn cho người sử dụng đất.
(2) Lệ phí trước bạ
Khi lên thổ cư thì người sử dụng đất phải nộp lệ phí trước bạ trong trường hợp đất đó trước đây đã được cấp Sổ đỏ/hồng nhưng được miễn lệ phí trước bạ, sau đó mới chuyển sang đất ở; còn nếu là lần đầu chuyển đổi từ đất nông nghiệp lên đất ở thì không phải nộp lệ phí trước bạ nhưng phải nộp tiền sử dụng đất, lệ phí cấp giấy chứng nhận và phí thẩm định hồ sơ.
Căn cứ Điều 4 Nghị định 10/2022/NĐ-CP quy định tổ chức, cá nhân có tài sản thuộc đối tượng chịu lệ phí trước bạ quy định tại Điều 3 Nghị định 10/2022/NĐ-CP phải nộp lệ phí trước bạ khi đăng ký quyền sở hữu, quyền sử dụng với cơ quan nhà nước có thẩm quyền, trừ các trường hợp thuộc đối tượng miễn lệ phí trước bạ theo quy định tại Điều 10 Nghị định 10/2022/NĐ-CP.
Căn cứ tại khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP được sửa đổi bởi khoản 3 Điều 1 Nghị định 175/2025/NĐ-CP quy định về mức thu lệ phí trước bạ như sau:
Điều 8. Mức thu lệ phí trước bạ theo tỷ lệ (%)
1. Nhà, đất: Mức thu là 0,5%.
2. Súng săn; súng dùng để tập luyện, thi đấu thể thao: Mức thu là 2%.
3. Tàu thủy, kể cả sà lan, ca nô, tàu kéo, tàu đẩy, tàu ngầm, tàu lặn; thuyền, kể cả du thuyền; tàu bay: Mức thu là 1%.
4. Xe máy: Mức thu là 2%.Đối với xe máy nộp lệ phí trước bạ lần thứ 2 trở đi được áp dụng mức thu là 1%
[...]
Theo đó, mức thu lệ phí trước bạ đối với đất đai là 0,5%.
Theo Điều 6 Nghị định 10/2022/NĐ-CP, căn cứ tính lệ phí trước bạ là giá tính lệ phí trước bạ và mức thu lệ phí trước bạ theo tỷ lệ (%), cụ thể công thức tính như sau:
Lệ phí trước bạ = (Giá đất tại bảng giá đất x Diện tích) x 0.5%
(3) Phí thẩm định hồ sơ
Căn cứ khoản 17 Điều 13 Thông tư 10/2024/TT-BTNMT quy định khi chuyển mục đích sử dụng đất không cần phải cấp sổ đỏ mới mà chỉ cần xác nhận thay đổi trong sổ đỏ hiện tại. Cụ thể, tại phần chuyển mục đích sử dụng đất cần nêu rõ chuyển toàn bộ, một phần hay một phần diện tích thửa đất từ đất có mục đích sử dụng hiện tại thành đất muốn chuyển mục đích sử dụng.
Tuy nhiên, theo khoản 6 Điều 23 Nghị định 101/2024/NĐ-CP, các trường hợp đăng ký biến động về quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất mà trên sổ đỏ đã cấp không còn dòng trống để xác nhận thay đổi hoặc trường hợp người sử dụng đất, chủ sở hữu tài sản gắn liền với đất có nhu cầu cấp mới sổ đỏ quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất.
Phí thẩm định hồ sơ do Hội đồng nhân dân cấp tỉnh quy định, nên mức thu giữa các tỉnh/thành phố sẽ khác nhau.
Căn cứ điểm i khoản 1 Điều 5 Thông tư 85/2019/TT-BTC (được sửa đổi bởi điểm b khoản 3 Điều 1 Thông tư 106/2021/TT-BTC) quy định như sau:
- Phí thẩm định hồ sơ cấp giấy chứng nhận quyền sử dụng đất là khoản thu đối với công việc thẩm định hồ sơ, các điều kiện cần và đủ đảm bảo việc thực hiện cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản gắn liền với đất (bao gồm cấp lần đầu, cấp mới, cấp đổi, cấp lại giấy chứng nhận và chứng nhận biến động vào giấy chứng nhận đã cấp) theo quy định của pháp luật.
- Căn cứ quy mô diện tích của thửa đất, tính chất phức tạp của từng loại hồ sơ, mục đích sử dụng đất và điều kiện cụ thể của địa phương để quy định mức thu phí cho từng trường hợp.
(4) Lệ phí cấp Giấy chứng nhận
Lệ phí cấp Giấy chứng nhận của các tỉnh thành là khác nhau, thường dao động dưới 100.000 đồng/giấy/lần cấp.
>> Tham khảo lệ phí tại một số tỉnh thành:
Lệ phí cấp sổ đỏ TPHCM mới nhất?
Lệ phí cấp sổ đỏ Cà Mau 2026 là bao nhiêu?
Lệ phí cấp sổ đỏ tại Hải Phòng 2026 là bao nhiêu?
...
Bên cạnh tiền sử dụng đất, các khoản phí như phí thẩm định hồ sơ, lệ phí cấp Giấy chứng nhận cũng góp phần làm tăng tổng chi phí lên thổ cư. Tuy nhiên, các khoản phí này do Hội đồng nhân dân cấp tỉnh quy định nên mức thu giữa các địa phương là không giống nhau.
Trên thực tế, có địa phương chỉ thu phí thẩm định hồ sơ ở mức thấp, nhưng cũng có nơi thu cao hơn do diện tích thửa đất lớn, hồ sơ phức tạp hoặc yêu cầu thẩm định chặt chẽ hơn. Do đó, khi tính toán lên thổ cư 2026 tốn bao nhiêu tiền, người sử dụng đất cần lưu ý tổng hợp đầy đủ các khoản phí phát sinh tại địa phương nơi có đất.
Từ các khoản chi phí nêu trên có thể thấy, tổng số tiền phải bỏ ra để chuyển mục đích sử dụng đất sang đất thổ cư năm 2026 không chỉ phụ thuộc vào diện tích đất mà còn phụ thuộc lớn vào vị trí và loại đất ban đầu. Trong nhiều trường hợp, để tránh phát sinh chi phí lớn khi chuyển mục đích sử dụng đất, nhiều người hiện nay có xu hướng lựa chọn mua nhà, đất đã là đất ở, đặc biệt tại các khu vực vùng ven nơi giá đất và các khoản phí còn ở mức hợp lý.
>> Tham khảo một số mảnh đất thổ cư với mức giá hợp lý dưới đây:
(1) Bán đất thổ cư nở hậu đường liên ấp 2-3 , xã Thạnh Đức , Bến Lức dt 430m2 giá giảm còn 2 tỷ
(2) Chính chủ bán đất thổ cư Đức Hòa, Long An, diện tích 109m², giá chỉ 570 triệu.
(3) Bán đất xã Hiệp Hòa, Đức Hòa, full thổ cư góc 2mt đường betong, dt 708m2, giá 2,3 tỷ
...
Xem thêm tại: Mua bán Đất Mới nhất 2026
Lên thổ cư 2026 tốn bao nhiêu tiền? Toàn bộ chi phí chuyển mục đích sử dụng đất sang thổ cư 2026? (Hình từ Internet)
Chuyển đất nông nghiệp lên thổ cư 2026 được giảm tiền sử dụng đất trong trường hợp nào?
Ngày 11/12/2025, Quốc hội đã thông qua Nghị quyết 254/2025/QH15 Quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai 2024.
Nghị quyết 254/2025/QH15 có hiệu lực thi hành từ ngày 01/01/2026, trừ trường hợp điểm b khoản 3 Điều 12 Nghị quyết 254/2025/QH15 có hiệu lực thi hành từ ngày 11/12/2025.
Căn cứ khoản 2 Điều 10 Nghị quyết 254/2025/QH15quy định như sau:
Điều 10. Miễn, giảm tiền sử dụng đất, tiền thuê đất; nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất
[...]
2. Khi chuyển mục đích sử dụng đất quy định tại các điểm b, c, d, đ, e và g khoản 1 Điều 121 của Luật Đất đai thì người sử dụng đất phải nộp tiền sử dụng đất, tiền thuê đất theo quy định sau đây:
a) Nộp tiền sử dụng đất, tiền thuê đất trả tiền một lần cho cả thời gian thuê dựa trên mức chênh lệch giữa tiền sử dụng đất, tiền thuê đất của loại đất sau khi chuyển mục đích sử dụng đất và tiền sử dụng đất, tiền thuê đất của loại đất trước khi chuyển mục đích sử dụng đất cho thời gian sử dụng đất còn lại;
b) Nộp tiền thuê đất hằng năm theo loại đất sau khi chuyển mục đích sử dụng đất;
c) Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở thì tính tiền sử dụng đất theo mức thu bằng: 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương; 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương; 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương. Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
[...]
Theo đó, từ 1/1/2026, khi chuyển mục đích sử dụng đất từ đất vườn, ao, đất nông nghiệp sang đất thổ cư thì tính tiền sử dụng đất theo mức thu bằng:
- 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương;
- 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương;
- 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương. Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
Như vậy, việc chuyển đất nông nghiệp lên thổ cư 2026 được giảm tiền sử dụng đất với mức sau:
* Mức 1: 30% chênh lệch đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương (Giảm 70%).
* Mức 2: 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương (Giảm 50%);
Lưu ý: Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
Mức thu tiền sử dụng đất nêu trên chỉ áp dụng trong trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở và chỉ áp dụng một lần cho mỗi hộ gia đình, cá nhân trên một thửa đất.
Mẫu đơn xin chuyển mục đích sử dụng đất sang thổ cư 2026?
Căn cứ khoản 1 Điều 121 Luật Đất đai 2024 quy định khi chuyển mục đích sử dụng đất sang thổ cư phải được sự cho phép của cơ quan nhà nước có thẩm quyền.
Mẫu đơn xin chuyển mục đích sử dụng đất sang thổ cư 2026 mới nhất hiện nay là Mẫu số 01 tại Phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP (được bổ sung bởi điểm b khoản 6 Điều 7 Nghị định 226/2025/NĐ-CP), cụ thể
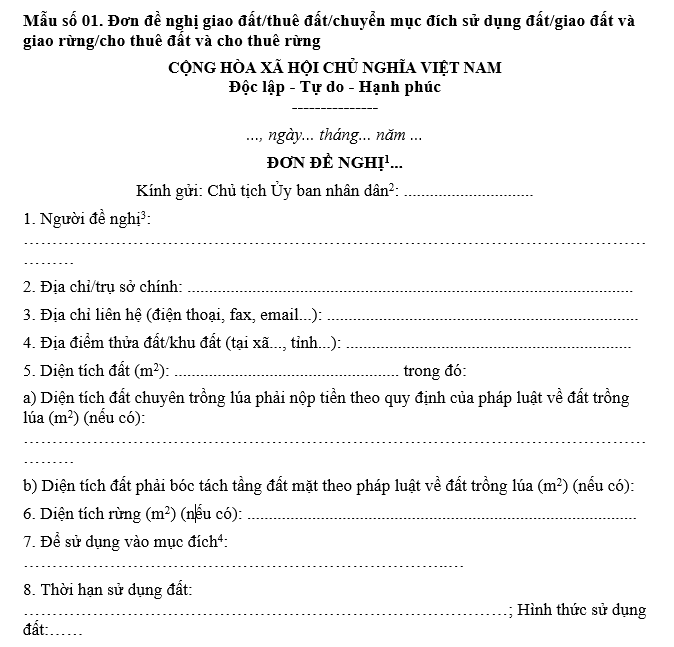
>> Xem chi tiết Mẫu đơn xin chuyển mục đích sử dụng đất sang thổ cư: Tải về
Dưới đây là hướng dẫn viết đơn xin chuyển mục đích sử dụng đất sang thổ cư:
(1) Cho phép chuyển mục đích sử dụng đất. (2) Chủ tịch UBND cấp có thẩm quyền cho phép chuyển mục đích sử dụng đất. (3) Đối với cá nhân, người đại diện thì ghi rõ họ tên và thông tin về số, ngày/tháng/năm, Cơ quan cấp Căn cước công dân hoặc số định danh hoặc Hộ chiếu...; đối với tổ chức thì ghi rõ thông tin như trong Quyết định thành lập Cơ quan, tổ chức sự nghiệp văn bản công nhận tổ chức tôn giáo/đăng ký kinh doanh/Giấy chứng nhận đầu tư đối với doanh nghiệp/tổ chức kinh tế... (4) Trường hợp đã được cấp giấy chứng nhận đầu tư/Quyết định, chấp thuận chủ trương đầu tư/quyết định dự án... thì ghi rõ mục đích sử dụng đất để thực hiện dự án đầu tư theo giấy tờ đã cấp. Trường hợp đề nghị giao đất xây dựng công trình ngầm thì ghi rõ diện tích đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm quy định tại Điều 216 Luật Đất đai 2024. (5) Thực hiện trong trường hợp hồ sơ chuyển mục đích sử dụng đất do người đề nghị lập phải có theo quy định. (6) Ghi rõ họ và tên cá nhân, cá nhân đại diện cho người sử dụng đất quy định tại Điều 4 Luật Đất đai 2024. |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];