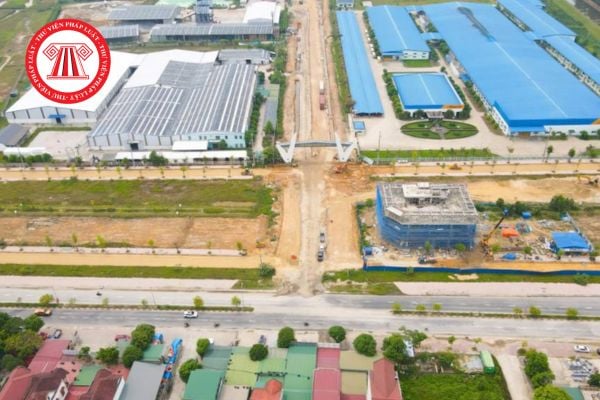
Chi tiết về thông tin Khu công nghiệp Phú Hà?
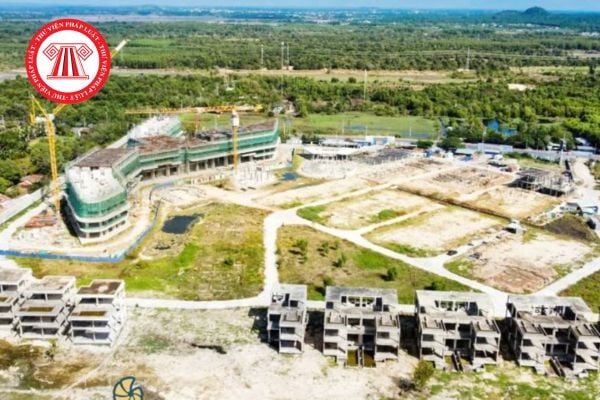
Khu công nghiệp Phú Hà được biết đến là một trong những khu công nghiệp lớn nhất tại Phú Thọ.
Tổng quan về dự án khu công nghiệp Phú Hà
Dự án khu công nghiệp Phú Hà được khởi công vào năm 2015, với quy hoạch chia thành 2 giai đoạn.
Dự án được đầu tư chủ yếu từ các nguồn vốn của các nhà đầu tư và ngân sách nhà nước. Tổng Công ty Viglacera – CTCP là đơn vị đầu tư chính của dự án.
Nằm trên địa hình đồi thấp, Khu công nghiệp Phú Hà mang lại lợi thế trong việc thoát nước, san nền và có chi phí đầu tư hạ tầng tiết kiệm. Trục đường chính của khu công nghiệp chia thành hai khu vực phía Nam và phía Bắc:
Khu vực phía Bắc được quy hoạch với diện tích lên tới 230ha.
Khu vực phía Nam có diện tích quy hoạch là 120ha.
Quy hoạch sử dụng đất tại Khu công nghiệp Phú Hà được phân thành các khu vực như sau:
Diện tích đất cho nhà kho và nhà máy: 285ha
Khu vực công trình dịch vụ và hành chính: 14.64ha
Đất cây xanh: 37.8ha
Đất giao thông: 28.4ha
Đất khu kỹ thuật: 11.18ha
Vị trí khu công nghiệp Phú Hà Phú Thọ
Khu công nghiệp Phú Hà tọa lạc ngay trung tâm tỉnh Phú Thọ, trên trục đường Hùng Vương, xã Hà Lộc, Hà Nội. Hệ thống giao thông quanh khu công nghiệp rất thuận tiện với cả đường bộ, đường sắt và đường thủy. Phú Hà giáp với đường Hồ Chí Minh và tuyến đường sắt Hà Nội – Lào Cai. Khu công nghiệp cũng nằm gần sông Hồng và nút giao IC9 nối với cao tốc Hà Nội – Lào Cai.
Cách ga Phú Thọ 3km
Cách quốc lộ 2 chỉ 4km
Cách sân bay quốc tế Nội Bài 60km
Cách trung tâm Hà Nội 90km
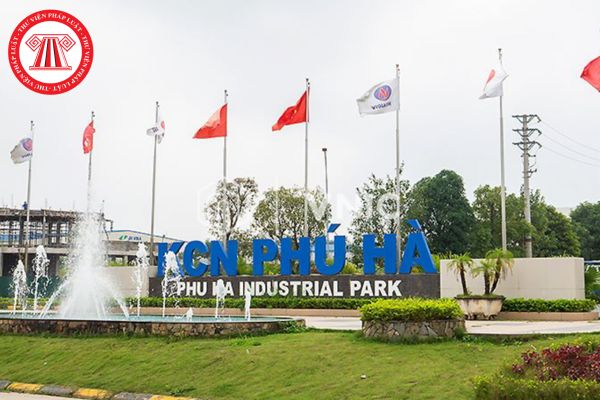
Chi tiết về thông tin và mức giá thuê Khu công nghiệp Phú Hà? (Hình từ Internet)
Mức giá thuê Khu công nghiệp Phú Hà Phú Thọ?
Dưới đây là mức giá thuê khu công nghiệp Phú Hà chi tiết:
Phí sử dụng hạ tầng: 80 USD/m2/đến năm 2064. Phí sử dụng hạ tầng chưa bao gồm VAT và có thể được thay đổi tùy theo vị trí và diện tích lô đất được thuê.
Phí quản lý và phí bảo trì hạ tầng: 0,7 USD/m2/năm (chưa VAT)
Tiền thuê đất hàng năm: Theo quyết định của UBND tỉnh Phú Thọ
Giá cấp nước sạch: 0,49 USD/m3 ~ 11.500 VNĐ/m3
Giá cấp điện: Theo biểu giá cấp điện của EVN (từ 1.007 VNĐ-2.871 VNĐ/KWh)
Phí xử lý nước thải: 0,38 USD/m3 ~ 8.000 VNĐ/m3
Phí xây dựng phụ thuộc vào vật liệu và loại nhà xưởng: từ triệu đến 8 triệu đồng/m2.
Chi phí nhân công tối thiểu: 3.5 triệu đồng/tháng.
Ưu đãi đầu tư tại KCN Phú Hà – Phú Thọ:
+ Ưu đãi thuế: Miễn 100% tiền thuế thu nhập doanh nghiệp trong 02 năm đầu và giảm 50% tiền thuế thu nhập doanh nghiệp trong 04 năm tiếp theo.
Lưu ý: Mức giá thuê khu công nghiệp Phú Hà chỉ mang tính chất tham khảo.
Đầu tư trong khu công nghiệp sẽ được hưởng ưu đãi thuế thu nhập doanh nghiệp như thế nào?
Căn cứ theo khoản 1 Điều 22 Nghị định 35/2022/NĐ-CP quy định về ưu đãi đầu tư đối với khu công nghiệp, khu kinh tế như sau:
Ưu đãi đầu tư đối với khu công nghiệp, khu kinh tế
1. Khu công nghiệp là địa bàn ưu đãi đầu tư, được hưởng ưu đãi đầu tư áp dụng đối với địa bàn có điều kiện kinh tế - xã hội khó khăn theo quy định của pháp luật về đầu tư.
Ưu đãi đầu tư đối với địa bàn khu công nghiệp quy định tại pháp luật về đầu tư được áp dụng kể từ thời điểm khu công nghiệp được thành lập.
Theo quy định tại khoản 4 Điều 19 Thông tư 78/2014/TT-BTC được bổ sung bởi khoản 5 Điều 11 Thông tư 96/2015/TT-BTC về thuế suất ưu đãi như sau:
Thuế suất ưu đãi
....
4. Thuế suất ưu đãi 20% trong thời gian mười năm (10 năm) áp dụng đối với:
a) Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế - xã hội khó khăn quy định tại Phụ lục ban hành kèm theo Nghị định số 218/2013/NĐ-CP của Chính phủ.
b) Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới: sản xuất thép cao cấp; sản xuất sản phẩm tiết kiệm năng lượng; sản xuất máy móc, thiết bị phục vụ cho sản xuất nông, lâm, ngư, diêm nghiệp; sản xuất thiết bị tưới tiêu; sản xuất, tinh chế thức ăn gia súc, gia cầm, thủy sản; phát triển ngành nghề truyền thống (bao gồm xây dựng và phát triển các ngành nghề truyền thống về sản xuất hàng thủ công mỹ nghệ, chế biến nông sản thực phẩm, các sản phẩm văn hóa).
Doanh nghiệp thực hiện dự án đầu tư mới vào các lĩnh vực, địa bàn ưu đãi thuế quy định tại khoản này kể từ ngày 01 tháng 01 năm 2016 áp dụng thuế suất 17%.
......
Mặt khác, theo khoản 3 Điều 20 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 6 Thông tư 151/2014/TT-BTC về ưu đãi về thời gian miễn thuế, giảm thuế như sau:
Ưu đãi về thời gian miễn thuế, giảm thuế
....
3. Miễn thuế 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ thực hiện dự án đầu tư mới quy định tại Khoản 4 Điều 19 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính và thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại Khu công nghiệp (trừ Khu công nghiệp nằm trên địa bàn có điều kiện – kinh tế xã hội thuận lợi).
Địa bàn có điều kiện - kinh tế xã hội thuận lợi quy định tại khoản này là các quận nội thành của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh, không bao gồm các quận của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh mới được thành lập từ huyện kể từ ngày 01/01/2009; trường hợp khu công nghiệp nằm trên cả địa bàn thuận lợi và địa bàn không thuận lợi thì việc xác định ưu đãi thuế đối với khu công nghiệp căn cứ vào vị trí thực tế của dự án đầu tư trên thực địa.
Việc xác định đô thị loại đặc biệt, loại I quy định tại khoản này thực hiện theo quy định tại Nghị định 42/2009/NĐ-CP ngày 07/5/2009 của Chính phủ quy định về phân loại đô thị và văn bản sửa đổi Nghị định này (nếu có)
.....
Thông qua các căn cứ trên, hiện nay đầu tư trong khu công nghiệp sẽ được hưởng ưu đãi thuế thu nhập doanh nghiệp như sau:
(1) Được áp dụng thuế suất ưu đãi 20% thuế TNDN đối với:
- Thu nhập của doanh nghiệp từ dự án đầu tư trong khu công nghiệp là địa bàn ưu đãi đầu tư thì được hưởng ưu đãi đầu tư áp dụng đối với địa bàn có điều kiện kinh tế - xã hội khó khăn theo quy định của pháp luật về đầu tư.
*Địa bàn có điều kiện kinh tế - xã hội khó khăn quy định tại Phụ lục ban hành kèm theo Nghị định 31/2021/NĐ-CP.
(2) Được áp dụng thuế suất ưu đãi 16% thuế TNDN đối với thu nhập của doanh nghiệp từ dự án đầu tư trong khu công nghiệp là thu nhập từ thực hiện dự án đầu tư mới trong các lĩnh vực sau:
- Sản xuất thép cao cấp.
- Sản xuất sản phẩm tiết kiệm năng lượng.
- Sản xuất máy móc, thiết bị phục vụ cho sản xuất nông, lâm, ngư, diêm nghiệp.
- Sản xuất thiết bị tưới tiêu.
- Sản xuất, tinh chế thức ăn gia súc, gia cầm, thủy sản; phát triển ngành nghề truyền thống.
(3) Miễn thuế 2 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ thực hiện dự án đầu tư mới tại khu công nghiệp
*Không áp dụng với Khu công nghiệp nằm trên địa bàn có điều kiện – kinh tế xã hội thuận lợi. Khu công nghiệp nằm trên địa bàn có điều kiện – kinh tế xã hội thuận lợi. được quy định tại khoản 3 Điều 20 Thông tư 78/2014/TT-BTC

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];